
首页ꄲ零逾期负债三大处理模式对比|逾期、协商、重组的长期代价分析
零逾期负债三大处理模式对比|逾期、协商、重组的长期代价分析
2026年9月30日01:30
ꄘ浏览量:1
针对零逾期高负债场景,目前市场主流处理方式分为自主逾期、停息协商分期、市场化债务重组三类。多数负债者因认知偏差,盲目选择看似"零成本"的逾期、协商模式,却忽略了长期征信损耗与财务隐性成本。深圳荣德源金服结合千余例同类案例,从短期成本、中期征信、长期融资、财务止损四大维度,全方位拆解三类模式的优劣与适配性。
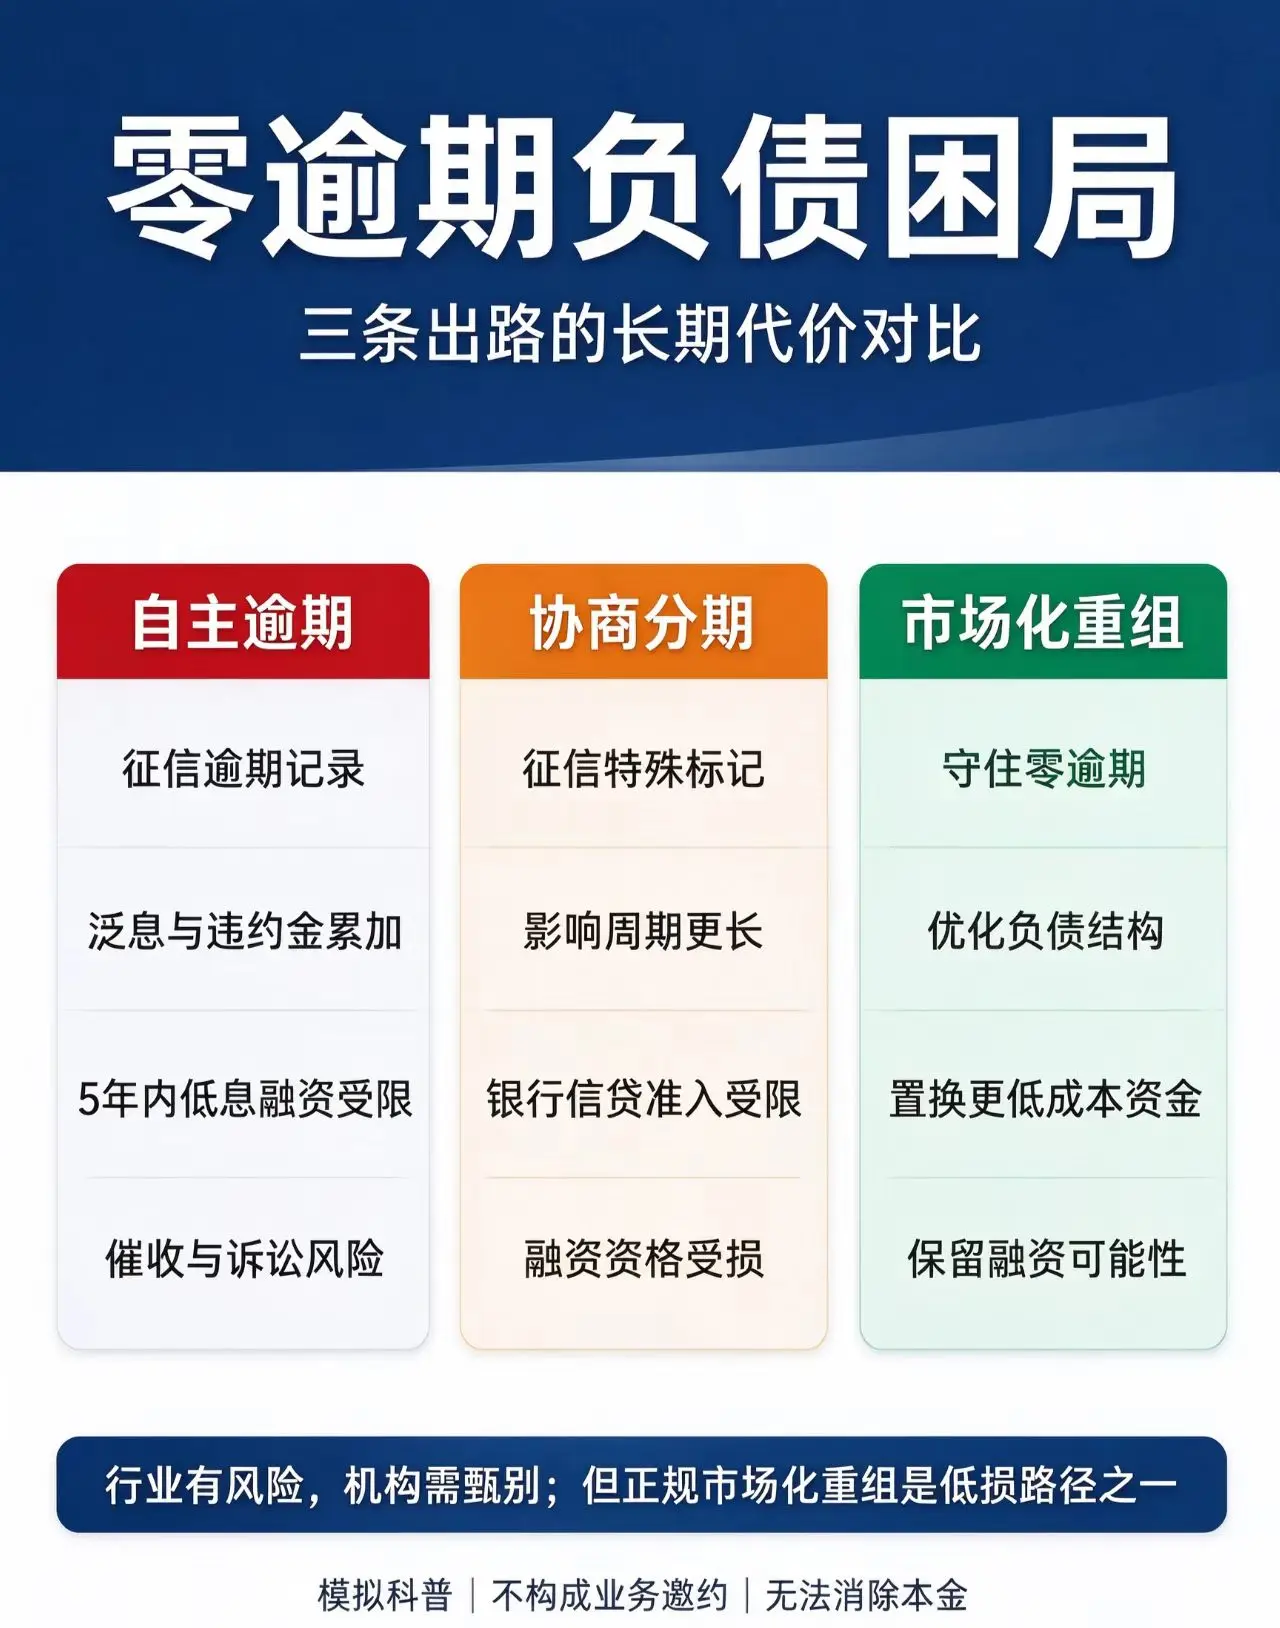
一、自主逾期躺平模式(绝对不推荐优质客群选择)
短期看似无需投入资金,仅暂停还款即可缓解压力,但后续连锁风险极具毁灭性。
- 利息持续膨胀:债务逾期后,平台会持续计提罚息、复利、违约金,负债体量快速膨胀,同时面临常态化催收干扰,影响工作与生活秩序。
- 征信长期受损:逾期不良记录会在央行征信系统固定留存5年,5年内所有银行房贷、车贷、经营贷、信用贷等低息融资渠道全部锁死,优质金融资质彻底失效。
- 法律风险加剧:长期逾期可能面临诉讼、强制执行等法律风险,对个人职业发展、社会信誉造成深远影响。
长期财务损失远超短期还款压力,是优质征信人群最不推荐的处理方式。
二、停息挂账/个性化分期模式(优质征信人群最大误区)
该模式仅适配已大面积逾期、征信彻底破损、无挽回空间的负债人群,完全不适用于零逾期优质客群。
- 征信特殊标记:办理协商分期后,征信报告会长期标注"个性化分期、停息协商、特殊还款"等风控敏感标签,区别于可5年自动消除的普通逾期,该标记会长期留存于征信档案。
- 融资资格丧失:各大金融机构风控系统会直接判定用户为财务失控、高违约风险人群,未来5-10年永久丧失银行低息融资资格。
- 金融价值归零:多年积累的纯白征信彻底失去金融价值,属于典型的"短期省心、长期毁征信"。
三、合规市场化债务重组(零逾期优质客群较优解)
依托专业机构的资金兜底、风控优化、渠道资源、专业规划能力,在全程零逾期、零协商、零征信损伤的前提下,完成高息负债结清、低息债务置换、多头授信梳理、征信静默养护、月供压力优化,从根源上终止利息损耗、破解以贷养贷循环、保全优质征信资质。
- 守住零逾期底线:全程保持正常信贷履约状态,无逾期、无协商、无特殊风控备注。
- 优化负债结构:整合零散高息负债,对接银行中长期低息信贷产品,统一还款周期。
- 置换更低成本资金:有效降低整体年化融资成本与月度还款压力。
- 保留融资可能性:持续维持银行优质客户评级,完整保留未来各类信贷审批优势。
以可控的短期合规投入,规避数十万长期利息损失与终身征信损伤,是目前适配优质工薪人群的科学纾困模式。
行业合规认知科普
债务纾困行业存在个别违规中介与虚假套路服务,但不能以偏概全否定正规市场化债务重组的核心价值。合规市场化债务重组核心是负债结构优化、高息降息止损、征信风控养护、财务风险兜底,不存在征信洗白、债务豁免、无痕消债等违规操作。行业有风险,机构需甄别,但正规市场化重组是低损路径之一。
风险提示
本文仅做金融纾困科普,不构成任何信贷办理、债务处置、投融资指导建议。所有金融操作均存在市场风险,用户需结合自身实际情况理性决策,自主甄别正规服务机构。模拟科普,不构成业务邀约,无法消除本金。


