
新规视角深度辨析|监管警惕非法债务重组否定正规垫资置换
自2024年末至2026年,国家金融监督管理总局连续发布多轮垫资债务重组风险提示、贷款中介整治新规,各地金融监管部门也同步加码金融黑灰产专项整治工作。不少普通负债者、甚至部分行业自媒体,对2026债务重组新规产生严重片面解读,形成一刀切的行业偏见。但结合真实市场现状、高资质工薪负债人群的实际困境来看,这种笼统归类完全脱离现实。
一、深度读懂监管新规:风险提示的真实靶向,绝非正规债务重组
梳理国家金融监督管理总局2024-2026年官方金融监管风险提示、个人贷款整治新规可以明确,监管点名整治的"债务重组风险",全部指向非法中介违规操作乱象,和正规机构的标准化垫资债务重组、负债置换业务完全是两种业态,二者合规性、风险属性、服务逻辑天差地别,绝对不可混为一谈。
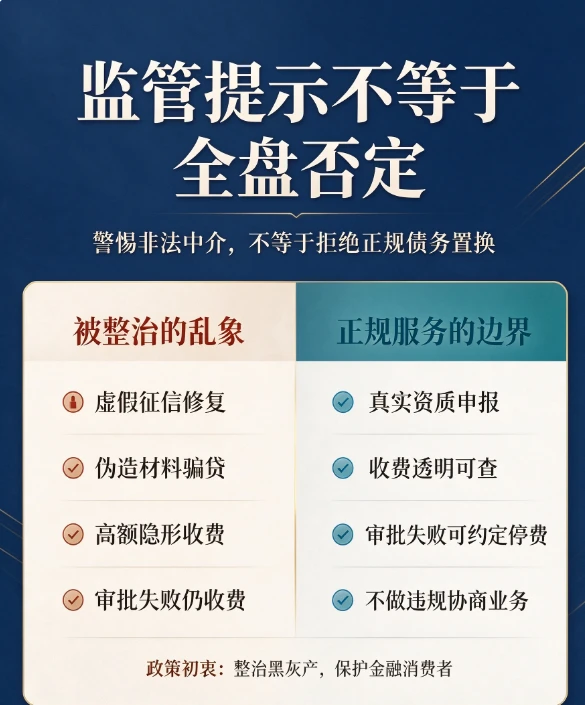
监管明文警示的违规风险集中在四大类
- 第一,无资质中介收取超高额垫资利息、隐形服务费,重组后综合成本远超正规银行信贷。
- 第二,诱导客户提供全套隐私信息,造成个人信息泄露、倒卖风险。
- 第三,教唆客户伪造流水、收入证明、贷款用途,涉嫌骗贷违法。
- 第四,虚假承诺征信修复、百分百重组成功,无兜底保障、收费不办事。
正规合规的垫资债务重组服务完全规避以上所有违规红线
- 全程依托客户真实资质申报、无材料造假
- 收费透明无隐形杂费
- 垫资利率合规可控
- 具备银行审批不通过不收费、未放款停止计息、不暴力催收本金的行业兜底机制
监管的初衷是整治黑灰产、保护金融消费者,而非剥夺优质负债人群合法优化负债结构的权利。行业普遍存在的"全盘否定债务重组"的偏见,是对新规的误读,更是将监管防风险的政策,扭曲成了优质负债人群的脱困枷锁。
二、正视现实困境:新规一刀切偏见,严重脱离优质工薪负债现状
当下很多舆论跟风放大债务重组风险、全盘否定垫资置换模式,完全忽略了体制内、国企高薪人群的真实负债处境。这类优质工薪群体并非盲目借贷、非理性透支,大多是家庭应急、房产装修、子女教育、临时经营周转产生的合规负债,核心困境在于网贷产品设计缺陷造成的结构性债务危机、以贷养贷恶性循环,而非个人履约能力不足。
市面上主流网贷、互联网消费贷,普遍存在周期极短、月供集中、隐性收费叠加的特点,多数大额网贷仅6-12个月还款周期。很多年薪40万级别的优质上班族,年度收入稳定可观,但月度到手现金流有限,一旦遇到月度收支波动,就会出现单月月供远超当月薪资的尴尬局面。
三、经典脱敏真实案例
深圳一名国企正式在岗职工,年薪40万,征信纯白、公积金与个税缴纳稳定,属于金融机构认定的优质客户。因家庭大额周转需求首次借款30万网贷,原本计划一年内结清。但该笔网贷仅6个月超短周期,本息集中还款,后期连续两月月供远超个人到手工资。为保全征信、保住工作,只能被迫以贷养贷。
短短一年时间,该用户持续还款十几万,真实本金几乎没有下降,30万原始债务直接滚雪球翻倍至60万。多笔网贷叠加的担保费、服务费、分期手续费持续吞噬现金流,彻底陷入越还越多的死循环。
如果按照片面的新规解读、一刀切否定正规垫资债务重组,这类优质合规负债人群,只能在"逾期失业"和"协商毁征信"之间二选一,这显然不符合金融维稳、为民减负的监管初衷。正规垫资债务重组、个人债务置换的存在,恰恰是填补了网贷短周期、高月供带来的结构性负债漏洞,是贴合优质工薪真实财务现状的合规负债优化解决方案。
风险免责声明
本文为公开金融新规解读、债务优化科普、市场经验分享内容,所有内容仅作知识参考,不构成任何金融交易、债务办理、投融资决策的个性化建议与业务邀约。垫资过桥、债务重组置换属于市场化金融操作,存在征信查询、银行审批政策变动、流程时效等多重不确定性风险。任何金融决策请个人独立研判、审慎选择,自行承担决策后的所有风险与结果,切勿盲目跟风操作。


