
首页ꄲ谁的风险更大?|正规重组机构的风险可能远超过负债务人
谁的风险更大?|正规重组机构的风险可能远超过负债务人
2026年10月4日01:30
ꄘ浏览量:2
想要摆脱行业偏见、读懂2026债务重组新规本质,核心是精准区分"被监管打击的非法重组"和"合规可持续的正规垫资债务重组"。从风险承担逻辑来看,正规重组模式实现了风险倒置、机构兜底,正规重组机构承担的风险可能远超过负债务人。
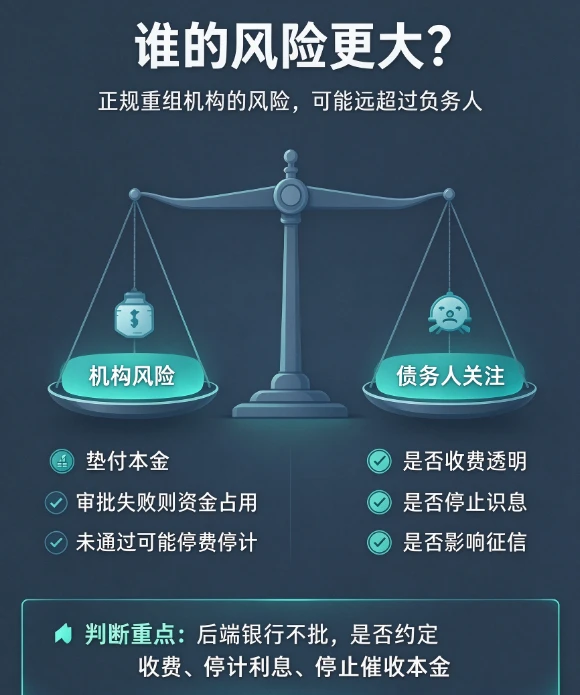
一、机构承担的风险
正规机构先行垫付大额自有资金结清用户全部高息负债,若后端银行低息置换贷款审批失败,机构自行承担本金亏损、资金占用成本,债务人全程零费用、零损失、零风险。
- 垫付本金:机构先行垫付大额自有资金
- 审批失败则资金占用:若银行审批未通过,机构承担资金占用成本
- 未通过可能停费停计:审批失败停止计费、停止催收
二、债务人关注的风险
- 是否收费透明:正规机构收费透明公示,无隐形杂费
- 是否停止识息:审批失败停止计息
- 是否影响征信:全程零逾期、零协商、零征信损伤
三、判断重点
后端银行不批,是否约定收费、停计利息、停止催收本金。正因正规机构承担了远超债务人的巨额风险,才会设置严格的准入门槛,只服务资质优质、负债合规、收入稳定的真实刚需人群,从根源杜绝行业乱象,这也是正规重组区别于黑中介的核心标志。
四、正反硬核对比
被监管严打的非法中介重组(新规整治核心)
- 无资质经营、利率超高、套路收费,垫资年化远超合规标准,叠加高额隐形服务费
- 教唆客户伪造资质材料、触碰骗贷红线
- 无任何兜底保障,审批失败照样扣费、持续计息、暴力催收
- 主打征信修复、逾期洗白等违规业务,极易造成信息泄露、财产损失、法律风险
合规机构正规垫资债务重组(受新规保护的良性服务)
- 全程依托客户真实资质审核申报,零材料造假、零违规操作
- 收费透明公示,无隐形杂费,债务重组后综合融资成本远低于网贷高息负债
- 拥有审批不通过全额免单、终止计息、停止催收的硬核兜底条款
风险免责声明
本文为公开金融科普内容,所有内容仅作知识参考,不构成任何金融交易、债务办理、投融资决策的个性化建议与业务邀约。判断重点:后端银行不批,是否约定收费、停计利息、停止催收本金。任何金融决策请个人独立研判、审慎选择,自行承担决策后的所有风险与结果。


