
正规重组不是人人可做|有门槛才是风险可控的表现
正规合规的债务重组从不面向所有人开放,仅针对优质合规负债人群设置严格准入条件,从源头契合监管规范、规避风险。有门槛,才是风险可控的表现。无条件承诺,比谨慎审核更值得警惕。
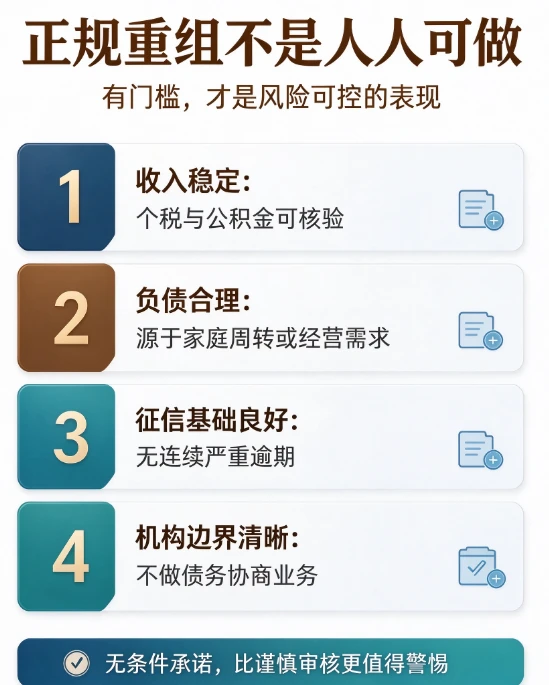
一、正规垫资债务重组硬性准入门槛(2026行业合规标准)
1. 收入稳定:个税与公积金可核验
个人在职人群资质:月度个税申报收入不低于10000元,公积金连续正常缴存,缴存基数不低于8000元,收入可核验、流水稳定。
2. 负债合理:源于家庭周转或经营需求
所有负债必须来源于正常家庭周转、大额消费、经营扩张、应急开支等合规场景,杜绝赌博、虚拟货币炒作、无节制挥霍、非理性投机等不良嗜好产生的负债。企业经营人群资质:企业经营状态稳定,年度开票流水不低于500万元,具备持续经营性营收。
3. 征信基础良好:无连续严重逾期
征信无连续严重逾期、无呆账代偿、无频繁高危查询,负债结构可控,无重大涉诉风险。
4. 机构边界清晰:不做债务协商业务
合规良性个人债务优化服务,始终坚守清晰业务边界:只专注垫资债务重组、负债结构置换业务,不承接、不代办、不代理任何债务协商、停息挂账、延期分期、征信修复类违规业务,严格恪守行业合规底线,规避监管整治风险。
二、清晰业务边界:只做正规重组置换,杜绝一切违规协商乱象
正规垫资债务重组是正向征信优化、负债结构升级、合规成本减负的市场化金融服务,适配征信良好、资质优质、有稳定收入的在岗人群;而债务协商、停息挂账属于被动逾期兜底方案,会在征信留下永久性特殊标记,直接影响体制内、国企人员的职业发展,二者适配人群、业务逻辑、风险后果完全对立,优质负债人群务必分清。
三、新规视角理性总结
2024-2026年金融监管新规、官方债务重组风险提示的核心意义,是整治非法中介乱象、规范行业秩序,而非否定正规垫资债务重组、个人债务置换的合法市场价值。舆论和行业的一刀切偏见,完全忽视了优质工薪、体制内人群的真实债务困境,是对金融政策的片面误读,误导大量刚需负债者。
对于因网贷短周期结构性缺陷陷入以贷养贷、征信完好、资质优质的高负债工薪人群而言,放弃正规垫资债务重组,就等于被动接受逾期失业或协商毁征信的结局。在合规框架内,通过正规机构垫资置换优化负债结构,既是对个人财务风险的止损,也是对职业前途、征信信誉的最大保障,是目前体制内、国企负债人群较优的债务处理方式。
风险免责声明
本文为公开金融新规解读、债务优化科普、市场经验分享内容,所有内容仅作知识参考,不构成任何金融交易、债务办理、投融资决策的个性化建议与业务邀约。无条件承诺,比谨慎审核更值得警惕。任何金融决策请个人独立研判、审慎选择,自行承担决策后的所有风险与结果,切勿盲目跟风操作。


