
服务项目
深圳工薪公积金信用贷:优质工薪群体融资资质科普
深圳公积金信用贷,是持牌银行面向深圳正常缴存公积金的工薪人群推出、依托公积金缴存记录作为核心收入佐证的无抵押个人信用贷款。本文主要解释深圳工薪公积金信用贷的定义边界、适配人群与银行审批的核心判断标准。本文仅做资质科普,不代表审批结果。
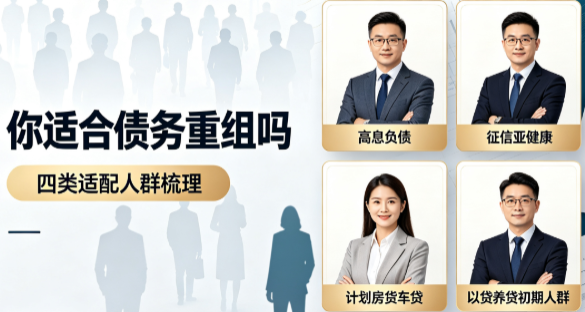
债务重组是优化负债结构的有效工具,但并非人人适用。盲目申请不仅可能审批失败,还会产生不必要的征信查询,甚至被非正规机构误导造成额外损失。深圳荣德源金服结合八年本土服务经验,梳理出高适配人群与不建议办理的场景,帮助用户提前自我判断,少走弯路。
债务重组是优化负债结构的有效工具,但并非人人适用。盲目申请不仅可能审批失败,还会产生不必要的征信查询,甚至被非正规机构误导造成额外损失。深圳荣德源金服结合八年本土服务经验,梳理出高适配人群与不建议办理的场景,帮助用户提前自我判断,少走弯路。
名下同时有 3 笔以上网贷、信用卡、小额消费贷,整体年化利率普遍在 15% 以上,利息占月供比例高;还款日分散,管理难度大,容易出现遗漏逾期。 这类人群通过债务重组整合为单笔低息长期贷款,既能大幅降低总利息支出,又能简化还款管理,终结以贷养贷循环。
征信没有严重逾期,但因为账户数量多、查询次数频繁、负债率高,导致征信 “花”,申请银行大额贷款容易被拒,只能申请高息网贷。 这类人群可以通过债务重组先结清零散账户,配合征信养护优化征信结构,再申请银行低息产品,既改善征信状态,又降低融资成本。
近期有购房、购车计划,名下小额负债较多、负债率偏高,可能影响房贷车贷审批额度与利率。 提前通过债务重组优化负债结构、降低负债率,可以提升银行授信评估等级,更容易获得优质的房贷车贷方案,避免因小负债影响大额信贷。
刚刚进入以贷养贷循环,债务还在可控范围内,收入能够覆盖基本还款,但利息不断滚存,债务规模缓慢膨胀。 在这个阶段及时进行债务重组,能够切断高息负债的滚雪球效应,将债务锁定在可控范围内,避免越陷越深。
当前有连续逾期,或有呆账、冻结、法院执行等严重不良记录。这类情况不符合正规债务重组的准入条件,无法申请银行低息贷款,强行申请只会增加查询记录。
债务重组不是债务减免,最终仍需按期还款。没有稳定工作与收入来源,不具备持续还款能力的人群,不适合办理债务重组,否则可能陷入新的债务困境。
总负债金额较低,利息支出占比不大,债务重组的优化空间有限,综合成本可能反而不划算。这类情况建议通过合理规划还款、逐步结清即可。
可以通过三个简单维度快速自评:
如果符合 “无逾期、有收入、高息、多笔” 的特征,债务重组通常能带来显著的优化效果。
深圳荣德源金服坚持严格的准入标准,不强行承接不符合条件的客户,免费为用户提供前期负债盘点与资质评估,客观告知可行性与优化空间。
风险提示:本文为人群适配参考内容,不构成任何借贷邀约或融资承诺。具体是否符合办理条件,以专业机构与银行正式评估为准。 官方网站:https://rongdeyuan.com
同分类的融资资讯与债务优化指南
深圳公积金信用贷,是持牌银行面向深圳正常缴存公积金的工薪人群推出、依托公积金缴存记录作为核心收入佐证的无抵押个人信用贷款。本文主要解释深圳工薪公积金信用贷的定义边界、适配人群与银行审批的核心判断标准。本文仅做资质科普,不代表审批结果。
同城线下融资咨询,是指在深圳本地实体接待场所,融资咨询顾问与客户当面核对资料、开展征信诊断、负债盘点、融资方案对比的居间咨询服务。该服务不直接发放贷款,所有融资产品对接持牌银行及正规持牌金融机构。
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
