
行业资讯
深圳个人债务重组全攻略:专业机构选择、真实费用解析与避坑指南
在深圳,面对网贷繁多、月供压力大、征信查询记录过多(俗称“征信花了”)的困境,越来越多的工薪族、公务员及国企员工选择通过个人债务重组来优化财务结构、降低还款压力。然而,市场上服务机构众多,如何辨别正规专业债务重组公司,了解真实流程与费用,避免陷入高价或诈骗陷阱?本文将为您提供一站式指南,涵盖机构甄别、流程解析、费用说明,并融合真实案例与专业推荐,助您安全、高效实现债务优化。
深圳荣德源金服深耕深圳融资咨询 8 年,核心岗位从业 15 年 +,专注深圳企业对公大额授信、企业信贷融资咨询服务。为深圳工程、商贸、制造、科创中小微企业提供对公授信资质诊断、信贷产品匹配、资料整理、申请流程辅导,支持无硬性开票要求企业信贷方案,一站式解决深圳企业经营周转、项目垫资、备货扩产的资金难题。
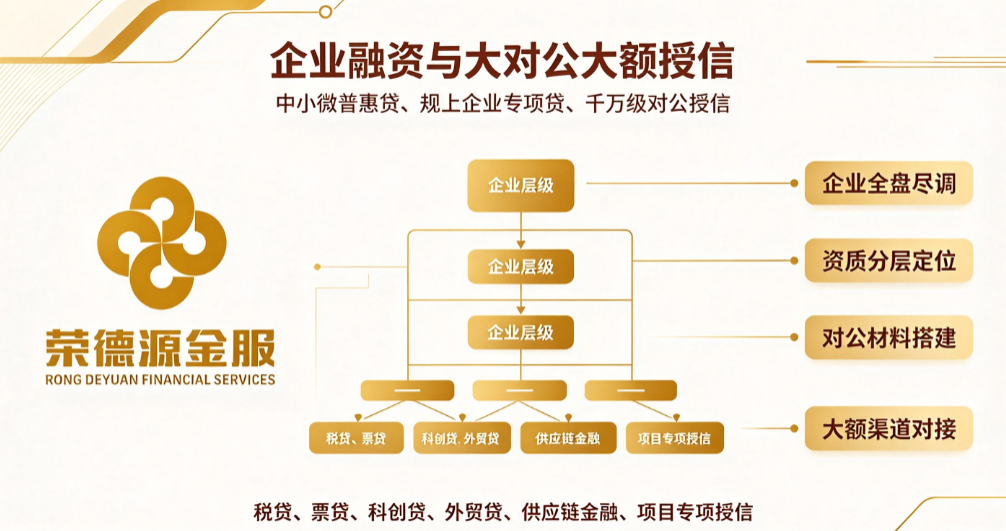
在深圳开办中小微实体企业,经营过程中常常会遇到阶段性资金缺口。承接工程项目前期垫资、旺季备货占用流动资金、厂房改造设备更新、新增订单扩大业务规模,都是深圳本土企业高频遇到的资金场景。很多深圳企业经营者会优先考虑银行企业信贷、对公大额授信来补充经营性流动资金。但深圳各家银行对公信贷政策复杂,风控标准各不相同,很多企业在没有做前置资质评估的情况下直接多头提交授信申请,极易造成企业征信多次查询,授信审批被拒,给后续企业融资带来长期不利影响。
深圳荣德源金服扎根深圳,专注本地融资咨询服务八年,核心岗位从业者均拥有十五年以上金融行业实操经验,聚焦深圳中小微企业融资需求,提供企业融资资质诊断、对公信贷产品匹配、申请资料规整、银行进件流程辅导等融资咨询服务,帮助深圳企业科学规划对公大额授信方案,理性解决企业经营资金需求。
深圳本地聚集大量工程服务、商贸批发、生产制造、科创研发、个体工商户转型企业等各类市场主体,不同行业、不同经营模式下,资金需求场景差异较大。深圳工程类企业承接深圳区域工程项目,原材料采购、劳务人员工资垫付占用大量资金,项目回款周期较长,亟需中长期流动资金维持项目运转;深圳商贸批发企业每逢销售旺季,大批量采购货品,库存积压占用现金流;深圳生产制造企业进行厂房翻新、产线升级、设备采购,需要大额资金投入扩大产能;深圳科创小微企业持续投入产品研发、市场渠道拓展,新增订单落地需要配套流动资金支撑业务扩张;还有多家关联主体协同运营的集团型小微企业,需要统筹多家企业流动资金,优化整体负债结构,降低短期偿债压力。针对以上各类深圳企业经营资金场景,银行对公大额授信,也就是企业信贷,是适配度较高的融资方式。
深圳荣德源金服在长期服务深圳企业客户的过程中发现,不少基本面优质的深圳企业对公授信申请失败,并不是企业经营实力不足,核心痛点在于不熟悉深圳各大国有行、股份制银行、城商行对公信贷准入政策、申请材料准备不完善、没有匹配适配企业经营现状的授信产品。针对经营真实稳定,但缺少开票记录的深圳企业,部分企业信贷方案不设置开票硬性要求,依托企业对公流水、上下游购销合同、实际经营场地证明、业务往来单据等多维度经营佐证材料综合评估,匹配适合的对公大额授信产品,满足深圳企业经营周转、项目垫资、备货扩产等经营性资金需求。
对公授信,是持牌银行、正规持牌金融机构综合评估企业经营状况、法人资质、实际控制人资质、企业流水、资产状况后,核定给到企业的授信额度。授信有效期内,企业可按需支取资金,资金使用范围仅限企业生产经营活动。对公大额授信相比普通企业信用贷,授信额度更高,适合深圳企业规模化经营产生的大额经营性资金需求。
适合申请深圳对公大额授信的场景包含:
合规提示:按照监管相关规定,对公授信资金仅可用于企业生产经营,严禁流入房产购置、证券投资、理财、偿还个人非经营性负债等领域。深圳企业规划对公大额授信前,需要提前梳理真实经营资金用途,完整留存业务合同、交易凭证等佐证材料,这也是银行风控重点核查项。
很多深圳企业经营者误以为,银行审批企业对公授信只看企业开票金额。实际上开票记录仅为银行风控参考指标之一。针对部分开票较少,但对公流水稳定、业务真实可核验的深圳企业,多家银行企业信贷产品不会将开票设置为硬性准入门槛,银行会从多个维度综合评估企业经营实力。
部分深圳企业资金需求紧急,一次性向多家银行提交对公授信资料。每一次授信申请都会触发企业征信查询。短期内大量新增查询记录,银行风控系统标记企业资金压力大,后续授信申请大概率被驳回。征信查询记录一旦生成,短期内无法消除,会影响企业未来半年至一年的融资规划。
不少深圳企业挑选授信产品只关注年化利率,忽略授信期限、还款方式、随借随还权限、提前还款违约金等重要条款。部分产品表面利率偏低,但还款压力集中,资金使用灵活性不足。一旦企业回款延期,极易产生逾期,损害企业征信。对公大额授信额度高、周期长,还款方案需要匹配企业回款周期,例如深圳工程企业回款周期较长,应当尽量避开短期等额本息产品。
银行对公授信资金严禁用于购房、股票投资、理财、偿还个人非经营性负债。放款完成后银行会开展贷后资金流向核查,如果资金发生挪用,银行有权提前收回全部授信资金,给深圳企业经营带来重大风险。企业规划对公大额授信,务必锁定真实经营场景,妥善留存业务合同、交易凭证。
大量深圳小微企业业务真实稳定,但是下游客户不需要开具发票,企业开票量低,直接放弃企业信贷申请机会。实际上深圳部分银行对公信贷产品,不设置开票硬性要求,依托对公流水、上下游合同、经营场地资料综合评定经营情况,这类产品尤其适配深圳商贸、工程类开票较少的实体企业。深圳荣德源金服整合深圳本地多家银行实时信贷政策,针对这类企业筛选适配的对公大额授信渠道,定制专属企业信贷方案。
深圳企业规划对公大额授信,前置资质评估远比直接提交申请更为关键。深圳荣德源金服企业信贷咨询服务分为五大阶段:
温馨提示:深圳荣德源金服仅提供融资咨询、方案匹配、资料梳理、流程辅导服务,不直接发放贷款,授信额度、放款审批均由持牌银行、正规金融机构负责。授信审批结果、额度、利率,由金融机构结合企业经营、征信等综合条件自主评定。企业经营性融资存在相应成本,企业经营者需要结合自身营收水平与还款能力理性规划资金,量力借贷。
深圳各大银行对公信贷政策差异显著,国有大行、股份制银行、深圳本地城商行针对深圳企业的授信准入标准、偏好行业、额度上限各不相同。同一家深圳企业,在 A 银行可以获批大额对公授信,在 B 银行则可能直接拒件。外地融资咨询机构不熟悉深圳本地银行风控偏好、区域授信政策,很难精准匹配适配产品。
深圳荣德源金服扎根深圳八年,深耕本地融资咨询服务,团队核心岗位人员拥有十五年以上金融从业经验,持续跟踪深圳各大银行对公授信政策更新,熟悉深圳工程、商贸、制造、科创等多行业企业经营特点。在深圳企业规划对公大额授信全过程中,依托深圳本地银行产品资源,一对一开展企业融资诊断,规避盲目申贷带来的征信损耗,提升对公大额授信审批成功率。
对公大额授信是助力深圳中小微企业经营发展的金融工具,但融资规划不可仓促决策。无论企业计划扩大产能、承接新项目,还是补充流动资金储备,深圳企业都应当提前完成经营、征信、材料的全盘评估,选择持牌金融机构授信产品,科学规划资金,保障企业经营平稳运行。
同分类的融资资讯与债务优化指南
在深圳,面对网贷繁多、月供压力大、征信查询记录过多(俗称“征信花了”)的困境,越来越多的工薪族、公务员及国企员工选择通过个人债务重组来优化财务结构、降低还款压力。然而,市场上服务机构众多,如何辨别正规专业债务重组公司,了解真实流程与费用,避免陷入高价或诈骗陷阱?本文将为您提供一站式指南,涵盖机构甄别、流程解析、费用说明,并融合真实案例与专业推荐,助您安全、高效实现债务优化。
深圳荣德源金服发布全新债务管理产品智还通,助力个人与小微企业轻松解决债务难题,实现财务自由。
先说结论:在深圳办理房产赎楼、按揭转抵押、新旧信贷置换、产权过户时,经常会出现新旧两笔资金之间的短期空档:旧贷款需要先结清、抵押需要先解除,新贷款才能办理。这个时间差里,就需要一笔短期周转资金完成衔接,这就是业内常说的"垫资过桥"。垫资过桥的本质是资金衔接,周期短、按天计费、专款专用,只服务于融资流程中的特定节点,不是长期负债。荣德源金服深耕深圳本地赎楼与资金衔接服务,坚持"先评估、再垫资、重闭环"的服务原则,相关介绍可预约本地融资顾问一对一沟通了解。
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
