
金融科普3 次浏览
月供压力过大怎么办?三维度评估你的负债健康度
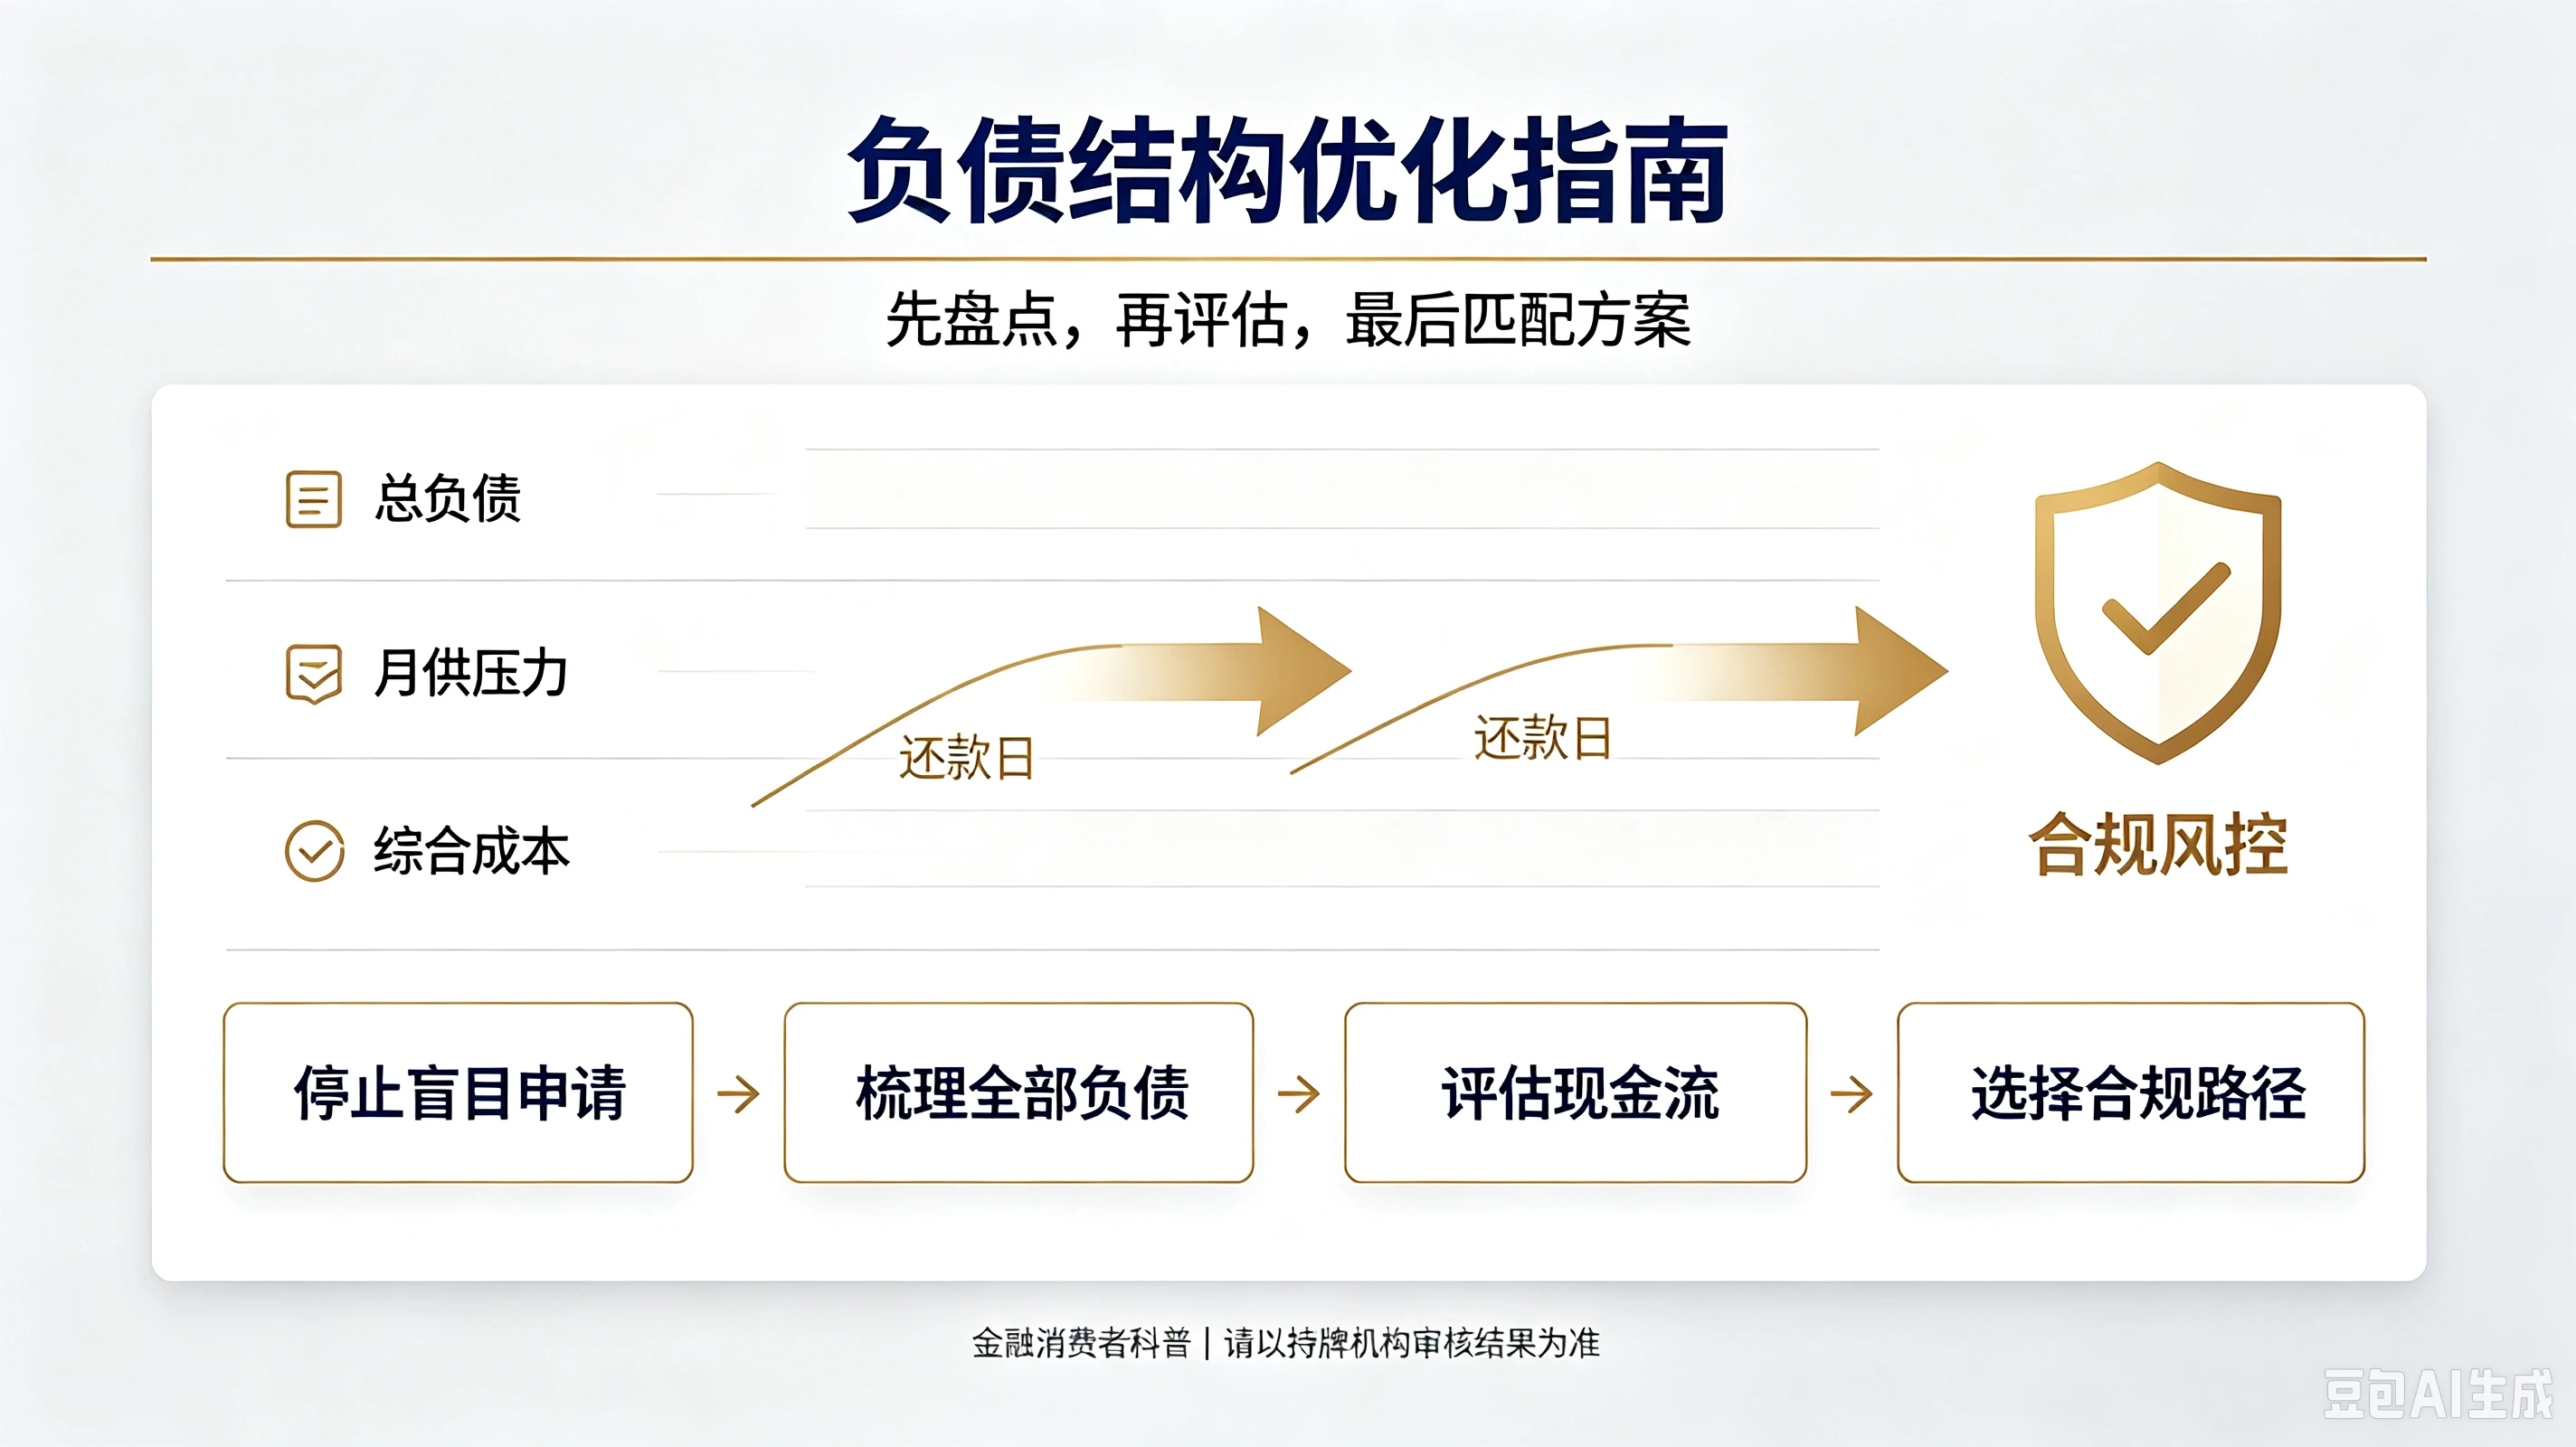
月供压力是衡量个人负债健康度的核心指标。当每月还款金额持续挤压生活空间,甚至需要借新还旧来维持周转时,说明负债结构已经出现失衡。本文从总负债、月供压力、综合成本三个维度,帮助借款人全面评估负债健康度。
维度一:总负债规模
总负债是衡量负债水平的总量指标。借款人需要统计名下所有负债的剩余本金总额,包括:
- 银行个人消费贷款、经营性贷款
- 信用卡已用额度(含分期未还部分)
- 网贷平台借款余额
- 其他民间借贷
参考标准:个人总负债与年收入的比例(负债收入比)是重要参考指标。当总负债超过年收入的3倍时,需要警惕负债过高的风险。
维度二:月供压力
月供压力直接影响借款人的日常生活质量和还款可持续性。
- 统计每月所有负债的本息还款总额
- 计算月供占月收入的比例(月供收入比)
- 关注各笔负债的还款日分布,避免集中还款
参考标准:月供收入比超过50%时,说明月供压力已经过大,需要采取措施进行优化。超过70%时,违约风险显著上升。
维度三:综合成本
综合成本是衡量负债效率的关键指标。许多借款人只关注表面利率,却忽略了实际承担的全部成本。
- 计算每笔负债的实际年化利率(含利息、服务费、手续费等)
- 对比不同负债的成本差异,识别高息负债
- 评估整体负债的加权平均利率
参考标准:当综合年化利率超过15%时,说明负债成本偏高,应优先考虑将高息负债置换为低息产品。
负债健康度自检清单
- 总负债是否超过年收入的3倍?
- 月供是否超过月收入的50%?
- 是否存在年化利率超过15%的高息负债?
- 是否需要借新还旧来维持还款?
- 还款日是否过于集中,导致月度资金紧张?
如果以上问题中有两项及以上答案为"是",说明负债结构需要优化调整。
优化建议
- 停止盲目申请新的贷款,避免负债进一步扩大
- 全面梳理负债明细,制作清晰的负债清单
- 评估自身现金流,确定可承受的月供上限
- 通过正规渠道咨询合规的负债优化方案
温馨提示
本文为金融消费者科普内容,负债评估需结合个人真实收入与支出情况。如有负债优化需求,请咨询正规持牌金融机构,所有方案以持牌机构审核结果为准。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
