
金融科普4 次浏览
2026深圳金融监管新政解读:个人信贷审批规则全面升级,借款人合规融资必读
2026年9月,深圳金融监管局联合央行深圳中心支行发布新一轮个人信贷管理通知,从审批规则、征信风控、负债评估三大维度全面升级个人信贷监管标准。本文结合官方文件原文与深圳本地实操经验,逐条拆解新政核心变化,帮助深圳个人借款人准确理解政策导向,合规规划个人融资。
一、新政核心变化:个人信贷审批规则全面升级
本次新政围绕"审慎放贷、透明成本、合规催收"三大主线,对个人信贷审批流程进行系统性升级:
- 征信查询次数硬约束:近6个月征信查询超过12次的借款人,银行需启动二次风控审查,审批周期延长、额度可能下调。
- 负债收入比红线收紧:月供占月收入比例上限从50%收紧至45%,部分高风险客群进一步降至40%。
- 网贷持有笔数纳入评估:名下持有3笔以上网贷的借款人,银行需额外评估其负债结构合理性,多头借贷者审批通过率显著下降。
- 综合融资成本强制明示:所有个人信贷产品必须在合同中标注年化综合融资成本(含利息、手续费、服务费、担保费等),杜绝隐性收费。
二、征信风控升级:从"看记录"到"看结构"
新政要求银行不再仅关注征信报告中的逾期记录,而是综合评估借款人的征信结构健康度:
- 查询频率权重提升:短期内频繁申请信贷(包括网贷测额度)会被判定为"资金紧张信号",直接影响审批结果。
- 负债结构分析:银行会核查借款人名下网贷笔数、信用卡使用率、负债类型分布,结构杂乱者审批难度加大。
- 历史履约质量:不仅看是否逾期,还看是否"踩线还款"(每月刚好在还款日还款),这类行为会被判定为还款能力边界。
三、借款人如何应对新政变化?
- 停止无效申请:在征信查询已超标的情况下,继续盲目申请只会加重风控负面标记,应先做资质诊断再精准匹配。
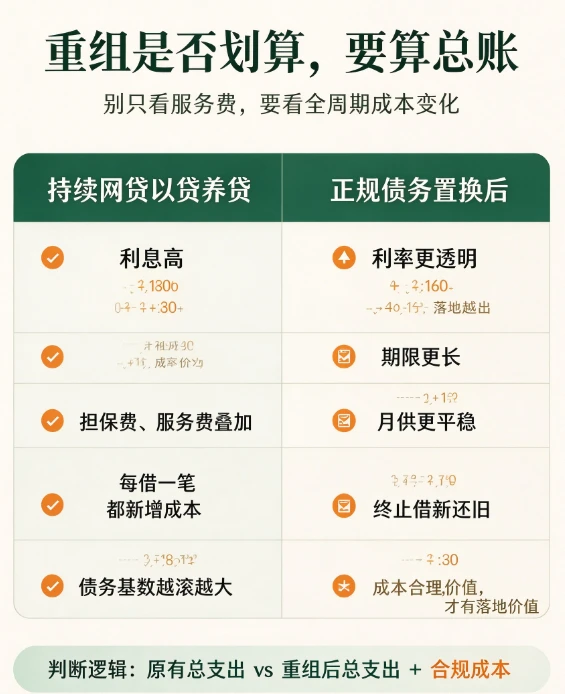
- 优化负债结构:将多笔高息网贷、信用卡负债整合为单笔低息银行贷款,降低负债笔数、减少综合融资成本。
- 养护征信记录:通过按时履约、减少无效查询、降低信用卡使用率,逐步优化征信结构。
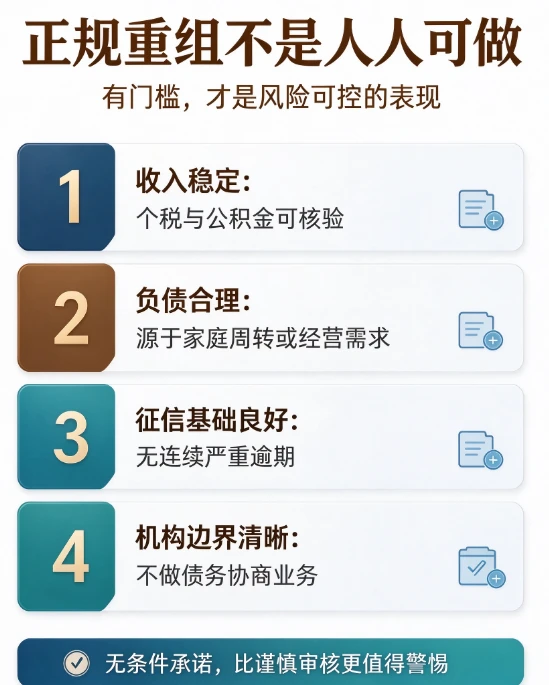
- 选择合规渠道:通过正规持牌金融机构或合规助贷机构办理融资,远离"包批包过"等违规承诺。
四、深圳荣德源金服合规服务提示
深圳荣德源金服紧跟2026年最新金融监管政策,为深圳个人借款人提供合规融资咨询服务:
- 基于真实征信、收入、资产状况评估融资可行性
- 全流程费用公示,综合融资成本透明可查
- 客观揭示审批风险,不承诺包批包过
- 匹配正规持牌金融机构,杜绝违规操作
风险免责提示
本文为个人信贷行业科普知识,仅供学习参考,不构成任何融资邀约。所有信贷额度、利率、期限均由持牌金融机构根据用户征信、资产、收入独立评审。融资存在风险,请结合自身还款能力理性决策。深圳荣德源金服为融资信息居间咨询机构,不发放贷款,不参与金融机构信贷审批,不对授信额度、审批结果、融资利率作出任何承诺。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
