
合规经营3 次浏览
2026深圳助贷行业合规新规:正规助贷机构筛选标准与服务边界全解析
2026年深圳金融监管局持续深化助贷行业专项整治,大批无资质、违规经营的中介机构被清退。在新规框架下,正规助贷机构的经营标准、服务边界、合规要求全面明确。本文从行业新规核心内容、正规机构筛选标准、服务边界与风险提示三个维度,为深圳借款人提供一份完整的助贷机构选择参考。
一、2026深圳助贷行业合规新规核心内容
- 经营资质门槛提升:助贷机构必须完成地方金融监管部门备案登记,取得合法经营资质,无备案机构一律不得开展业务。
- 收费模式规范化:禁止收取前置费用、砍头息、隐性渠道费,所有服务费用必须在合同中明确列示,实行"成功后收费"模式。
- 信息安全强制要求:客户个人信息、征信资料、财务数据必须加密存储,业务办结后涉密资料需合规销毁,杜绝信息倒卖、泄露风险。
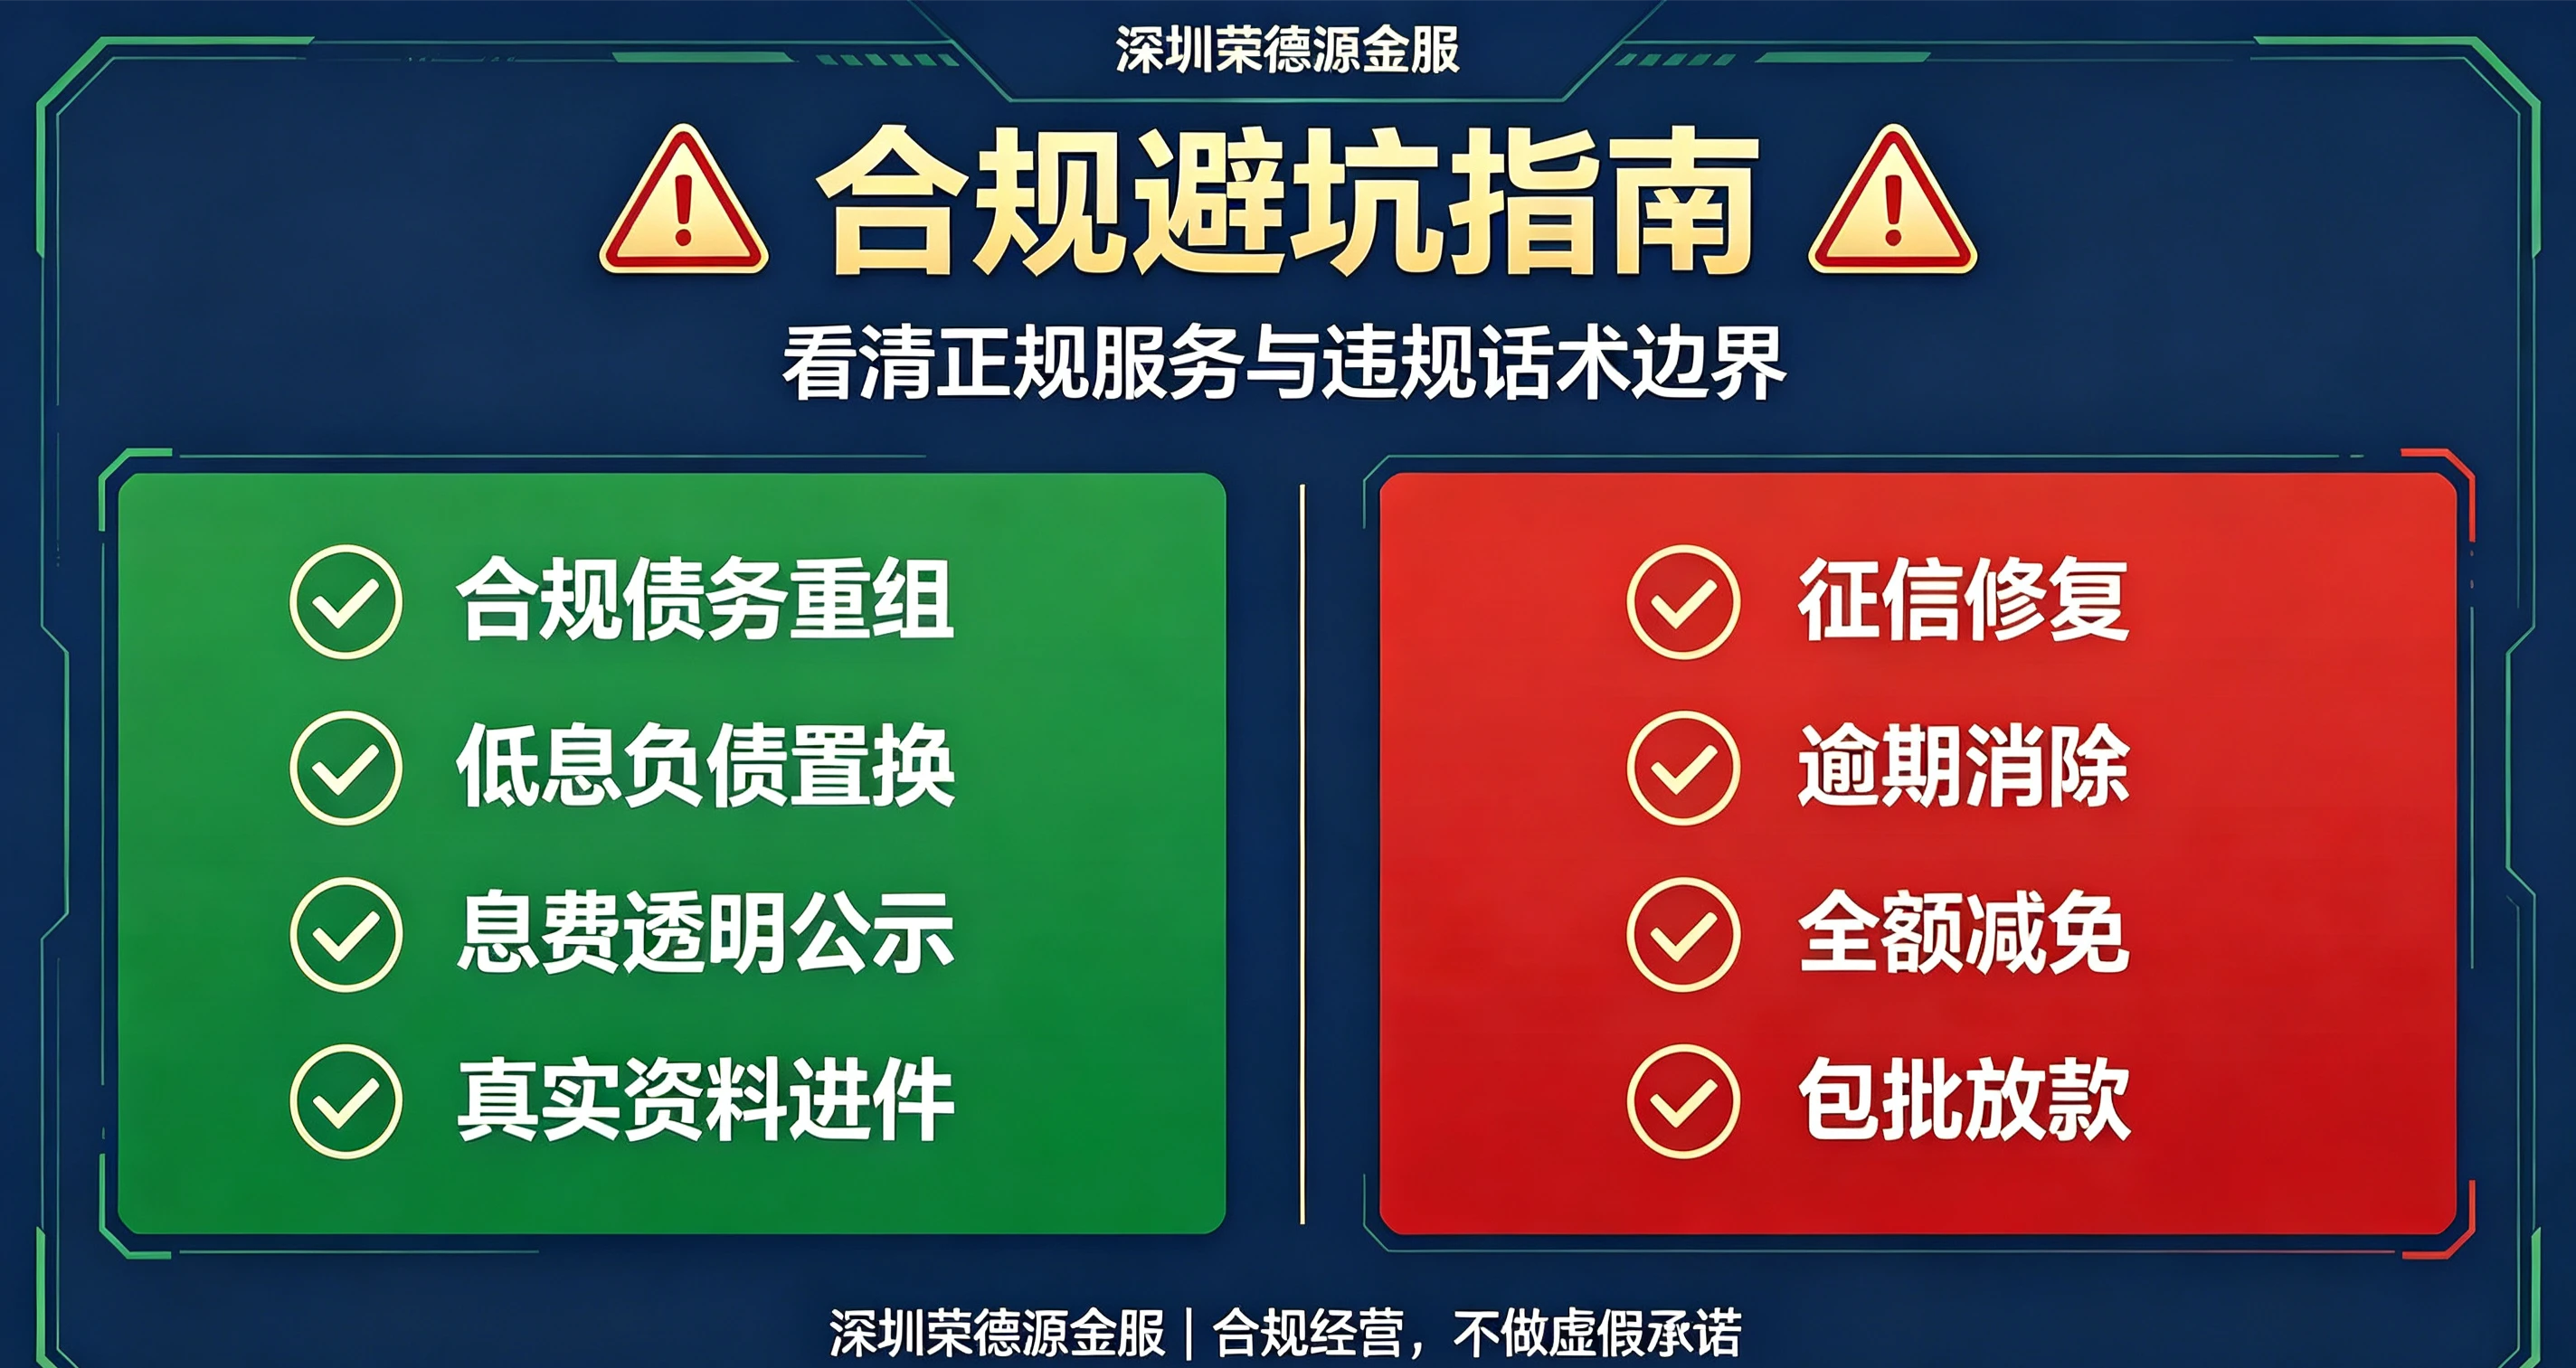
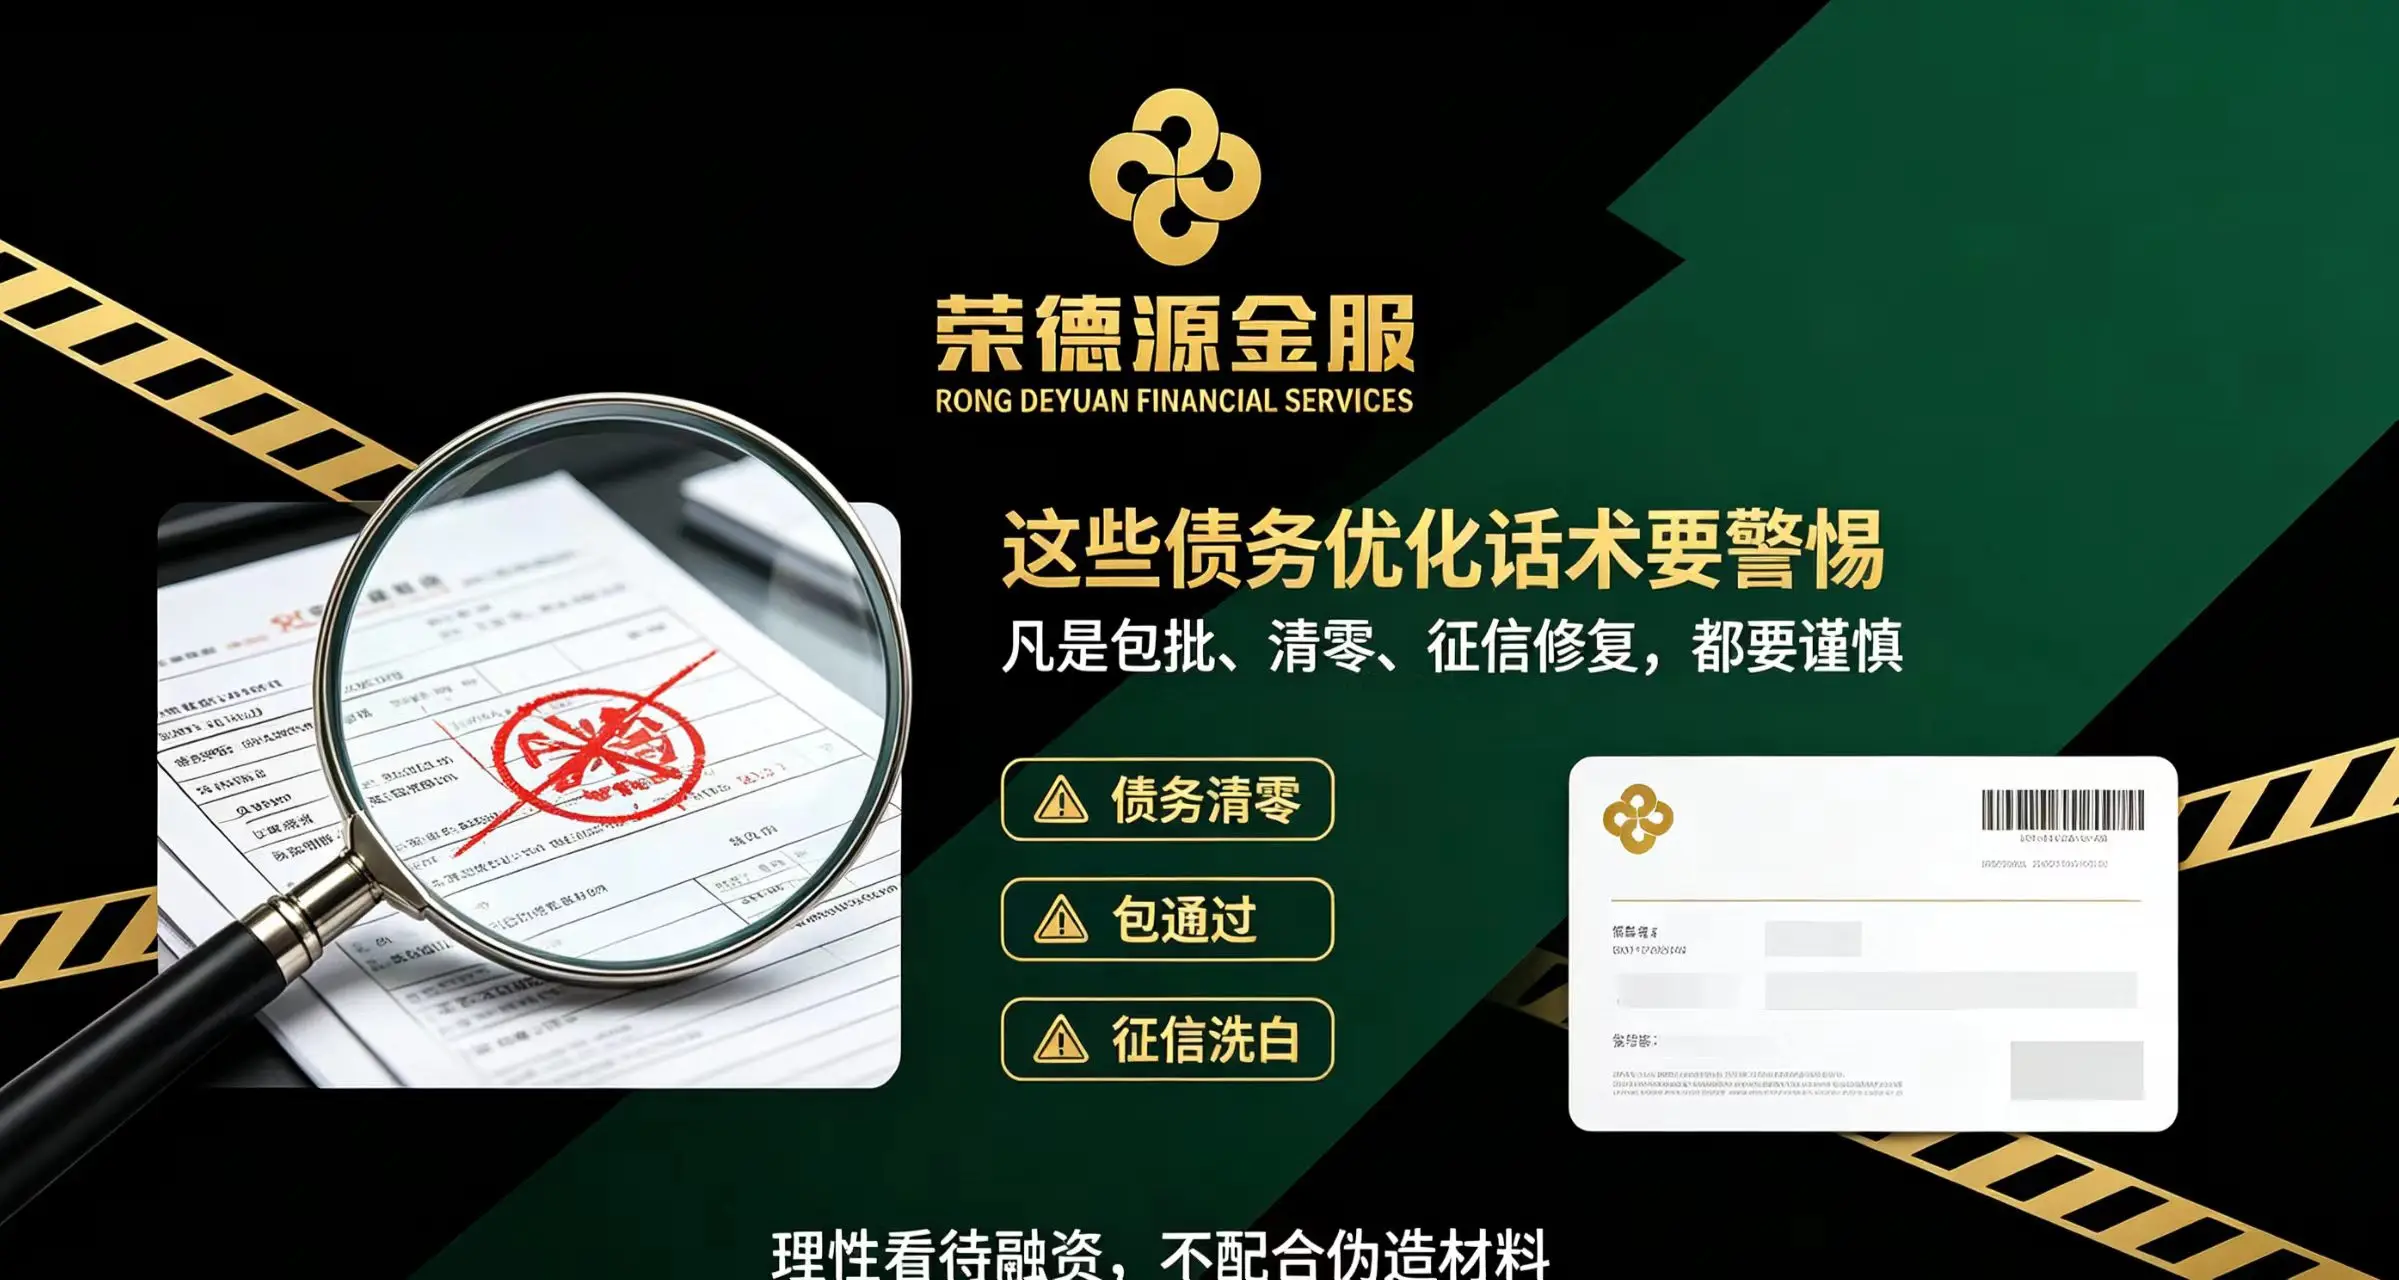
- 禁止虚假承诺:助贷机构不得承诺"包批包过""无条件放款""征信洗白"等违规内容,必须客观揭示融资风险。
- 资金用途合规监管:助贷机构需配合银行核查贷款资金用途,不得协助客户挪用信贷资金进入房地产、证券投资等禁止领域。
二、正规助贷机构筛选标准
选择正规助贷机构,核心看以下四个维度:
- 一看资质:核查机构是否完成地方金融监管部门备案,是否具备合法经营资质。可通过深圳市金融监管局官网查询备案名单。
- 二看流程:正规机构实行标准化服务流程——资质诊断、方案匹配、材料整理、银行对接、贷后跟进,每一步透明可查。
- 三看收费:正规机构实行"成功后收费",所有费用在合同中明确列示,无前置收费、无隐性加价、无渠道打点费。
- 四看承诺:正规机构客观揭示融资风险,不承诺包批包过、不承诺征信修复、不承诺无条件放款。凡是"百分百通过"的承诺都应警惕。
三、助贷服务边界与风险提示
正规助贷机构的服务边界清晰明确:
- 可以做的:资质诊断、方案匹配、材料整理、银行对接、流程跟进、风险提示。
- 不能做的:发放贷款(助贷机构不是放贷机构)、干预银行审批(审批权在银行)、承诺审批结果、伪造申请材料、协助资金挪用。
借款人需清醒认识:助贷机构的价值在于提供专业的融资咨询与流程服务,最终审批结果由银行根据借款人真实资质独立决定。
四、深圳荣德源金服合规经营承诺
作为深圳本土正规助贷机构,深圳荣德源金服全面对标2026年合规标准:
- 已完成地方金融监管部门备案,合法合规经营
- 实行"成功后收费"模式,所有费用合同明示,无前置收费
- 客户信息加密存储,业务办结后涉密资料合规销毁
- 拒绝材料造假、拒绝虚假承诺、拒绝违规操作
- 仅对接正规持牌金融机构,不发放贷款
风险免责提示
本文为助贷行业科普知识,仅供学习参考,不构成任何服务邀约。深圳荣德源金服为融资信息居间咨询机构,不发放贷款,不参与金融机构信贷审批,不对授信额度、审批结果作出任何承诺。借款人应结合自身实际情况理性决策,选择正规持牌金融机构办理融资业务。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
