
个人信贷
深圳荣德源金服|个人信用贷款服务导览与 2026深圳上班族融资指南
深圳荣德源金服整理深圳个人信用贷款服务导览,梳理上班族可选的信用贷方向、准入逻辑与材料合规整理要点,帮助融资需求者建立科学认知。
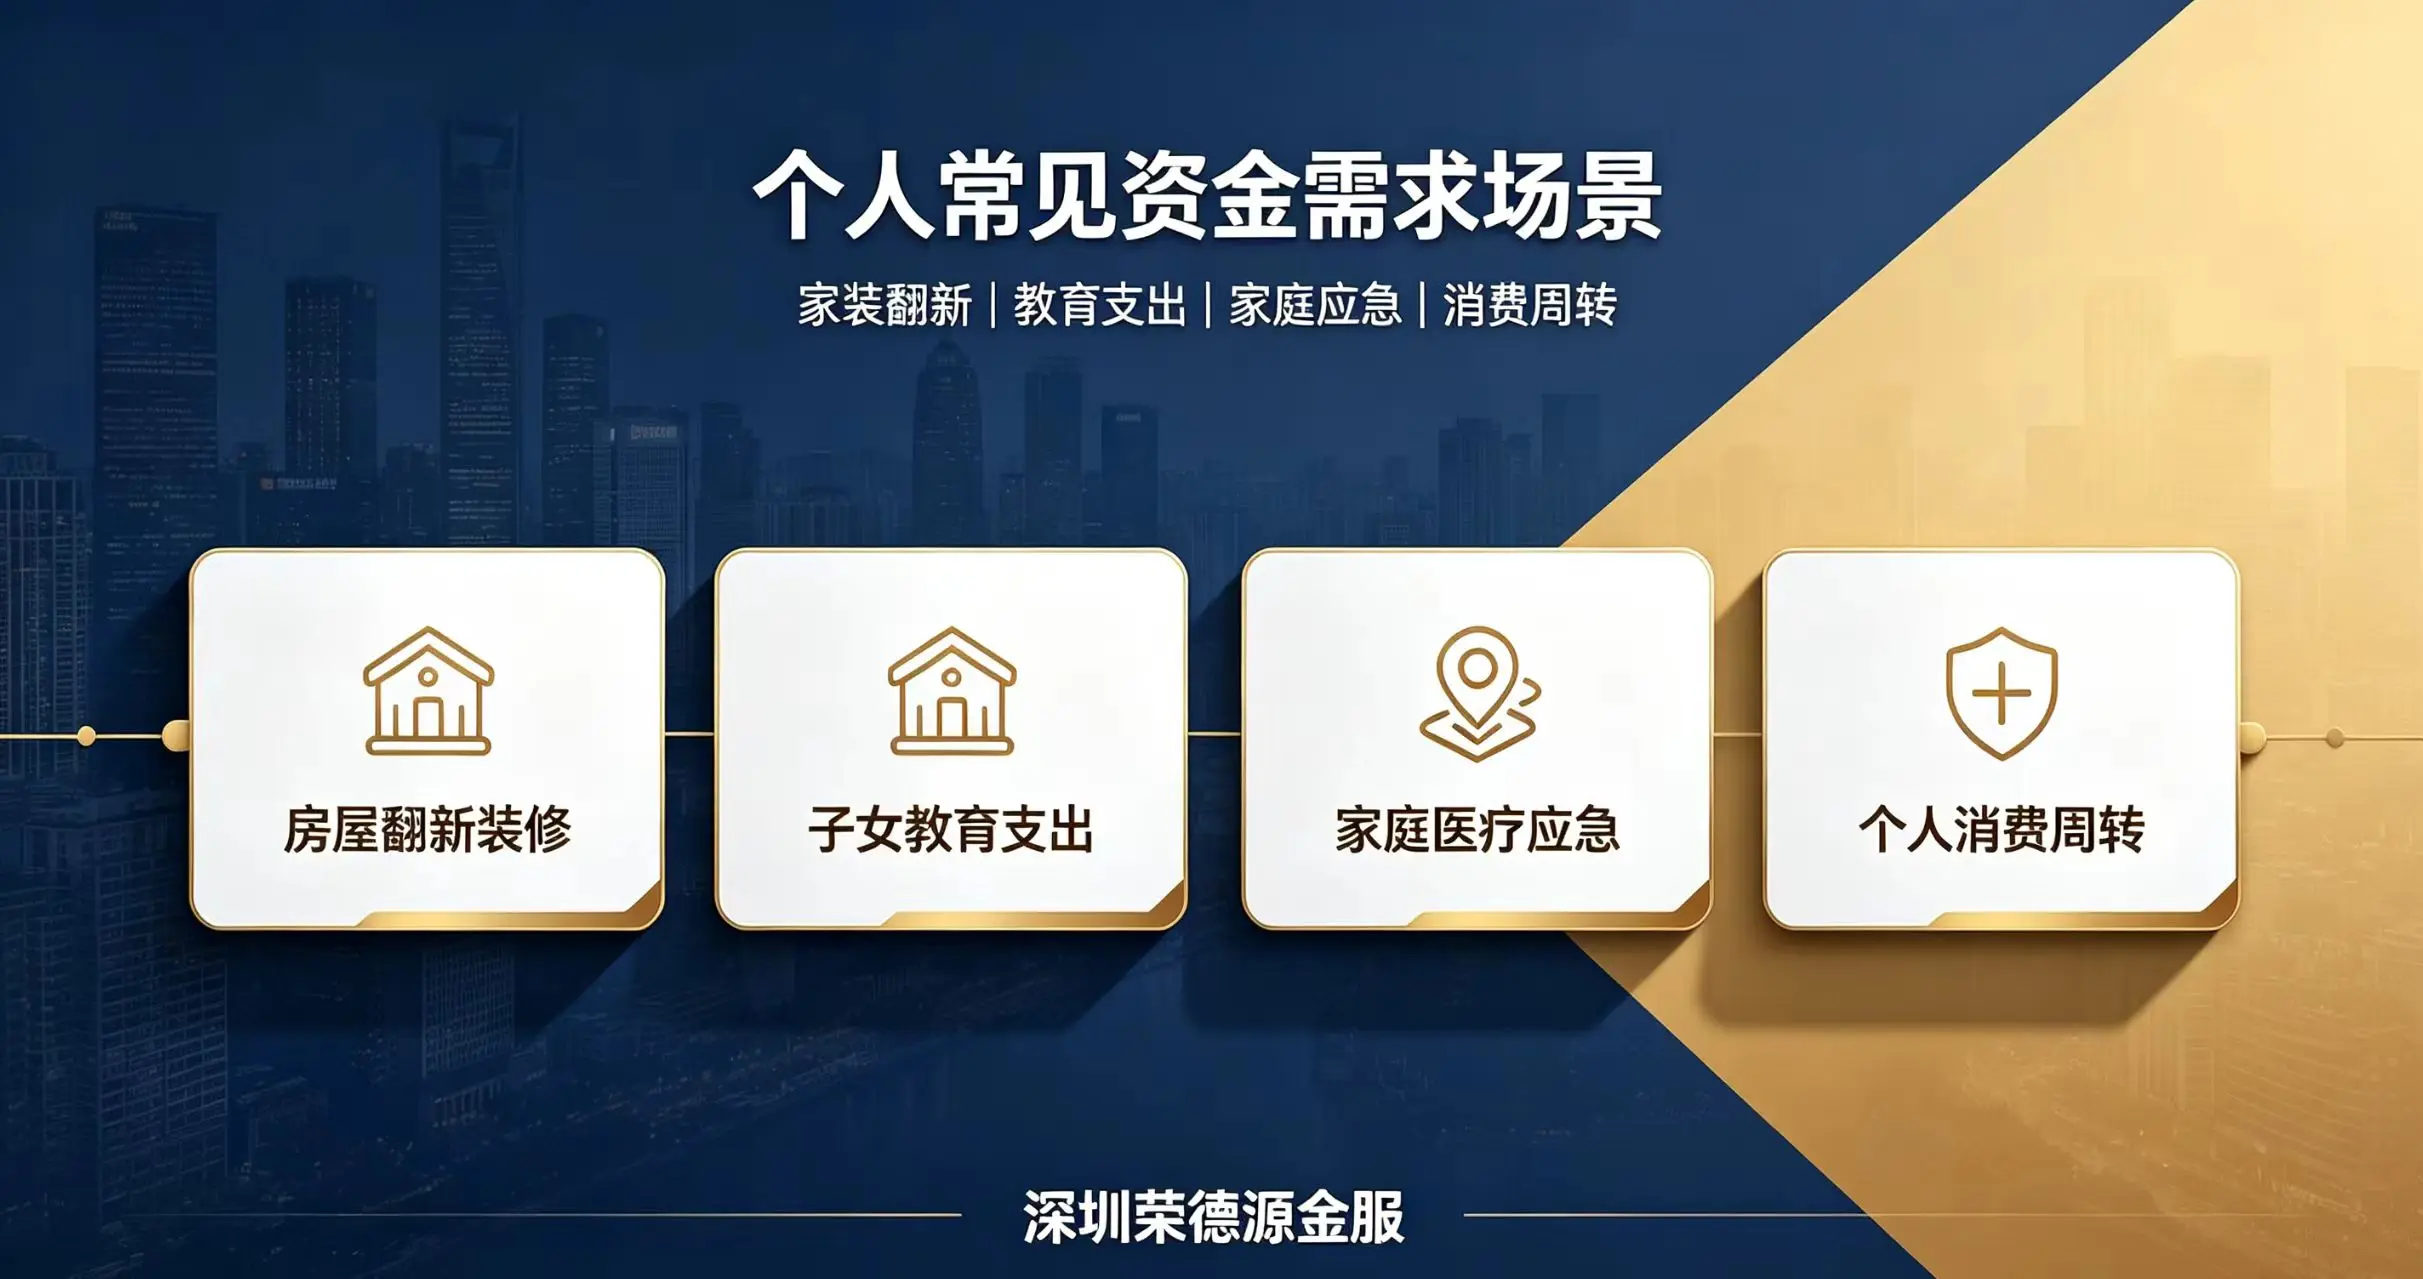
个人资金需求贯穿于生活的方方面面,从房屋翻新装修到子女教育支出,从家庭医疗应急到个人消费周转,每一个场景都有其独特的资金需求特点。2026年,随着金融监管新规的落地和个人信贷市场的规范化,如何根据不同场景选择合适的融资方案,成为每个家庭需要掌握的理财技能。本文深度解析四大常见个人资金需求场景,帮助借款人精准匹配融资方案。
房屋翻新装修是个人最常见的资金需求场景之一。根据装修规模和档次的不同,装修资金需求通常在10万至100万元之间。装修资金需求具有以下特点:
金额较大:装修涉及材料费、人工费、设计费等多项支出,总金额通常较高。
周期较长:装修周期通常为3-6个月,资金需求贯穿整个装修过程。
用途明确:装修资金有明确的用途指向,便于金融机构审核。
针对装修资金需求,常见的融资方案包括:
房产抵押经营贷:适用于有房产的借款人,额度高、利率低,但需要提供房产抵押。
个人信用贷款:适用于信用良好的借款人,无需抵押物,但额度相对较低。
装修专项贷款:部分银行提供装修专项贷款产品,用途明确、利率优惠。
深圳荣德源金服可以根据客户的房产状况、信用记录和资金需求,提供个性化的装修融资方案建议。
在选择装修融资方案时,借款人应注意以下事项:
第一,合理评估装修预算。避免过度装修导致融资额度过高,增加还款压力。
第二,选择正规融资渠道。通过银行或正规融资咨询机构办理融资,避免通过不规范的中介。
第三,关注综合融资成本。比较不同方案的利率、服务费、还款方式等,选择综合成本最优的方案。
子女教育支出是家庭重要的资金需求场景。从幼儿园到大学,再到研究生教育,教育支出贯穿子女成长的整个过程。教育资金需求具有以下特点:
持续性强:教育支出是持续性支出,需要长期规划。
金额递增:随着教育阶段的提升,教育支出通常呈递增趋势。
时间刚性:教育支出有明确的时间节点,难以推迟或取消。
针对教育资金需求,常见的融资方案包括:
教育储蓄:通过定期储蓄积累教育资金,风险低但收益也较低。
教育贷款:部分银行提供教育专项贷款,利率优惠、期限灵活。
个人信用贷款:适用于短期教育资金需求,审批快速、使用灵活。
教育融资规划建议:
第一,提前规划。教育支出是持续性支出,应提前进行资金规划,避免临时抱佛脚。
第二,量力而行。教育融资应根据家庭实际收入状况进行,避免因教育支出导致家庭财务困难。
第三,多元筹资。可以通过储蓄、投资、融资等多种方式筹集教育资金,分散财务风险。
家庭医疗应急是个人资金需求中最不可预测的场景。重大疾病、意外伤害等突发状况可能导致巨额医疗支出。医疗资金需求具有以下特点:
突发性强:医疗支出通常具有突发性,难以提前预测。
金额不确定:医疗费用因病情不同差异巨大,从数千元到数百万元不等。
时间紧迫:医疗支出通常具有时间紧迫性,需要快速获得资金。
针对医疗资金需求,常见的融资方案包括:
医疗保险:通过购买医疗保险转移医疗风险,是最基础的医疗保障方式。
个人信用贷款:适用于短期医疗资金需求,审批快速、使用灵活。
房产抵押贷款:适用于大额医疗支出,额度高、利率低。
医疗融资的预防建议:
第一,配置充足的医疗保险。医疗保险是应对医疗风险的第一道防线。
第二,建立应急储备金。建议家庭储备3-6个月的生活费用作为应急储备。
第三,了解融资渠道。提前了解可用的融资渠道,在紧急情况下能够快速获得资金。
个人消费周转是日常生活中最常见的资金需求场景。从日常消费到大额购物,从短期周转到长期规划,消费周转资金需求具有以下特点:
频率高:消费周转是高频资金需求,几乎每个月都可能出现。
金额小:单次消费周转金额通常较小,一般在数千元至数万元之间。
期限短:消费周转通常期限较短,一般在1-12个月之间。
针对消费周转资金需求,常见的融资方案包括:
信用卡:最便捷的消费周转工具,具有免息期优势。
消费信贷:适用于大额消费支出,如购买家电、汽车等。
个人信用贷款:适用于较长期限的消费周转需求。
消费周转的理性建议:
第一,量入为出。消费周转应根据实际收入状况进行,避免过度消费导致债务负担过重。
第二,控制成本。选择综合融资成本最低的融资方案,避免因高息融资增加财务负担。
第三,按时还款。消费周转融资应按时还款,维护良好的信用记录。
深圳荣德源金服针对以上四大常见资金需求场景,提供个性化的融资咨询服务。我们基于客户的真实资质和实际需求,匹配适合的融资方案,帮助客户在合规框架下实现资金需求。
本文为个人资金需求场景科普,仅供学习参考,不构成任何服务邀约。融资服务必须在合规框架内进行,任何材料造假、违规收费、结果承诺均属违规行为。深圳荣德源金服为融资信息居间咨询机构,不发放贷款,不参与金融机构信贷审批,不对授信额度、审批结果作出任何承诺。融资存在风险,请结合自身还款能力理性决策。
同分类的融资资讯与债务优化指南
深圳荣德源金服整理深圳个人信用贷款服务导览,梳理上班族可选的信用贷方向、准入逻辑与材料合规整理要点,帮助融资需求者建立科学认知。
深圳荣德源金服系统解析深圳上班族个人信用贷的选择逻辑,梳理无抵押贷、公积金贷、消费贷的适用人群、准入要点与材料合规整理思路。
深圳荣德源金服为深圳上班族提供个人信用贷专业咨询,说明银行信用贷的资质判断、负债结构与申请时机要点,帮助上班族建立理性的信贷认知。
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
