
金融反诈3 次浏览
深圳工薪人群负债避坑指南|遇到债务压力,先梳理、再评估、谨慎决策
结合监管政策与本土实操经验,深圳荣德源金服整理出适合深圳工薪人群的负债避坑准则,帮大家理性处理债务、远离骗局。
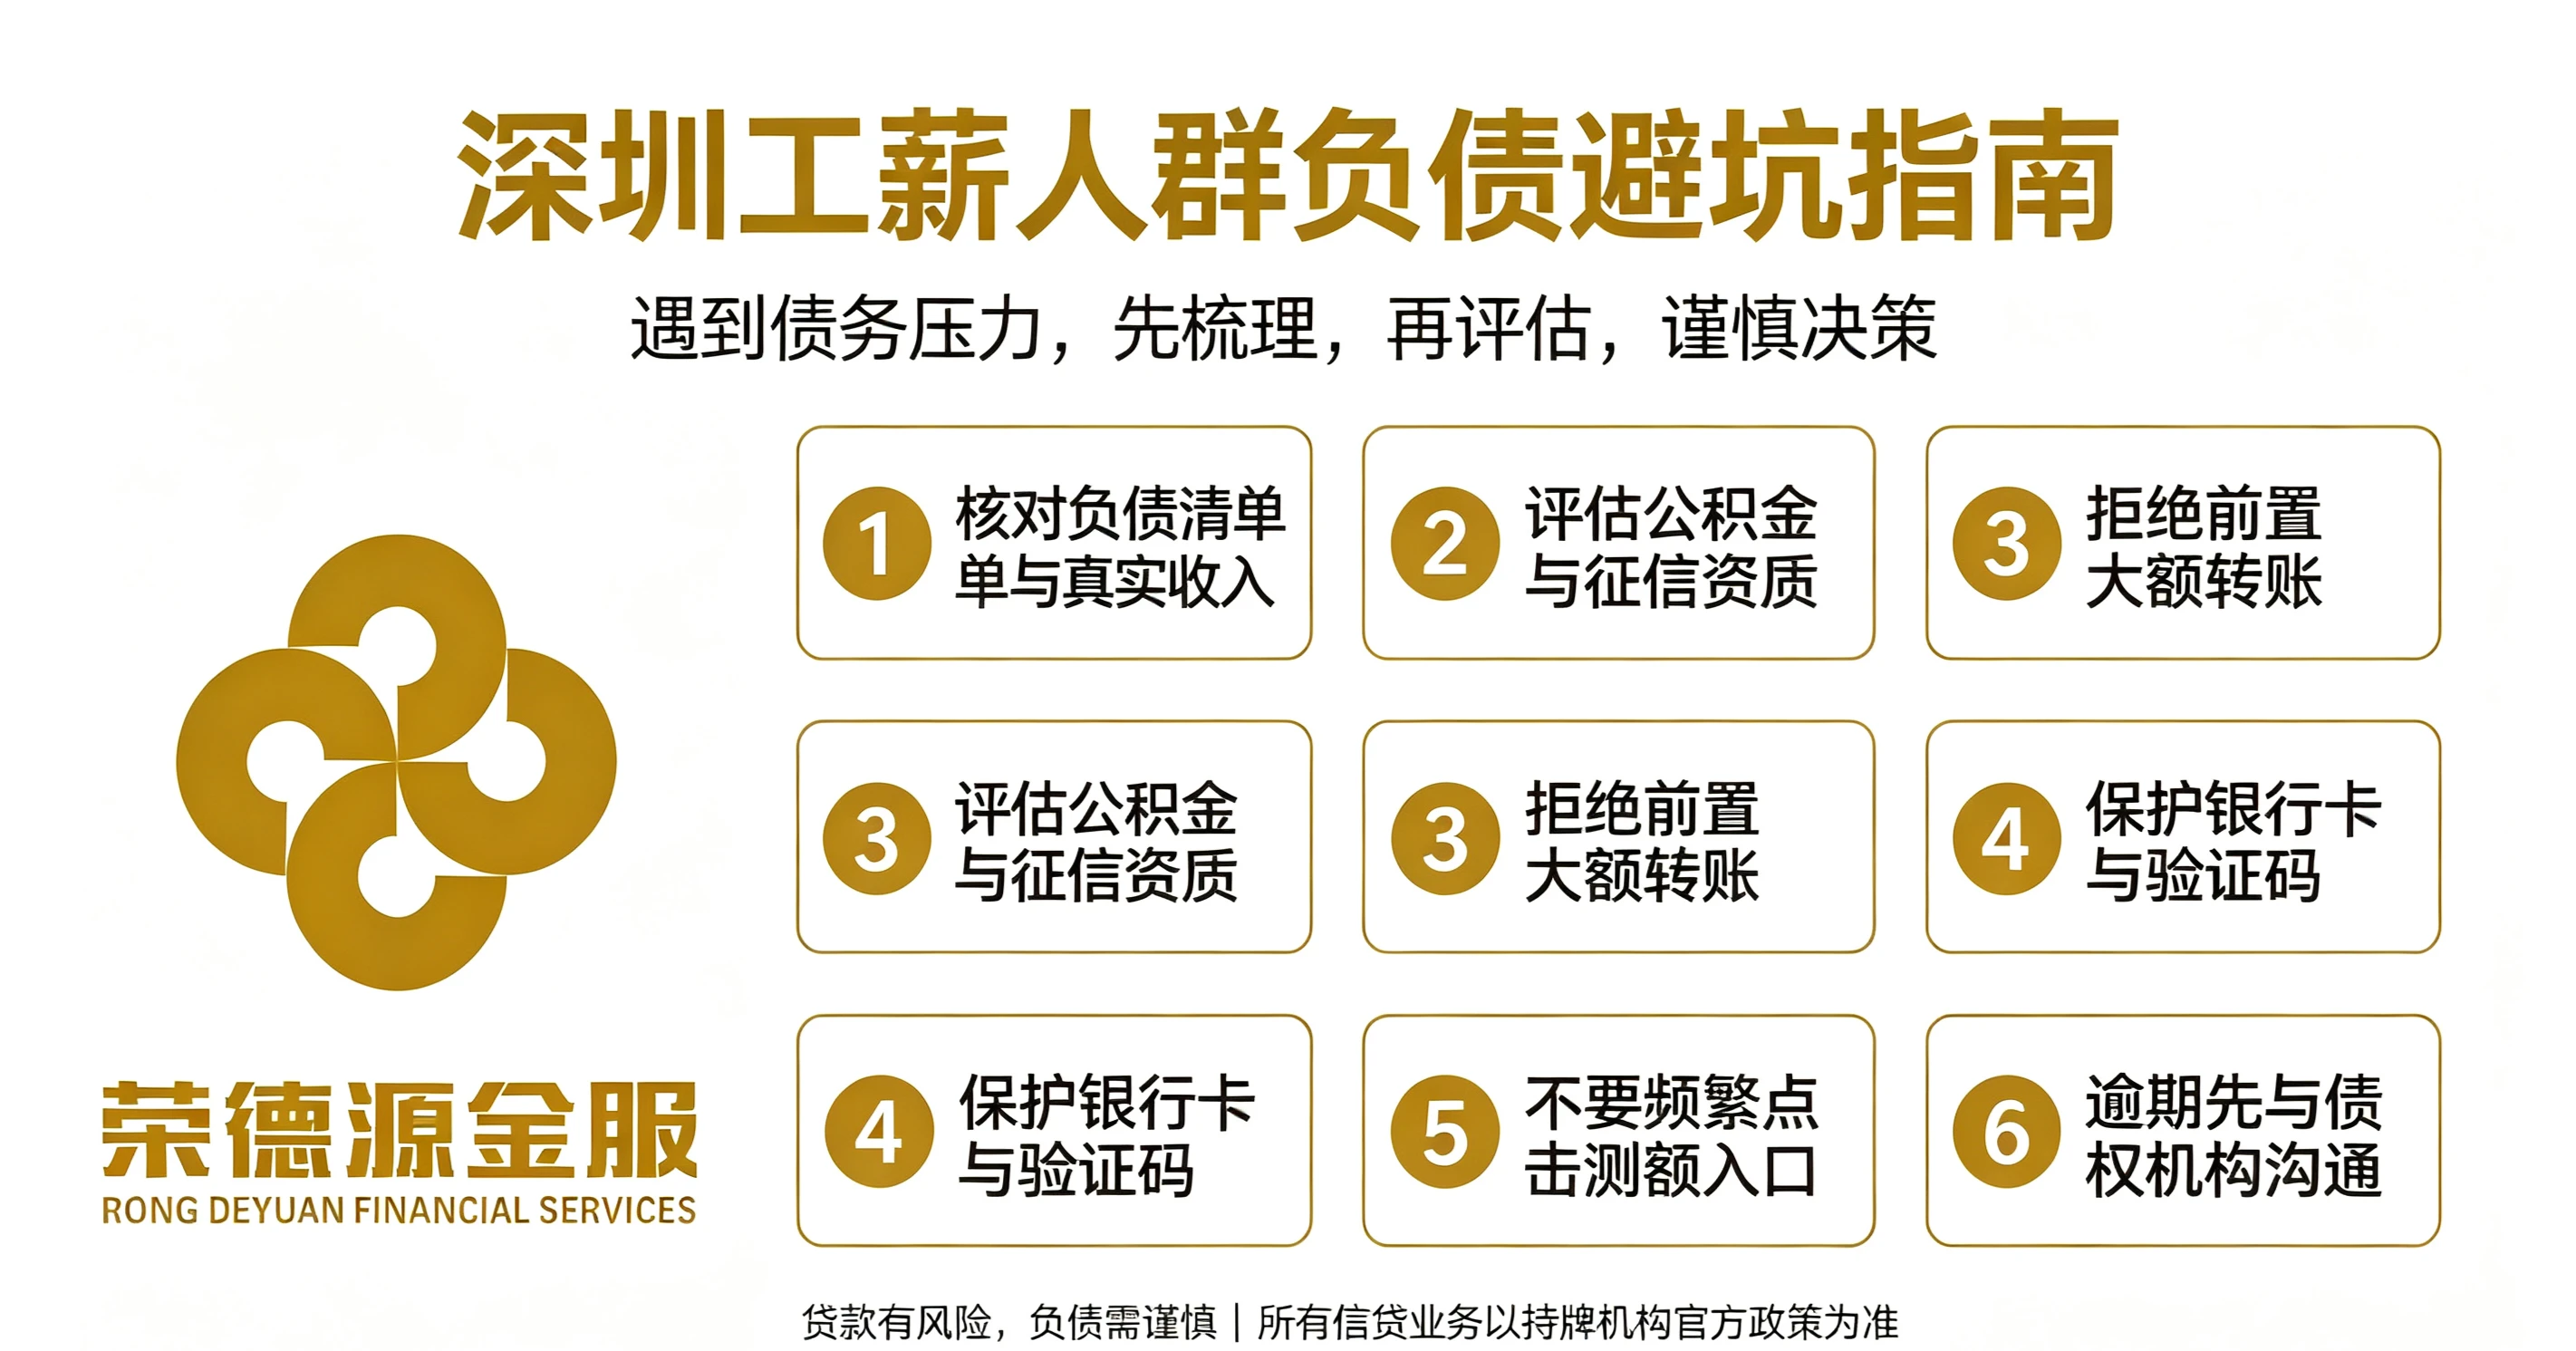
一、核对负债清单与真实收入
遇到债务压力,第一步是全面梳理个人负债情况。统计全部信用卡、信用贷、网贷、分期账单的本金、月供、实际年化成本,同时核算个人税后可支配收入。只有清楚掌握负债全貌和真实还款能力,才能做出理性决策。切忌在信息不全的情况下盲目申贷或轻信他人方案。
二、评估公积金与征信资质
正视自身征信、公积金、收入情况。公积金缴存基数8000元及以上、征信记录优良、岗位稳定的优质工薪人群,可咨询正规银行债务重组方案。资质不达标者不盲目申贷,避免负债和查询记录持续恶化。频繁点击各类测额入口会触发征信查询,进一步降低个人信用评分。
三、拒绝前置大额转账
任何以解债、停息、征信修复为名收取前期费用的机构,全是骗局。坚决不转账、不参与。正规业务贷款资金直接发放到客户本人实名账户,不会要求资金转入中介账户。依据《防范和处置非法集资条例》相关规定,参与非法集资产生的所有财产损失,均由参与者自行承担,不受法律保护。
四、保护银行卡与验证码
绝不向第三方泄露银行卡、验证码、预留手机号,保留与银行的直接沟通权限。诈骗团伙会刻意诱导用户交出金融信息,彻底切断用户与银行的直接沟通渠道,通过伪造审批截图制造"债务正在办理"的假象。保护个人金融信息是防范诈骗的第一道防线。
五、不要频繁点击测额入口
频繁申贷、测额会触发风控预警,导致征信查询次数超标。近2个月征信查询超过4次、近3个月超过8次,大概率会被银行拒贷。每次点击"查看额度""快速审批"等按钮都可能产生一次征信查询记录,务必谨慎操作。
六、逾期先与债权机构沟通
如果已经出现逾期或即将逾期,应主动与债权机构(银行、持牌消费金融公司)沟通协商,说明实际困难,争取延期还款或调整还款计划。切勿轻信第三方"停息挂账""债务协商"等违规服务,这些操作不仅无法解决问题,还可能造成征信永久损伤和法律风险。
风险免责提示
本文为公益金融科普内容,基于官方监管文件、公开行业信息及公共案例整理,仅作学习参考,不构成任何信贷办理、金融交易、债务处置的个性化指导与借贷建议。贷款有风险,负债需谨慎,所有信贷业务以持牌机构官方政策为准。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
