
金融科普6 次浏览
深圳信贷避坑指南|认准合规机构,避开高频套路
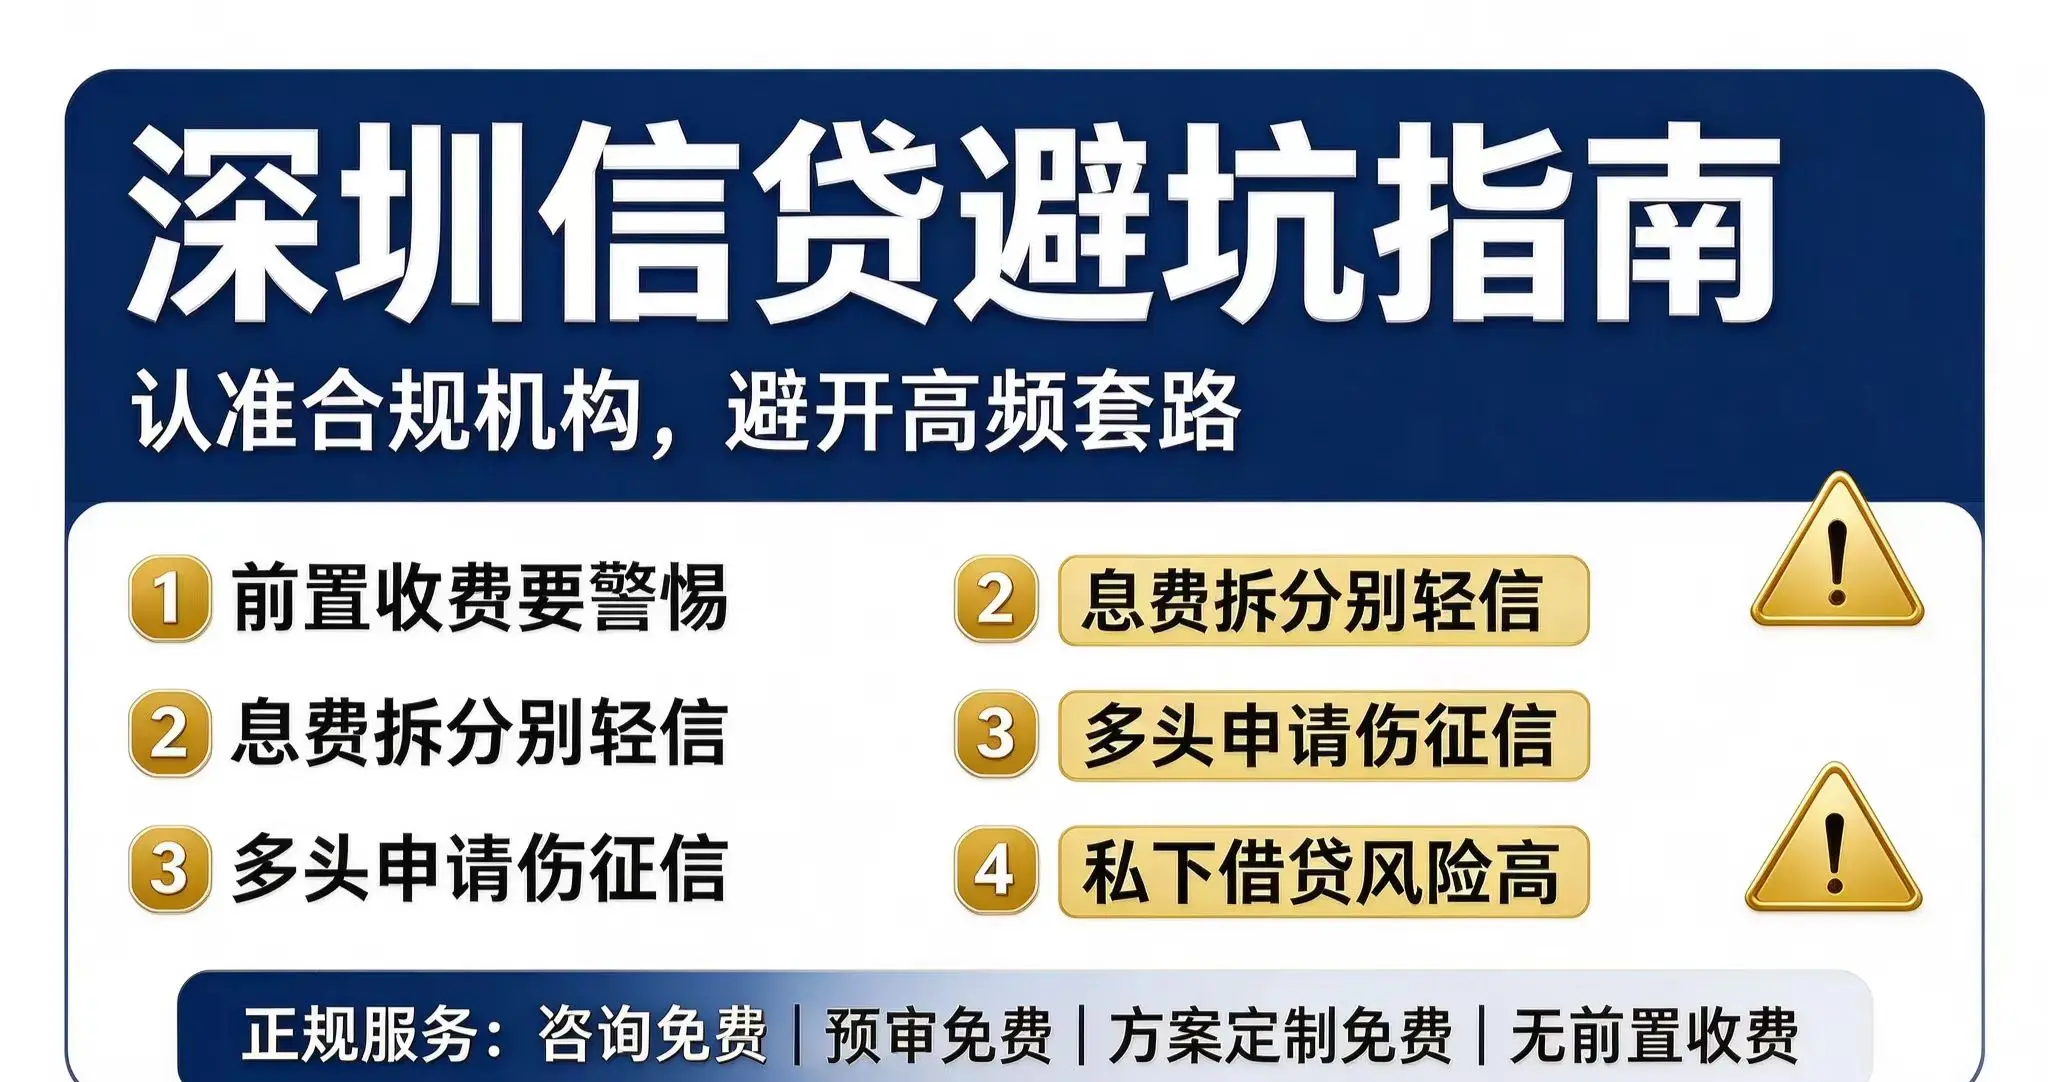
深圳信贷市场机构众多、产品繁杂,各类融资套路层出不穷。深圳荣德源金服整理深圳信贷避坑指南,帮助深圳工薪族、个体工商户、中小微企业主认准合规机构,避开高频套路,守护征信资产与资金安全。正规服务标准:咨询免费、预审免费、方案定制免费、无前置收费。
一、避坑一:前置收费要警惕
前置收费是深圳信贷市场最常见的违规套路之一。部分非合规机构在用户尚未获得任何实质性服务、甚至尚未提交银行申请之前,即以"资料审核费""渠道对接费""风险评估费""内部通道费"等名目收取数百至数万元不等的费用。
1、前置收费的常见话术
- "需要先交XX元资料审核费,才能进入银行审批流程"
- "我们走的是内部通道,需要缴纳通道使用费"
- "先交定金锁定低利率名额,审批不通过全额退款"(实际退款流程漫长且困难)
- "需要购买我们的增值服务包,才能提高审批通过率"
2、正规机构的服务收费模式
深圳荣德源金服严格执行"咨询免费、预审免费、方案定制免费、无前置收费"的服务标准。所有服务费用均在融资方案确认、银行审批通过、用户知情同意后方可收取,且费用明细全程透明、逐项列明。用户有权在任何阶段终止合作,无需承担任何隐性费用。
3、如何识别前置收费陷阱
凡是要求在提交银行申请前缴纳任何费用的机构,均应高度警惕。正规银行及合规居间服务机构,不会在审批结果确定前收取任何费用。用户在面对前置收费要求时,应要求对方提供书面收费明细、退款保障条款,并核实机构营业执照及经营资质。
二、避坑二:息费拆分别轻信
息费拆分是部分非合规机构常用的误导手段。通过将贷款利息与服务费、担保费、账户管理费、手续费等拆分开来分别报价,制造"低利率"的假象,实际综合年化成本远超表面利率。
1、息费拆分的典型场景
某机构宣称"年化利率仅3%",但实际合同中另收2%服务费、1%担保费、0.5%账户管理费,综合年化成本实际达到6.5%以上。更有甚者,部分网贷产品将利息隐藏在"分期手续费""技术服务费"等名目下,借款人难以识别真实融资成本。
2、如何计算真实综合年化成本
深圳荣德源金服建议借款人关注以下核心指标:将所有费用(利息、服务费、担保费、管理费等)加总后除以实际到手金额,再折算为年化利率;使用IRR(内部收益率)公式计算真实年化成本,而非简单地将月费率乘以12;要求机构提供完整的综合年化成本明细,拒绝任何模糊报价。
3、监管对综合成本明示的要求
2026年金融监管新规明确要求,所有新增贷款业务必须明示完整真实综合年化融资成本。深圳荣德源金服严格执行综合成本公示制度,在方案确认前逐项列明所有费用,经用户知情确认后方可推进业务。
三、避坑三:多头申请伤征信
多头申请是深圳信贷用户最容易忽视、却对征信伤害最大的行为之一。部分非合规机构为追求"通过率",同时向多家银行提交申请,导致用户征信查询记录短期内急剧增加,触发银行风控预警。
1、征信查询频次的风控红线
深圳主流商业银行对征信查询频次有明确的隐性风控红线:近2个月征信硬查询超过4次、近3个月超过8次、近6个月超过12次,均可能触发风控预警,导致降额或拒贷。硬查询包括贷款审批查询、信用卡审批查询、担保资格审查等。
2、多头申请的连锁危害
- 征信查询记录泛滥,被银行标记为"资金饥渴型"客户
- 大数据风控评分下降,影响后续所有信贷业务办理
- 多头借贷导致负债结构紊乱,月供压力叠加
- 频繁申贷记录长期留存征信报告,影响周期长达2年
3、如何避免多头申请
深圳荣德源金服坚守"先诊断、后进件"原则,在用户正式提交银行申请前完成全维度资质体检,精准匹配最适配的银行产品,避免盲目多头申贷。一次精准匹配,胜过十次盲目尝试。
四、避坑四:私下借贷风险高
私下借贷(民间借贷、私人放贷、网络私人贷款等)是深圳信贷市场的高风险领域。部分用户在银行申贷受阻后,转向私下借贷渠道,面临极高的法律风险与资金风险。
1、私下借贷的常见风险
- 利率不受法律保护:超过LPR四倍的民间借贷利率不受法律保护,但借款人往往在签约时难以识别
- 暴力催收风险:部分私人放贷机构采用非法催收手段,严重影响借款人及家人正常生活
- 合同陷阱:私下借贷合同往往存在阴阳合同、砍头息、利滚利等违法条款
- 征信无法修复:私下借贷逾期不影响央行征信,但可能引发诉讼、执行等法律后果
- 资金安全无保障:私人放贷机构不受金融监管,存在跑路、失联等风险
2、正规融资渠道的优势
深圳荣德源金服依托平安银行等主流商业银行的产品体系,为用户提供合规、透明、受监管的融资服务。所有信贷业务最终由持牌金融机构独立审核决定,利率、额度、期限均在监管框架内执行,借款人权益受法律充分保护。
五、深圳信贷合规机构识别指南
深圳荣德源金服建议用户从以下维度识别合规融资服务机构:
- 营业执照核查:核实机构营业执照经营范围是否包含融资咨询服务
- 收费模式透明:正规机构无前置收费,费用明细全程透明
- 不承诺包过:合规机构不承诺百分百通过、不夸大授信额度
- 不伪造材料:正规机构基于用户真实资质提供服务,不包装虚假材料
- 本土化服务:深耕深圳本地市场,熟悉深圳银行审批规则与政策动态
风险免责提示
本文为深圳信贷避坑科普内容,不构成任何贷款办理邀约或金融服务承诺。深圳荣德源金服提供信息咨询与方案规划服务,不发放贷款、不干预银行审批。所有授信额度、利率、审批结果均以银行官方终审结论为准。融资存在风险,借贷需谨慎,请认准合规机构、理性规划融资。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
