
金融科普2 次浏览
优质人群债务优化解析|认清征信误区,为何不建议选择协商与个人破产
随着个人信贷与企业经营融资的普及,多数优质上班族、公职人员、国企事业单位职工、高学历群体及实体企业经营者,普遍存在多笔信贷叠加、账单分散、还款节奏杂乱、综合融资成本偏高的负债问题。这类人群普遍具备收入稳定、征信良好、职业资质优质、履约能力强的特点,仅仅是债务结构不合理,导致月度还款压力增大、资金周转效率降低。
一、征信核心误区:普通逾期与协商、破产记录并非同一风险等级
在长期债务规划服务过程中,发现绝大多数负债者存在共性认知误区,认为所有征信不良记录的影响周期与权重一致,只要结清欠款,数年之后均可自动恢复征信状态。事实上,金融征信系统对被动履约失误和主动变更履约责任的判定标准截然不同,二者的风控影响差距极大。
根据国家征信管理相关规范,普通信贷逾期属于临时性资金周转失误,为被动履约延迟。个人全额结清逾期欠款后,不良征信记录将在5年后自动消除;结清满两年后,个人征信数据基本恢复正常,可正常申请房贷、消费贷、经营贷等各类信贷业务,对个人长期金融资质影响有限。
而债务协商分期、停息挂账、个人破产等处置方式,核心是债务人主动向金融机构申请变更原有借贷合约,调整还款周期、降低履约标准、申请债务缓减,属于主动放弃全额履约责任。该类行为不会直接标注为逾期,但会在金融机构内部风控系统留存永久性履约异常标记,属于银行重点风控的负面信息。
可以通过通俗的履约逻辑理解银行风控底层逻辑:人际拆借场景中,临时资金紧张延后数日还款,足额结清后不会影响彼此信任;但如果主动要求减免欠款、修改既定还款约定,属于主动打破履约承诺,信任关系将彻底受损。
银行信贷风控逻辑与此完全契合,临时逾期属于可包容的客观资金波动,而主动改约、协商、破产属于主观履约失信,即便后续债务全额结清,对应的风控标记仍会长期留存,持续影响信贷审批、授信额度及贷款利率。
二、真实案例解析:优质客群选错债务方案的隐性代价
相较于普通负债人群,拥有稳定职业、优质征信的群体,一旦选择兜底类纾困政策,付出的代价远大于短期减负收益。结合真实落地案例,可直观体现优质人群盲目选择协商、破产的潜在风险。
案例一:国企优质员工规避债务协商风险实操参考
深圳某大型国企在编员工,本科学历,长期稳定在岗,公积金缴存基数9500元,月个税对应真实收入12000元,个人征信纯白无任何不良记录,属于银行重点扶持的优质低风险客群。该员工名下持有多笔消费贷及信用卡分期产品,账单分散、还款日无序,每月还款频次高,长期占用个人流动资金,导致周转压力持续增大。
初期该用户曾咨询市面中介机构,了解停息挂账、债务协商服务,中介以"大幅降低月供、快速减负"为宣传点,推荐其办理协商分期。从短期视角来看,该方案确实可以减少月度还款压力,但存在极大长期隐患。
国企在编人员需定期参与岗位信用备案、职级晋升资质审查,征信履约异常标记会直接影响职业评级与发展;同时,征信留存协商记录后,个人将永久丧失银行优质客群资质,未来房贷、大额信贷、消费融资等业务审批会持续受限。
为规避征信与职业双重风险,该用户最终放弃协商方案,选择合规市场化垫资债务重组服务,全程保持正常履约状态,无任何征信留痕,在保全个人优质资质的前提下,彻底解决债务杂乱、还款压力大的问题。
案例二:小微企业主规避个人破产风险经营案例
深圳某实体制造业小微企业,稳定经营3年以上,年增值税开票金额580万元,拥有真实经营场地、稳定上下游合作渠道及合规对公流水,企业法人及企业主体征信均保持优良状态,无任何逾期、失信记录。
企业前期因经营周转需求,办理多笔小额经营性贷款,因贷款到期时间不统一、还款节奏混乱,频繁还款占用大量经营现金流,导致企业资金周转效率降低,经营压力持续攀升。法人曾计划通过个人破产方式一次性化解债务压力。
从专业角度分析,该选择得不偿失。个人破产不仅会对法人施加限制高消费管控,留存终身征信异常标记,还会直接影响企业后续经营贷续贷、对公授信、项目融资等核心经营业务,造成企业资金链受限,阻碍企业长期稳定发展。
最终该企业通过标准化市场化债务重组服务,整合零散经营负债,优化还款周期与综合融资成本,全程零征信损伤、零经营风险,有效盘活企业流动资金,保障企业稳健经营。
三、政策定位辨析:兜底纾困政策不适用于优质稳定客群
个人破产、债务协商分期等官方纾困政策,核心定位是社会金融风险兜底保障,主要服务于现金流彻底断裂、无稳定收入、无有效资产、已全面逾期且完全无力按照原合约履约偿债的负债人群,是绝境负债者摆脱债务泥潭的最后保障。
但对于公职人员、国企事业单位职工、大型企业优质上班族、合规经营的实体企业主而言,该类政策完全不适用。这类人群具备稳定收入、优良征信、优质职业背书、持续履约能力,未来存在大量购房、经营、消费融资需求,个人金融资质与职业发展、企业经营深度绑定。
同时,个人破产附带的限高管控、消费出行约束、长期考察期监管等规则,会严重影响个人正常生活、职业发展与企业合规经营,对于仅存在债务结构不合理、无实质性偿债危机的优质人群,无需承担此类不可逆的长期代价。
结语
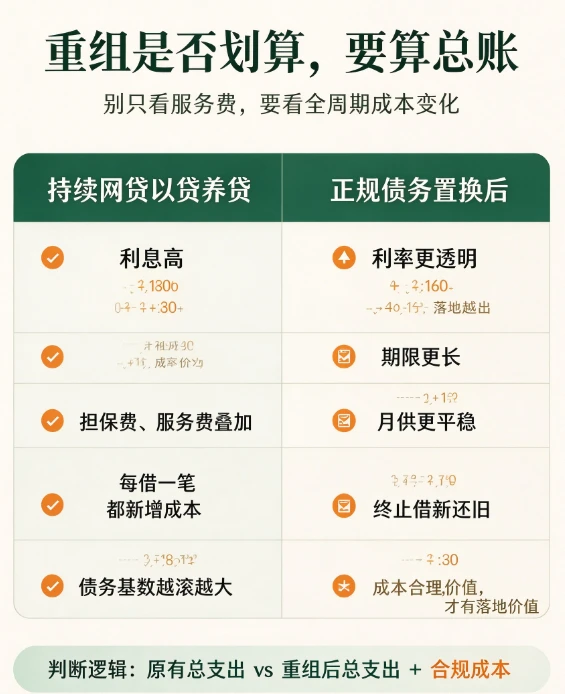
各类官方债务纾困政策均有明确的适用边界,兜底性救助政策并非适配所有负债人群。对于拥有稳定优质职业、良好征信资质的群体而言,多年积累的个人金融信誉、职业背书,价值远高于短期债务压力的缓解。盲目选择协商、破产等兜底方式,看似解决了短期资金难题,实则会造成长期征信受损、职业受限、经营受阻等不可逆后果。相较于存在诸多隐性弊端的传统纾困方式,合规透明的市场化垫资债务重组模式,能够在不损伤征信、不影响职业与经营发展的前提下,科学规整负债结构、降低融资成本、优化还款体系,是适配优质工薪群体与合规实体企业的专业负债优化路径。
风险提示
本文仅做金融征信规则、债务规划知识科普,不构成任何信贷办理、债务处置、投融资指导建议。各类债务优化方式均存在市场风险与审批不确定性,个人及企业需结合自身征信状态、职业属性、现金流情况独立审慎决策。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
