
金融科普4 次浏览
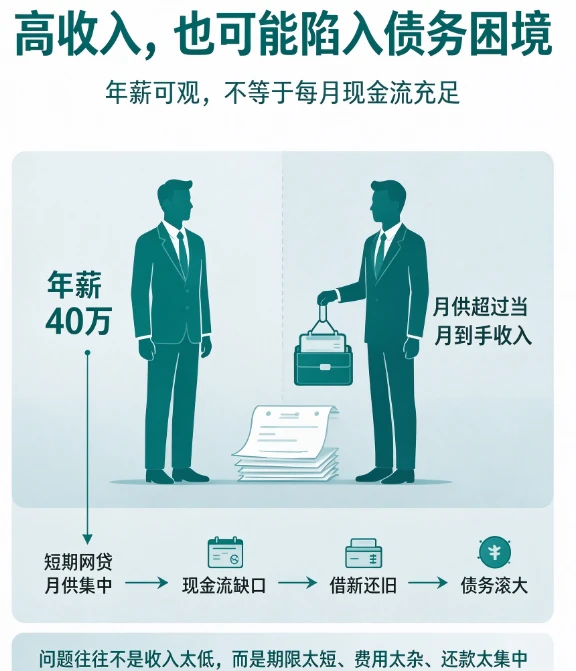
高收入也可能陷入债务困境|年薪可观不等于每月现金流充足
很多舆论跟风放大债务重组风险、全盘否定垫资置换模式,完全忽略了体制内、国企高薪人群的真实负债处境。这类优质工薪群体并非盲目借贷、非理性透支,大多是家庭应急、房产装修、子女教育、临时经营周转产生的合规负债,核心困境在于网贷产品设计缺陷造成的结构性债务危机、以贷养贷恶性循环,而非个人履约能力不足。
一、网贷产品设计缺陷造成的结构性债务危机
市面上主流网贷、互联网消费贷,普遍存在周期极短、月供集中、隐性收费叠加的特点,多数大额网贷仅6-12个月还款周期。很多年薪40万级别的优质上班族,年度收入稳定可观,但月度到手现金流有限,一旦遇到月度收支波动,就会出现单月月供远超当月薪资的尴尬局面。
问题往往不是收入太低,而是期限太短、费用太杂、还款太集中。
二、没有正规渠道的两条绝路
在没有正规垫资重组渠道的前提下,这类优质人群只有两条绝路:
- 一是硬扛月供崩盘:导致全面逾期,征信出现严重污点,直接影响体制内晋升、国企岗位考核、廉政核查,甚至丢失稳定工作。
- 二是被迫选择债务协商、停息挂账:在征信长期标记履约异常,留下永久性职业隐患。
三、经典脱敏真实案例
深圳一名国企正式在岗职工,年薪40万,征信纯白、公积金与个税缴纳稳定,属于金融机构认定的优质客户。因家庭大额周转需求首次借款30万网贷,原本计划一年内结清。但该笔网贷仅6个月超短周期,本息集中还款,后期连续两月月供远超个人到手工资。为保全征信、保住工作,只能被迫以贷养贷。
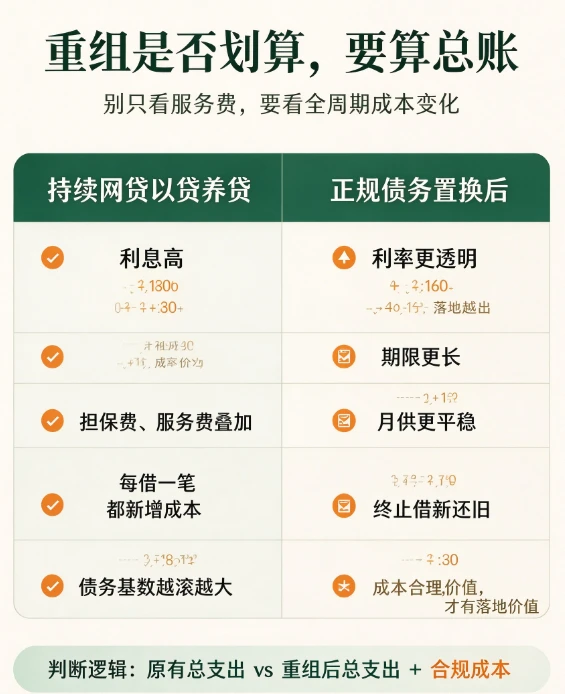
短短一年时间,该用户持续还款十几万,真实本金几乎没有下降,30万原始债务直接滚雪球翻倍至60万。多笔网贷叠加的担保费、服务费、分期手续费持续吞噬现金流,彻底陷入越还越多的死循环。
四、正规垫资重组填补结构性负债漏洞
如果按照片面的新规解读、一刀切否定正规垫资债务重组,这类优质合规负债人群,只能在"逾期失业"和"协商毁征信"之间二选一,这显然不符合金融维稳、为民减负的监管初衷。
正规垫资债务重组、个人债务置换的存在,恰恰是填补了网贷短周期、高月供带来的结构性负债漏洞,是贴合优质工薪真实财务现状的合规负债优化解决方案。
风险免责声明
本文为公开金融科普内容,所有内容仅作知识参考,不构成任何金融交易、债务办理、投融资决策的个性化建议与业务邀约。任何金融决策请个人独立研判、审慎选择,自行承担决策后的所有风险与结果,切勿盲目跟风操作。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
