
企业融资4 次浏览
对公授信合规避坑指南|守住资金用途、征信保护与现金流边界
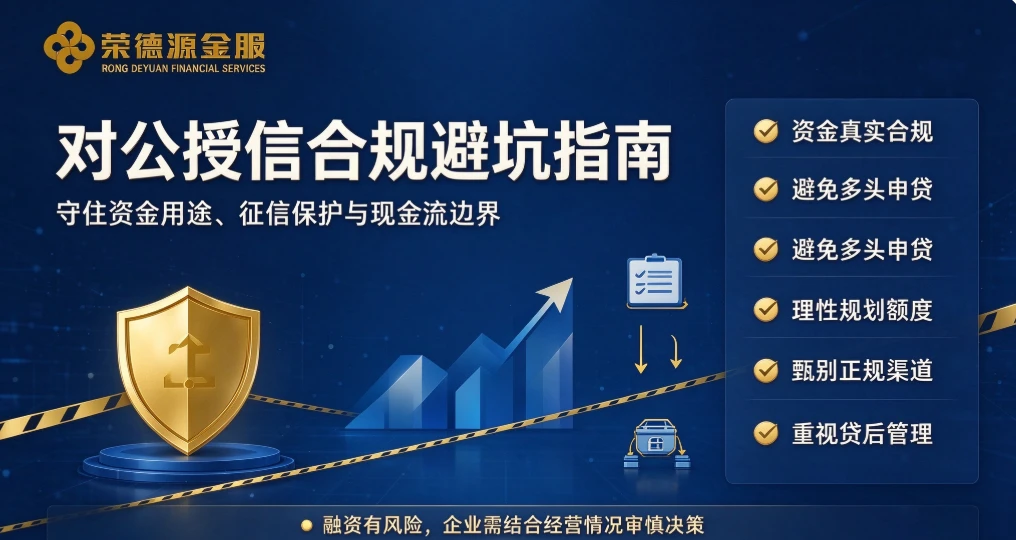
随着金融监管持续收紧,企业对公融资合规性成为银行审核核心重点。深圳实体企业办理大额对公授信,需严格坚守以下避坑准则,守住资金用途、征信保护与现金流边界,规避金融风险与合规隐患。
一、坚守资金合规底线
对公授信资金仅限企业真实生产经营、产能扩建、技术研发、订单备货等合规场景使用,严禁违规挪用。银行常态化开展贷后资金流向核查,违规挪用将直接冻结授信额度。企业需匹配真实的上下游交易合同、资金用途佐证材料,资金直接支付至合作交易方,全程遵循监管与银行资金使用规范。
二、做好企业征信保护
正式提交大额授信申报前,杜绝短期多头申贷、频繁查询征信,优先完成前置风控评估,锁定最优方案后集中进件,保护企业及实控人信用资质。无序多头申贷不仅无法获取大额资金,还会持续拉低企业信用评级,形成征信污点,为后续中长期融资埋下隐患。
三、理性规划融资规模
结合企业营收能力、现金流状况合理申请授信额度,杜绝过度融资、盲目扩贷,规避长期还本付息压力,保障企业经营稳健。不少企业存在融资认知偏差,将短期周转类贷款用于产能扩建、设备升级、工程项目建设等长期投资场景,形成短贷长投的风险结构,贷款集中到期后极易引发现金流断裂。
四、甄别正规融资渠道
警惕"包过审批、保底额度、无视征信"等虚假违规宣传,坚守合规融资理念,选择正规专业的融资咨询服务,规避金融风险与合规隐患。正规融资服务机构具备标准化流程、公开透明的资费标准、可追溯的实操步骤,无隐形消费、无强制捆绑、无虚假承诺。
五、重视常态化贷后管理
授信放款后,规范企业经营运作与资金使用,留存完整经营资料,积极配合银行常态化贷后回访、风控核查,保障授信额度稳定可持续使用。针对企业存量贷款提前规划续贷衔接,通过负债优化、融资置换、结构调整,规避资金断档、逾期风险,助力企业搭建低成本、稳周期、健康可持续的长效融资体系。
免责声明
本文仅为行业科普与知识分享内容,仅供企业融资参考,不构成任何贷款邀约、融资承诺及投资建议。所有银行授信额度、利率、期限最终以持牌商业银行官方审批结果为准,融资存在一定风险,企业需结合自身经营情况审慎决策。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
