
服务项目
深圳工薪公积金信用贷:优质工薪群体融资资质科普
深圳公积金信用贷,是持牌银行面向深圳正常缴存公积金的工薪人群推出、依托公积金缴存记录作为核心收入佐证的无抵押个人信用贷款。本文主要解释深圳工薪公积金信用贷的定义边界、适配人群与银行审批的核心判断标准。本文仅做资质科普,不代表审批结果。
随着 2026 年多项金融监管新规陆续落地实施,深圳房产抵押贷款行业正式进入规范化、透明化、成本明示化的全新发展阶段。对于深圳小微企业经营者、个体工商户及自有房产业主而言,深圳房产抵押贷款、不动产抵押融资、经营性房抵贷款,是现阶段适配度最高、资金稳定性最强、综合融资成本可控的实体融资渠道。
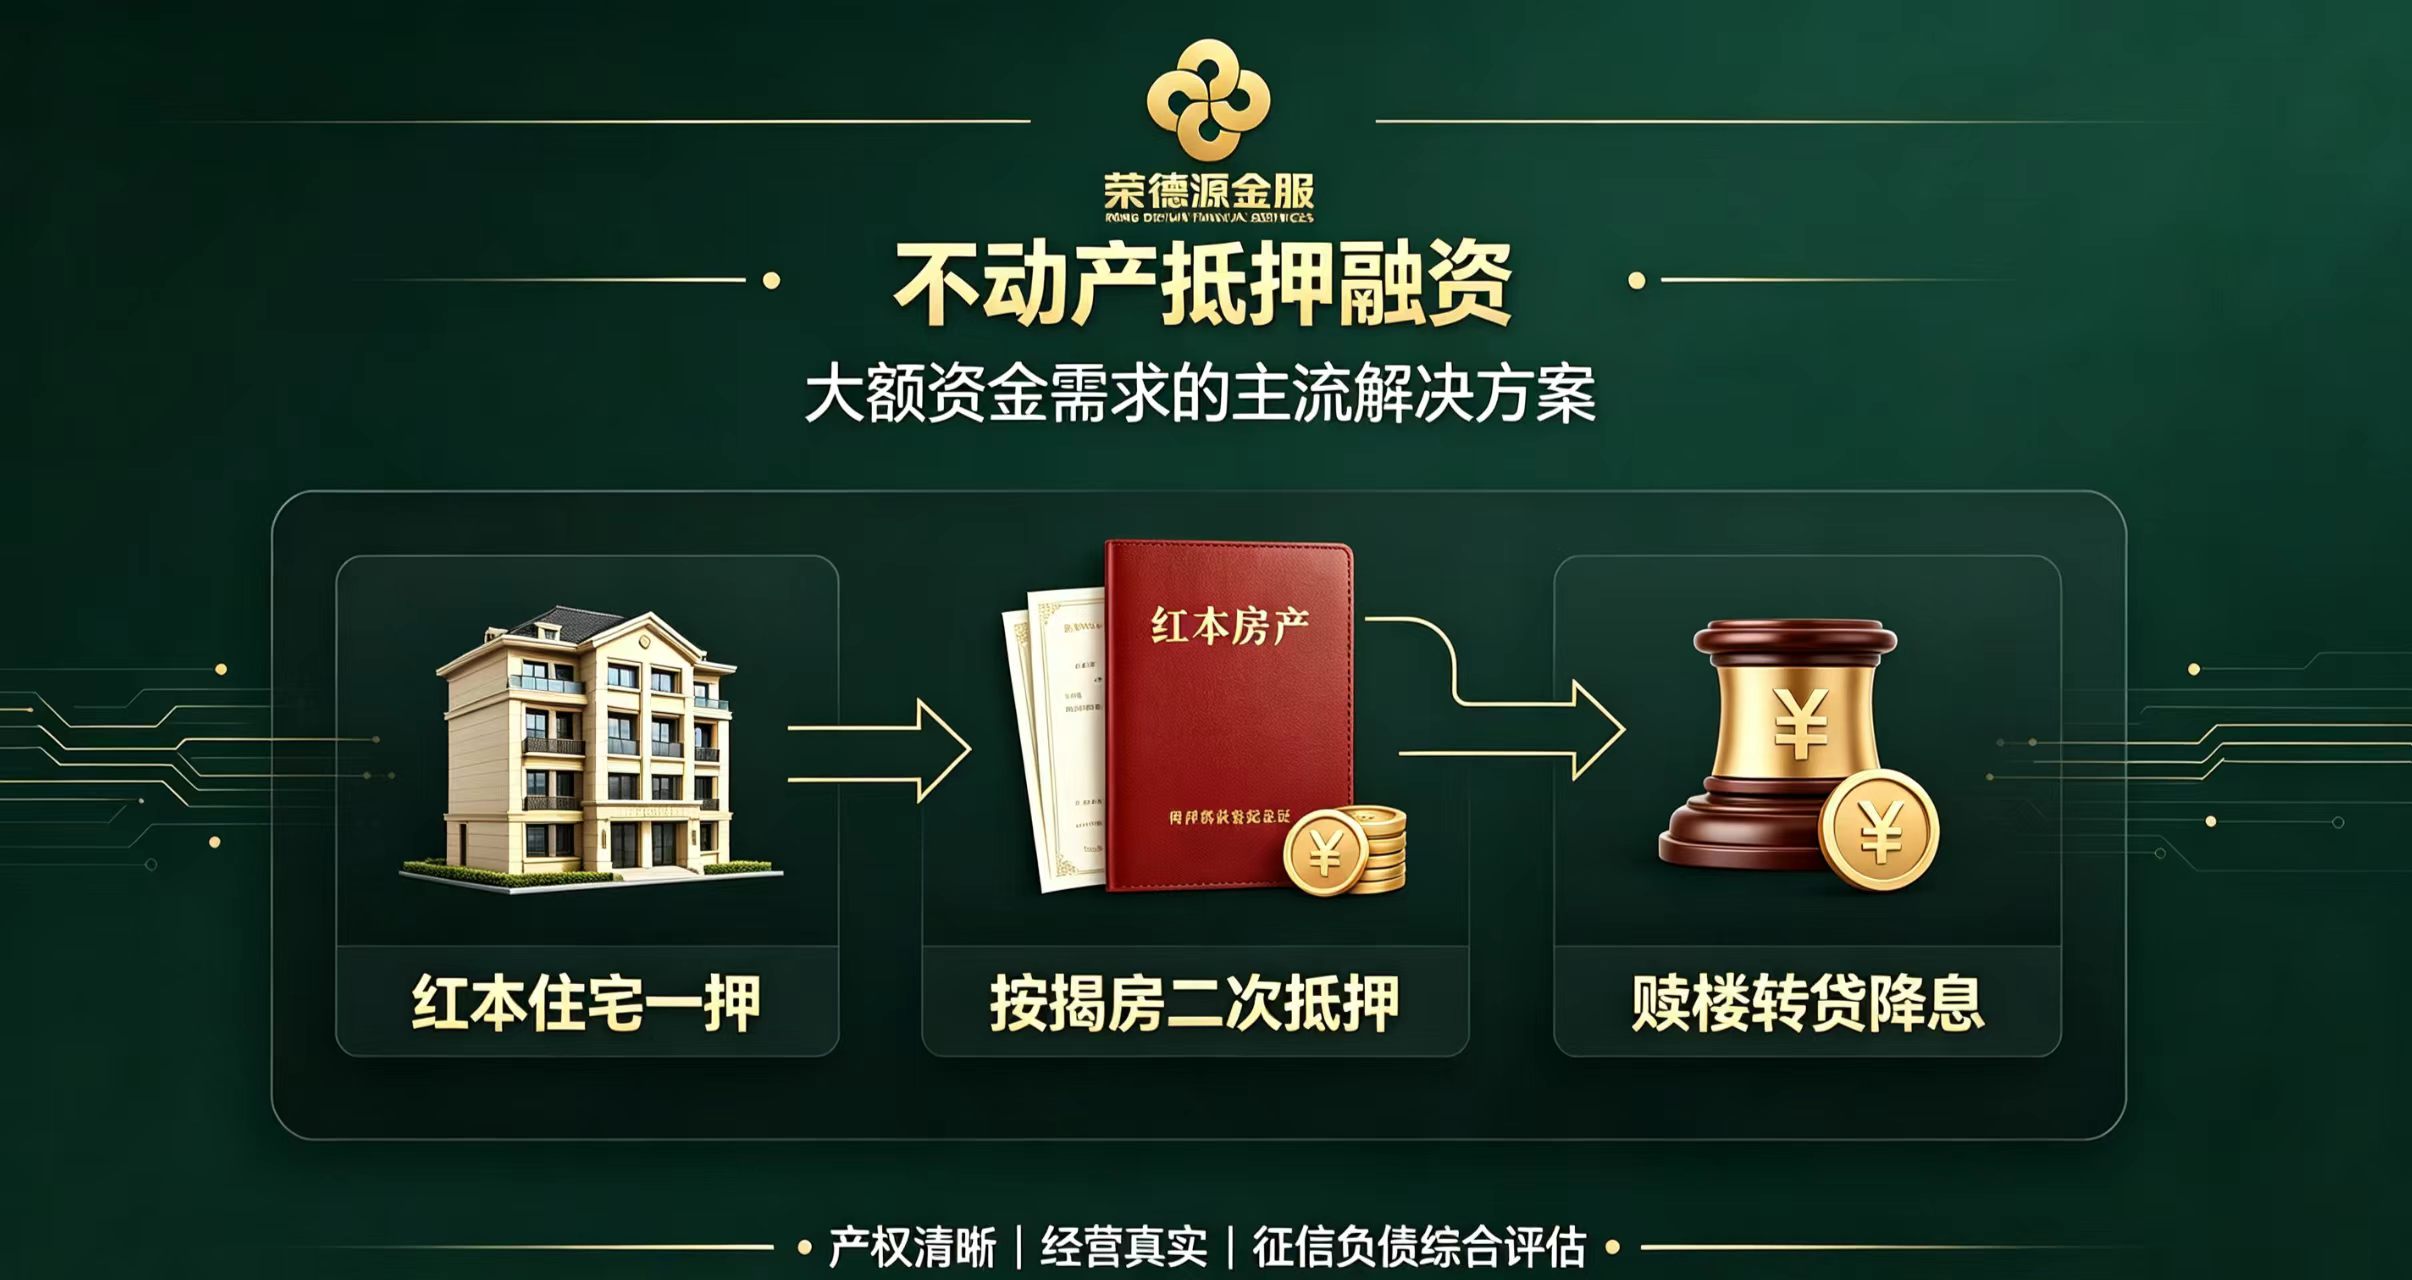
随着 2026 年多项金融监管新规陆续落地实施,深圳房产抵押贷款行业正式进入规范化、透明化、成本明示化的全新发展阶段。对于深圳小微企业经营者、个体工商户及自有房产业主而言,深圳房产抵押贷款、不动产抵押融资、经营性房抵贷款,是现阶段适配度最高、资金稳定性最强、综合融资成本可控的实体融资渠道。
相较于信用贷款额度受限、授信周期短、月供压力集中等问题,正规深圳房产抵押贷款凭借额度适配性强、期限灵活、还款方式多元、审批体系成熟等优势,广泛应用于企业经营周转、项目垫资、门店扩张、设备更新、家庭大额合规消费等场景。
但由于市场信息繁杂、行业中介服务参差不齐,大量融资用户对深圳正规房抵办理条件、审批逻辑、合规边界、收费标准、居间服务价值存在普遍认知偏差,容易出现盲目进件、审批被拒、征信查询过多、方案不匹配、隐性成本超标等问题。
深圳荣德源金服立足深圳本地金融居间服务市场,严格对标 2026 年金融监管政策要求,结合《金融产品网络营销管理办法》、8 月 1 日《个人贷款业务明示综合融资成本规定》(金规〔2026〕2 号)及深圳 7 月金融风险警示内容,系统化梳理深圳房产抵押贷款合规办理标准、准入资质、风控逻辑、办理流程与行业避坑要点,为深圳有真实资金需求的用户提供可参考、可落地、可核验的合规融资科普内容。
在深圳正规银行及持牌金融机构体系内,房产抵押贷款主要分为经营性房产抵押贷款与消费类房产抵押贷款两大品类,两类产品的监管要求、审核标准、资金用途、准入门槛均有明确区分。
经营性抵押贷是目前深圳市场主流合规不动产融资产品,主要服务深圳本地小微企业主、实际经营者、个体工商户群体。资金用途仅限真实实体经营场景,包含货款结算、经营备货、工程项目周转、设备迭代更新、场地扩租、经营现金流补充等合规用途。
经营性房抵授信额度区间广、年限选择丰富、银行政策稳定、综合年化融资成本透明,适配绝大多数深圳实体经营用户的中长期资金规划需求,也是监管层面重点支持的实体融资方式。
消费类抵押贷主要面向无经营主体的深圳自有房产个人用户,资金仅可用于房屋装修、家庭教育、医疗支出、大额生活消费等合规场景。监管对消费抵押贷资金管控严格,严禁资金流入房地产投资、股票基金、证券理财、虚拟货币等禁入领域。
相比经营性抵押贷,深圳消费类房产抵押贷款对个人征信、收入流水、负债结构审核标准更严格,授信额度上限更低,适合小额、短期、个人合规资金使用需求。
在日常融资咨询过程中,多数用户存在典型认知误区,认为只要拥有深圳房产,即可顺利办理抵押贷款。结合 2026 年最新银行风控规则与监管要求,房产仅作为抵押物风险兜底,真正决定审批结果的是借款人主体资质、还款能力、征信状态、负债结构及资金用途合规性。
无论房产估值高低、地段优劣,如果用户存在征信严重逾期、负债率超标、流水无法覆盖月供、无稳定经营收入、资金用途不合规等问题,均无法通过正规金融机构审批。
结合监管合规要求,行业三大核心事实公开说明: 1、所有深圳房产抵押贷款的审批权限、授信额度、利率定价、放款标准,全部由银行及持牌金融机构独立审核判定。深圳荣德源金服作为正规融资居间咨询机构,不参与授信审批、不发放贷款、无内部特殊通道,不承诺百分百审批通过。 2、不动产抵押贷款属于大额负债融资业务,完成抵押登记后,借款人需严格履约按时还款,长期逾期会触发抵押物司法处置流程,存在资产风险。 3、金融机构贷后资金核查机制严格,一旦发现资金违规挪用,将启动提前结清机制,对用户资金规划造成严重影响。
市场中出现的 “有房即批、无视征信、黑户兜底、当天秒放” 等宣传,均属于违规金融营销,不符合 2026 监管新规要求,也是深圳金融监管部门重点整治的行业乱象。
2026 年落地的系列金融监管政策,全面重塑深圳房产抵押贷款行业服务标准,从成本公示、宣传规范、资质审核、资金管控、居间服务五大维度划定刚性红线,也是深圳荣德源金服开展不动产抵押融资咨询服务的标准化执行依据。
深圳本地监管明确要求,所有不动产抵押融资业务必须依托真实资质、真实经营、真实流水、真实用途开展。严禁中介协助用户伪造经营主体、虚构流水、编造经营材料套取银行贷款;严禁引导用户违规挪用信贷资金;严禁无视用户还款能力,诱导过度负债融资。
新规强制要求,所有个人抵押信贷业务,必须完整公示真实年化综合融资成本。贷款利息、评估费用、公证费用、服务费用及所有关联杂费,必须统一纳入综合成本核算,禁止低息引流、拆分收费、口头模糊报价、隐瞒隐形费用,全面保障融资用户的知情权与选择权。
新规规范金融居间宣传与业务操作,严禁使用包批、稳过、无条件放款、无视资质等误导性话术;严禁虚构成功案例、夸大服务效果;严禁第三方机构介入银行风控、审批、放款核心环节,要求所有金融科普与业务咨询必须客观揭示融资风险。
2026 年深圳银行房抵审批实行抵押物审核 + 借款人主体审核双重风控体系,双向资质达标,方可匹配合规融资方案。
产权清晰无纠纷,无司法查封、无资产冻结、无多重高额抵押; 以深圳商品房住宅为核心可抵押物业,公寓、商铺、厂房可根据机构政策酌情准入; 房产状态正常,无违建记录、无产权争议、符合不动产抵押登记规范; 房龄合理、片区流通性良好,直接影响授信额度与审批通过率。
具备稳定经营收入或个人收入,月供可控制在收入安全区间,具备持续履约能力; 征信记录合规,无当前严重逾期、无呆账代偿、无失信被执行,近期查询频次合理,无多头借贷问题; 个人及企业整体负债率可控,无隐性债务超标情况; 可提供真实可核验的资金用途佐证材料,严格遵守贷后资金监管要求; 具备良好履约意识,无不良负债习性,无非理性透支行为。
针对收入不稳定、经营亏损严重、负债率超标、征信重度受损、以贷养贷人群,正规居间服务将如实评估劝退,杜绝用户盲目办理大额抵押融资,规避资产与征信风险。
为适配最新监管要求、提升办理效率、保障用户融资安全,深圳荣德源金服严格按照新规标准,执行标准化、透明化、可溯源的不动产抵押融资咨询服务流程。
第一,全面资质筛查体检。整合用户房产信息、征信报告、流水账单、负债结构、经营状态,全方位排查资质短板,精准预判审批通过率,规避无效征信查询。
第二,新规标准方案测算。结合用户真实资质,匹配多家银行最新房抵政策,横向对比年化综合成本、授信年限、还款方式、月供压力,筛选适配性最优的合规融资方案。
第三,真实材料合规梳理。依托用户自有真实资料,按照银行风控审核逻辑规整材料,全程零造假、零包装、零虚构,坚守合规底线。
第四,全流程节点跟进服务。从房产评估、银行面签、资料进件、风控审核、抵押登记到最终放款,全程跟进业务节点,实时同步办理进度,提示流程风险与注意事项。
第五,融资风险前置告知。客观告知用户抵押融资履约责任、逾期风险、资产处置风险、贷后资金使用规范,帮助用户理性规划大额负债。
在监管规范化背景下,市场违规中介套路更具隐蔽性,深圳融资用户办理房抵业务需重点规避五大行业风险: 1、规避夸大宣传套路:任何 “包批稳过、无视征信、黑户可做” 宣传均不符合监管要求,属于违规营销。 2、规避低价引流套路:拒绝只报表面利率、隐瞒综合杂费的不透明报价方式,必须核验完整年化综合融资成本。 3、规避材料造假套路:虚假流水、虚假经营材料申贷存在骗贷风险,将直接导致拒贷、抽贷及法律责任。 4、规避前置收费套路:正规合规服务无定金、保证金、包装费等前置收费,所有费用落地后协议化公示。 5、规避资金挪用套路:严格遵守资金用途监管,杜绝违规流入禁入领域,防止贷后抽贷风险。
2026 年深圳房产抵押贷款行业全面走向合规化、透明化、标准化,正规不动产抵押融资,是服务实体经营、优化个人资金结构的专业金融工具,并非盲目负债的融资捷径。
深圳荣德源金服始终坚持合规居间服务准则,以用户真实资质、真实还款能力、真实资金需求为核心,优先评估风险、再匹配方案,优先判断适配性、再推进业务落地,杜绝诱导过度融资、杜绝虚假宣传、杜绝违规操作,为深圳本地用户提供安全、透明、合规、高效的房产抵押贷款咨询与方案匹配服务。
未来,机构将持续对标最新金融监管政策,迭代标准化合规服务体系,帮助更多深圳企业与个人理性做好不动产融资规划,守护个人征信安全与固定资产安全,助力深圳实体经营稳健发展。
风险声明:本文为官网行业合规科普内容,用于金融知识普及与业务规范解读,不构成任何借贷授信与融资办理建议。所有房产抵押贷款最终审批结果、额度、利率、放款规则均以持牌金融机构官方审核为准,融资存在履约风险与资产风险,请用户结合自身实际情况理性融资。
同分类的融资资讯与债务优化指南
深圳公积金信用贷,是持牌银行面向深圳正常缴存公积金的工薪人群推出、依托公积金缴存记录作为核心收入佐证的无抵押个人信用贷款。本文主要解释深圳工薪公积金信用贷的定义边界、适配人群与银行审批的核心判断标准。本文仅做资质科普,不代表审批结果。
同城线下融资咨询,是指在深圳本地实体接待场所,融资咨询顾问与客户当面核对资料、开展征信诊断、负债盘点、融资方案对比的居间咨询服务。该服务不直接发放贷款,所有融资产品对接持牌银行及正规持牌金融机构。
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
