
助贷服务
深圳荣德源金服综合助贷:正规融资咨询帮您整理材料、匹配方案
深圳荣德源金服介绍综合助贷与正规融资咨询,说明助贷机构的服务边界、真实作用、材料整理逻辑与识别黑中介的方法,帮助融资需求者建立科学认知。
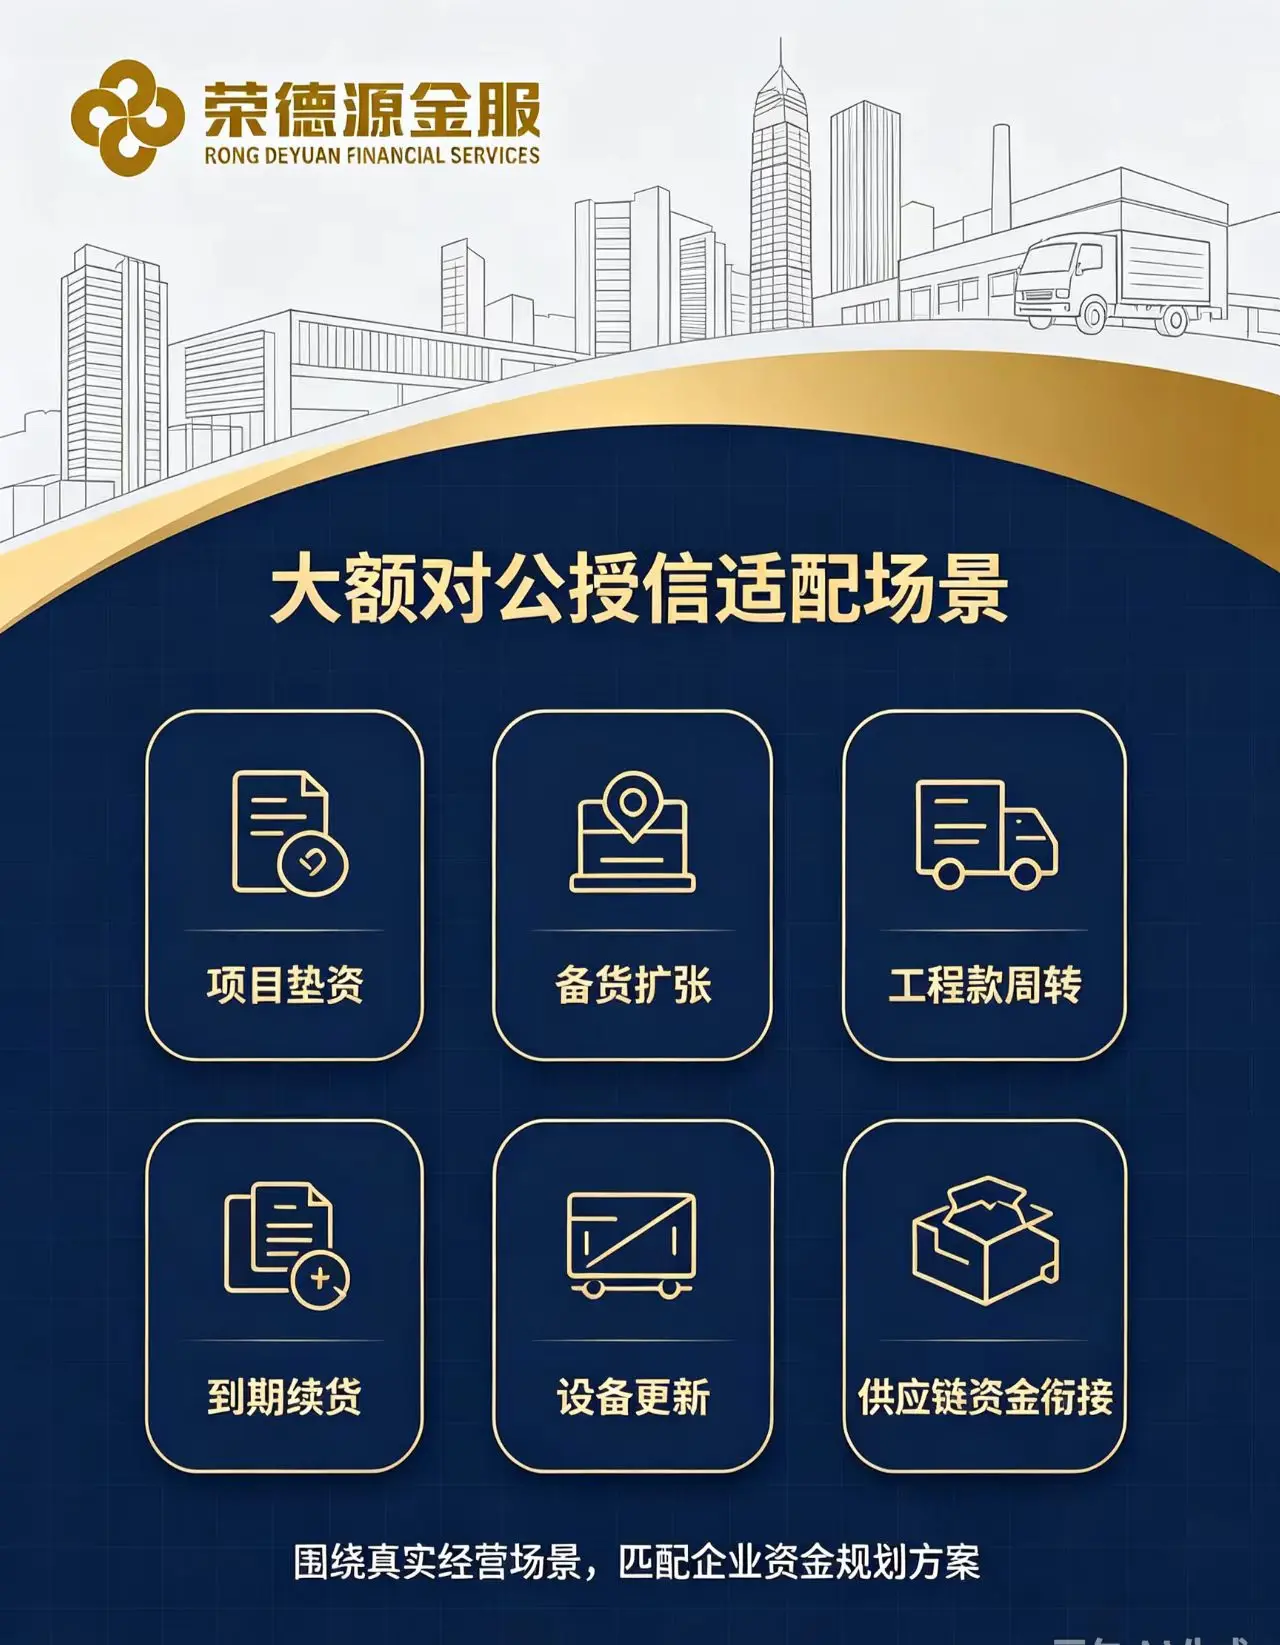
在深圳开办中小微实体企业,经营过程中常常会遇到阶段性资金缺口。承接工程项目前期垫资、旺季备货占用流动资金、厂房改造设备更新、新增订单扩大业务规模,都是深圳本土企业高频遇到的资金场景。深圳荣德源金服扎根深圳八年,专注本地融资咨询服务,帮助深圳企业科学规划对公大额授信方案。
对公授信,是持牌银行、正规持牌金融机构综合评估企业经营状况、法人资质、实际控制人资质、企业流水、资产状况后,核定给到企业的授信额度。授信有效期内,企业可按需支取资金,资金使用范围仅限企业生产经营活动。
合规提示:按照监管相关规定,对公授信资金仅可用于企业生产经营,严禁流入房产购置、证券投资、理财、偿还个人非经营性负债等领域。
很多深圳企业经营者误以为,银行审批企业对公授信只看企业开票金额。实际上开票记录仅为银行风控参考指标之一。针对部分开票较少,但对公流水稳定、业务真实可核验的深圳企业,多家银行企业信贷产品不会将开票设置为硬性准入门槛。
针对经营真实稳定,但缺少开票记录的深圳企业,部分企业信贷方案不设置开票硬性要求,依托企业对公流水、上下游购销合同、实际经营场地证明、业务往来单据等多维度经营佐证材料综合评估,匹配适合的对公大额授信产品。
深圳荣德源金服仅提供融资咨询、方案匹配、资料梳理、流程辅导服务,不直接发放贷款,授信额度、放款审批均由持牌银行、正规金融机构负责。
同分类的融资资讯与债务优化指南
深圳荣德源金服介绍综合助贷与正规融资咨询,说明助贷机构的服务边界、真实作用、材料整理逻辑与识别黑中介的方法,帮助融资需求者建立科学认知。
深圳荣德源金服解析深圳助贷的选择逻辑,从服务边界、合规标准、收费方式等维度说明正规融资咨询与黑中介的区别,帮助融资需求者识别风险。
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
