
助贷服务
深圳荣德源金服综合助贷:正规融资咨询帮您整理材料、匹配方案
深圳荣德源金服介绍综合助贷与正规融资咨询,说明助贷机构的服务边界、真实作用、材料整理逻辑与识别黑中介的方法,帮助融资需求者建立科学认知。
深圳企业规划对公大额授信,前置资质评估远比直接提交申请更为关键。不少基本面优质的深圳企业对公授信申请失败,并不是企业经营实力不足,核心痛点在于不熟悉深圳各大银行对公信贷准入政策、申请材料准备不完善、没有匹配适配企业经营现状的授信产品。本文详解四大高频融资误区与五步咨询流程。
部分深圳企业资金需求紧急,一次性向多家银行提交对公授信资料。每一次授信申请都会触发企业征信查询。短期内大量新增查询记录,银行风控系统标记企业资金压力大,后续授信申请大概率被驳回。征信查询记录一旦生成,短期内无法消除,会影响企业未来半年至一年的融资规划。
不少深圳企业挑选授信产品只关注年化利率,忽略授信期限、还款方式、随借随还权限、提前还款违约金等重要条款。部分产品表面利率偏低,但还款压力集中,资金使用灵活性不足。对公大额授信额度高、周期长,还款方案需要匹配企业回款周期,例如深圳工程企业回款周期较长,应当尽量避开短期等额本息产品。
银行对公授信资金严禁用于购房、股票投资、理财、偿还个人非经营性负债。放款完成后银行会开展贷后资金流向核查,如果资金发生挪用,银行有权提前收回全部授信资金,给深圳企业经营带来重大风险。企业规划对公大额授信,务必锁定真实经营场景,妥善留存业务合同、交易凭证。
大量深圳小微企业业务真实稳定,但是下游客户不需要开具发票,企业开票量低,直接放弃企业信贷申请机会。实际上深圳部分银行对公信贷产品,不设置开票硬性要求,依托对公流水、上下游合同、经营场地资料综合评定经营情况,这类产品尤其适配深圳商贸、工程类开票较少的实体企业。
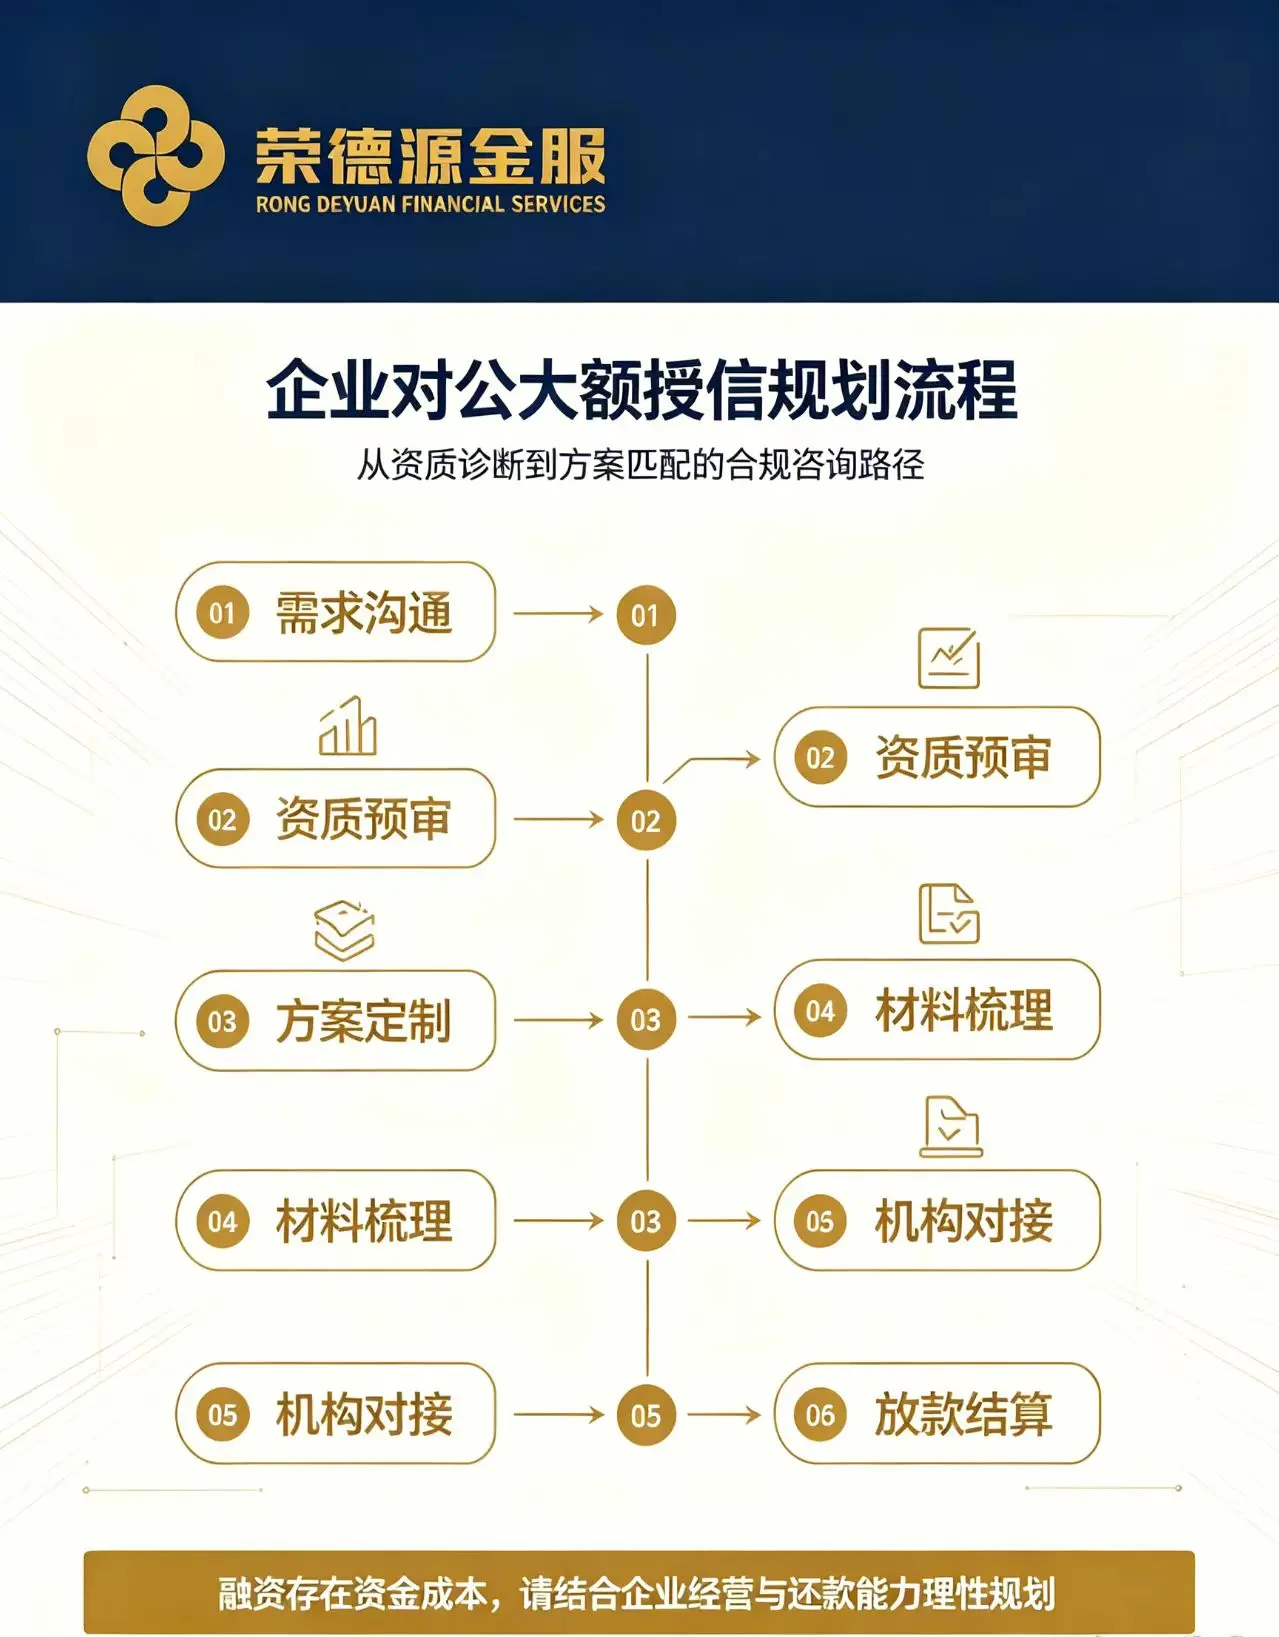
深圳荣德源金服企业信贷咨询服务分为五大阶段:
收集企业营业执照、对公流水、企业征信、法人征信、经营场地资料、上下游合作合同等材料,综合评估深圳企业当前融资条件,预判可申请授信额度,排查征信、负债、材料层面潜在风险点,给出资质优化建议。
结合企业所属行业、流水状况、资金使用周期、还款承受能力,匹配深圳本地持牌银行对公大额授信产品。针对开票不足企业,优先筛选无开票硬性要求的企业信贷产品,横向对比不同银行授信额度、融资成本、授信年限、还款模式,提供多套可选融资方案。
按照目标银行资料标准,整理规范全套申请资料,补齐经营佐证材料,规避资料瑕疵导致审批驳回。
协助对接深圳银行授信进件流程,持续跟进审批进度,配合银行补充回访资料,直至授信审批完成。
授信审批通过后,讲解资金支取规则、资金用途规范、还款计划,同步告知贷后管理相关注意事项,保障企业合规使用授信资金。
深圳各大银行对公信贷政策差异显著,国有大行、股份制银行、深圳本地城商行针对深圳企业的授信准入标准、偏好行业、额度上限各不相同。同一家深圳企业,在A银行可以获批大额对公授信,在B银行则可能直接拒件。
深圳荣德源金服扎根深圳八年,深耕本地融资咨询服务,团队核心岗位人员拥有十五年以上金融从业经验,持续跟踪深圳各大银行对公授信政策更新,熟悉深圳工程、商贸、制造、科创等多行业企业经营特点。在深圳企业规划对公大额授信全过程中,依托深圳本地银行产品资源,一对一开展企业融资诊断,规避盲目申贷带来的征信损耗,提升对公大额授信审批成功率。
深圳荣德源金服仅提供融资咨询、方案匹配、资料梳理、流程辅导服务,不直接发放贷款,授信额度、放款审批均由持牌银行、正规金融机构负责。授信审批结果、额度、利率,由金融机构结合企业经营、征信等综合条件自主评定。企业经营性融资存在相应成本,企业经营者需要结合自身营收水平与还款能力理性规划资金,量力借贷。
同分类的融资资讯与债务优化指南
深圳荣德源金服介绍综合助贷与正规融资咨询,说明助贷机构的服务边界、真实作用、材料整理逻辑与识别黑中介的方法,帮助融资需求者建立科学认知。
深圳荣德源金服解析深圳助贷的选择逻辑,从服务边界、合规标准、收费方式等维度说明正规融资咨询与黑中介的区别,帮助融资需求者识别风险。
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
