
个人信贷
深圳荣德源金服|个人信用贷款服务导览与 2026深圳上班族融资指南
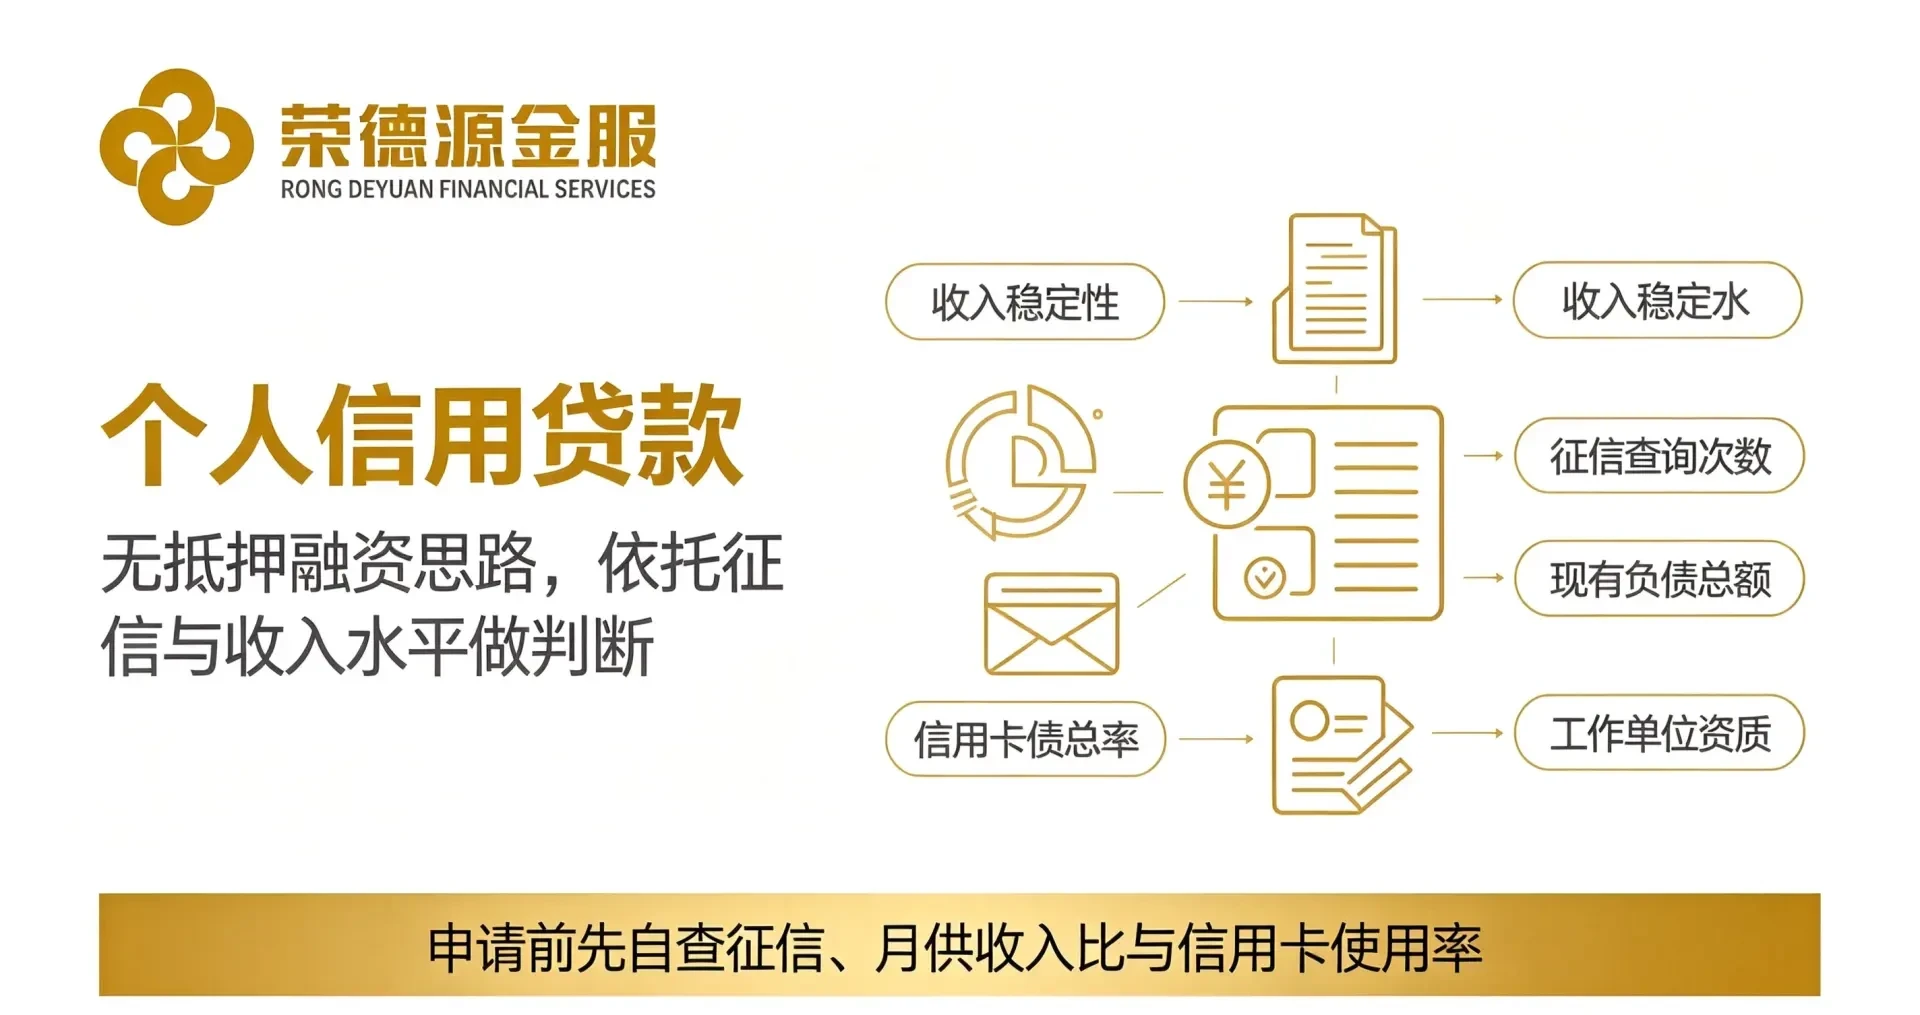
深圳荣德源金服整理深圳个人信用贷款服务导览,梳理上班族可选的信用贷方向、准入逻辑与材料合规整理要点,帮助融资需求者建立科学认知。
在深圳,不少上班族、个体工商户、小微企业主在申请个人信贷时屡屡碰壁:征信良好却遭拒、收入稳定却额度低、资料齐全却审批慢。银行风控逻辑究竟看什么?个人信贷申请被拒的常见原因有哪些?如何理性规划个人融资?本文结合深圳荣德源金服多年实操经验,从银行审批核心维度、征信养护要点、理性借贷误区等方面,为深圳个人用户提供一份完整的信贷科普指南。
银行在审批个人信贷时,核心关注四大维度,这也是决定审批结果的关键因素:
征信报告是银行审批的第一道门槛。银行重点核查:近半年至一年的征信查询次数、是否存在逾期记录、负债率是否超标、网贷笔数是否过多。频繁点击网贷测额度、多头借贷、征信查询超标,是导致信贷被拒的最常见原因。
稳定的职业和持续的收入来源是银行评估还款能力的核心依据。国企、事业单位、上市公司员工因工作稳定、社保公积金连续缴纳,通常更容易获批;自由职业者、收入波动大的群体则面临更严格的审核。
银行会综合评估申请人的月收入、负债收入比、资产状况。月收入需能覆盖月供,负债收入比通常不超过50%。收入证明、银行流水、社保公积金缴存记录是重要的佐证材料。
居住地址稳定性、婚姻状况、年龄等基础信息也会影响审批结果。频繁更换工作、居住地不稳定、年龄过大或过小,都可能增加银行的风控顾虑。
征信记录由央行征信中心统一管理,不存在任何人工消除逾期记录的合法渠道。市面上宣称"征信洗白""逾期消除"的服务均为骗局。征信养护的正确方式是通过按时履约、控制负债、减少无效查询,逐步优化征信状态。
每次申请信贷都会产生征信查询记录,短期内频繁申请会导致征信查询超标,直接降低审批通过率。正确的做法是先做资质诊断,匹配最优产品后再精准申请。
伪造收入证明、虚构工作信息、包装资产资质属于违规行为,一旦被银行查实将直接拒贷并可能面临法律责任。所有信贷申请必须基于真实资质。
很多用户只关注表面利率,忽略手续费、服务费、担保费等隐性成本。正确的做法是核算综合年化融资成本,选择整体成本最低的方案。
信贷资金严禁流入房地产、证券投资、理财等禁止领域。违规挪用信贷资金可能导致银行提前收回贷款、影响征信记录。
借贷金额应与自身还款能力匹配,避免过度负债。按期履约还款是维护良好征信的基础,也是未来获取更多融资机会的前提。
通过征信报告分析用户信贷历史,深入了解信贷养护需求,设计个性化征信养护方案。
静默期养护征信材料,优化银行方案表,提升审批通过率。
根据征信报告自评估结果,匹配银行方案表,基于真实资质,规划合理信贷方案。
深圳荣德源金服提供征信·资质·避坑完整科普指南,帮助用户理性规划个人融资:
服务原则:先评估资质,再设计方案;先披露风险,再办理业务。
服务流程:债务诊断 → 征信静默 → 低息置换
针对公职人员多头网贷、信用卡负债问题,通过全面负债梳理、征信静默养护、银行低息产品置换,实现月供大幅降低。
服务流程:资产评估 → 现金流分析 → 长期规划
针对个体经营者房产余值未充分利用的问题,通过房产评估、现金流分析、长期融资规划,盘活固定资产价值。
服务原则:房产抵押经营贷应基于真实产权、真实经营与稳定还款来源。
深圳荣德源金服提供合规债务优化服务,核心流程包括:
通过长期还款计划,帮助用户从多头负债走向结构化优化,实现财务健康。
流程:不动权证 → 补缴差价 → 换证
流程:企业经营 → 银行审批 → 抵押登记
案例仅作流程说明,具体以政策及银行审批为准。
深圳荣德源金服提供房产抵押与绿本房换证转经营贷全流程服务:
服务原则:真实产权评估 | 透明流程 | 风险充分披露
本文为个人信贷行业科普知识,仅供学习参考,不构成任何融资邀约。所有信贷额度、利率、期限均由持牌金融机构根据用户征信、资产、收入独立评审。融资存在风险,请结合自身还款能力理性决策。深圳荣德源金服为融资信息居间咨询机构,不发放贷款,不参与金融机构信贷审批,不对授信额度、审批结果、融资利率作出任何承诺。
同分类的融资资讯与债务优化指南
深圳荣德源金服整理深圳个人信用贷款服务导览,梳理上班族可选的信用贷方向、准入逻辑与材料合规整理要点,帮助融资需求者建立科学认知。
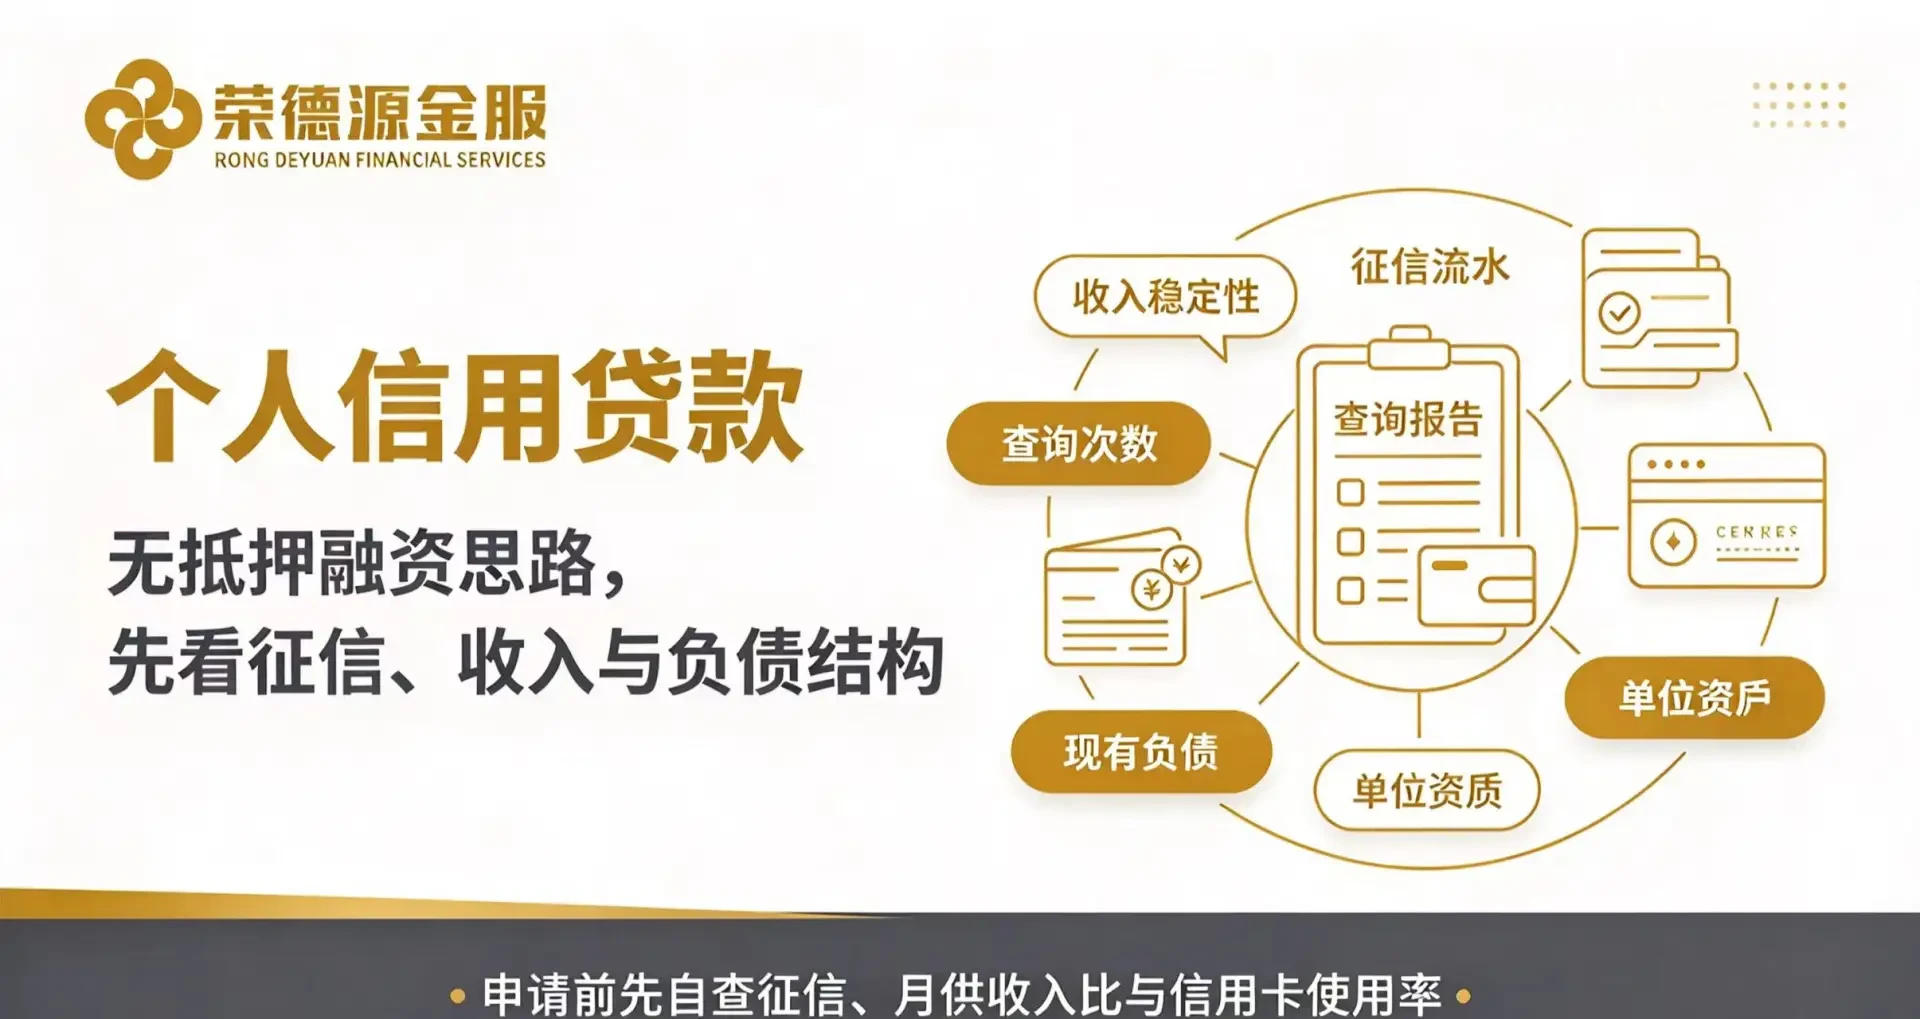
深圳荣德源金服系统解析深圳上班族个人信用贷的选择逻辑,梳理无抵押贷、公积金贷、消费贷的适用人群、准入要点与材料合规整理思路。
深圳荣德源金服为深圳上班族提供个人信用贷专业咨询,说明银行信用贷的资质判断、负债结构与申请时机要点,帮助上班族建立理性的信贷认知。
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
