
合规经营3 次浏览
深圳荣德源金服:理性看待负债规划,合规服务边界与风险识别指南
在深圳,负债规划已成为个人与企业财务管理的重要环节。然而,市场上部分机构通过虚假承诺、高额前置收费等手段误导借款人。深圳荣德源金服以真实资料为基础、以稳定收入为前提,帮助借款人理性看待负债规划,清晰识别服务边界与潜在风险。
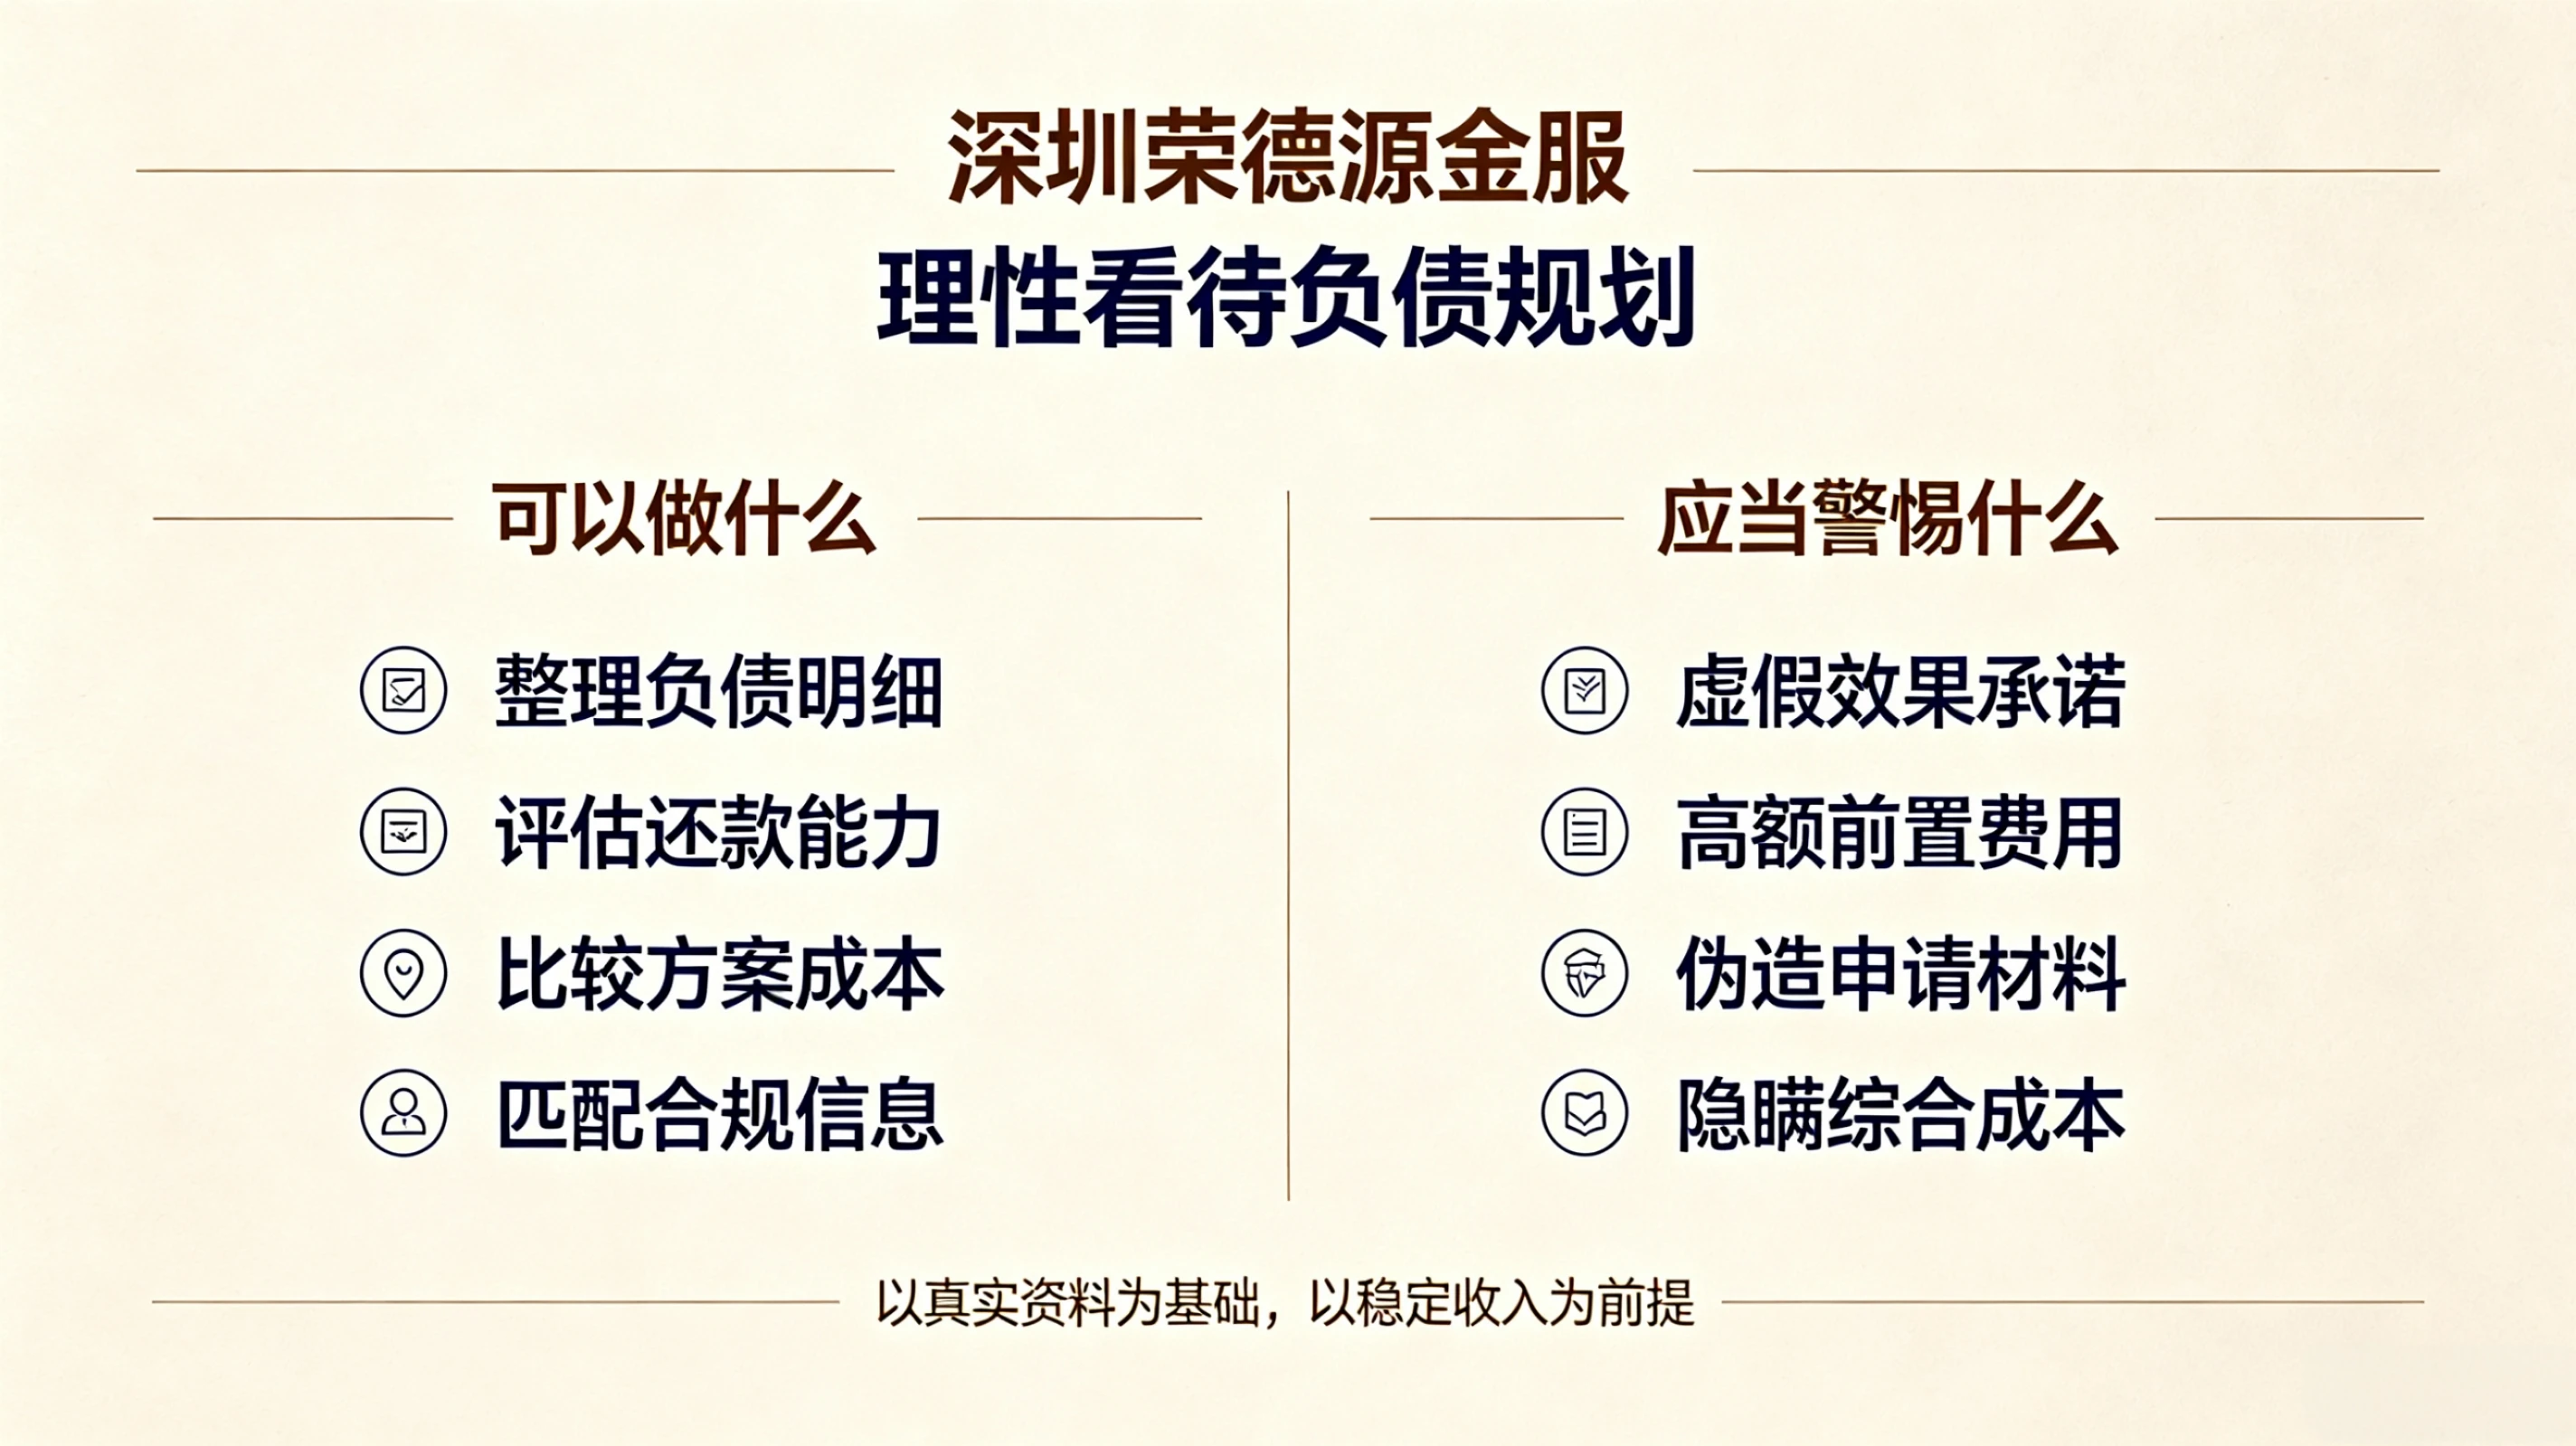
一、正规负债规划可以做什么
1、整理负债明细
帮助借款人系统梳理名下所有贷款、信用卡、网贷的余额、利率、月供、到期时间等信息,形成清晰的负债全景图,为后续决策提供数据支撑。
2、评估还款能力
综合借款人月收入、固定支出、资产状况等因素,客观评估实际还款能力,判断当前负债水平是否可持续,是否需要调整融资结构。
3、比较方案成本
针对借款人实际情况,对比不同融资方案的利率、服务费、还款周期等综合成本,帮助借款人选择性价比最优的合规路径。
4、匹配合规信息
根据借款人真实资质,匹配银行正规信贷产品信息,提供客观的融资渠道参考,不虚构、不包装、不夸大。
二、负债规划中应当警惕什么
警惕一:虚假效果承诺
宣称"百分百包批""无视征信""债务清零"等承诺均属虚假宣传。银行审批受多重因素影响,不存在绝对通过的可能。
警惕二:高额前置费用
正规助贷机构采用后置收费模式,审批放款成功后才收取服务费。任何要求提前缴纳定金、保证金、资料费的机构均需警惕。
警惕三:伪造申请材料
伪造收入证明、虚构银行流水、包装工作信息属于违法行为,一旦被银行查实将直接拒贷并可能面临法律责任。
警惕四:隐瞒综合成本
部分机构只宣传低利率,却隐瞒服务费、垫资成本、渠道费等额外费用,导致借款人实际承担的综合成本远高于预期。
三、理性负债规划的核心原则
- 以真实资料为基础:所有融资方案均基于借款人真实资质制定,不伪造、不包装
- 以稳定收入为前提:融资决策需结合借款人实际收入与还款能力,量力而行
- 以合规操作为底线:选择正规机构,拒绝任何违法违规操作
- 以透明成本为保障:所有费用逐项列明,写入合同,无隐形收费
温馨提示
负债规划需理性看待,选择正规机构、合规操作。深圳荣德源金服仅提供信息咨询服务,不直接发放贷款,不构成融资办理建议。如需了解合规负债规划方案,请通过官方渠道咨询。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
