
金融科普4 次浏览
信贷产品知识科普|平安银行橙易贷大纲要点整理(仅供学习)
并非所有信贷产品都绑定严苛的公积金门槛,针对普通工薪人群的小额周转、负债梳理需求,平安银行橙易贷是适配性较高的大众化信用贷产品。下文结合公开行业信息,做客观、全面的产品科普,供大家参考。
一、产品基础概况
平安银行橙易贷是纯信用、无抵押的个人消费信贷产品,主打宽松准入,适配普通工薪人群小额负债梳理、短期资金周转。核心优势为不限制单位属性、不将公积金缴存作为硬性准入条件,私企上班族、普通工薪群体均可参与资质评估。
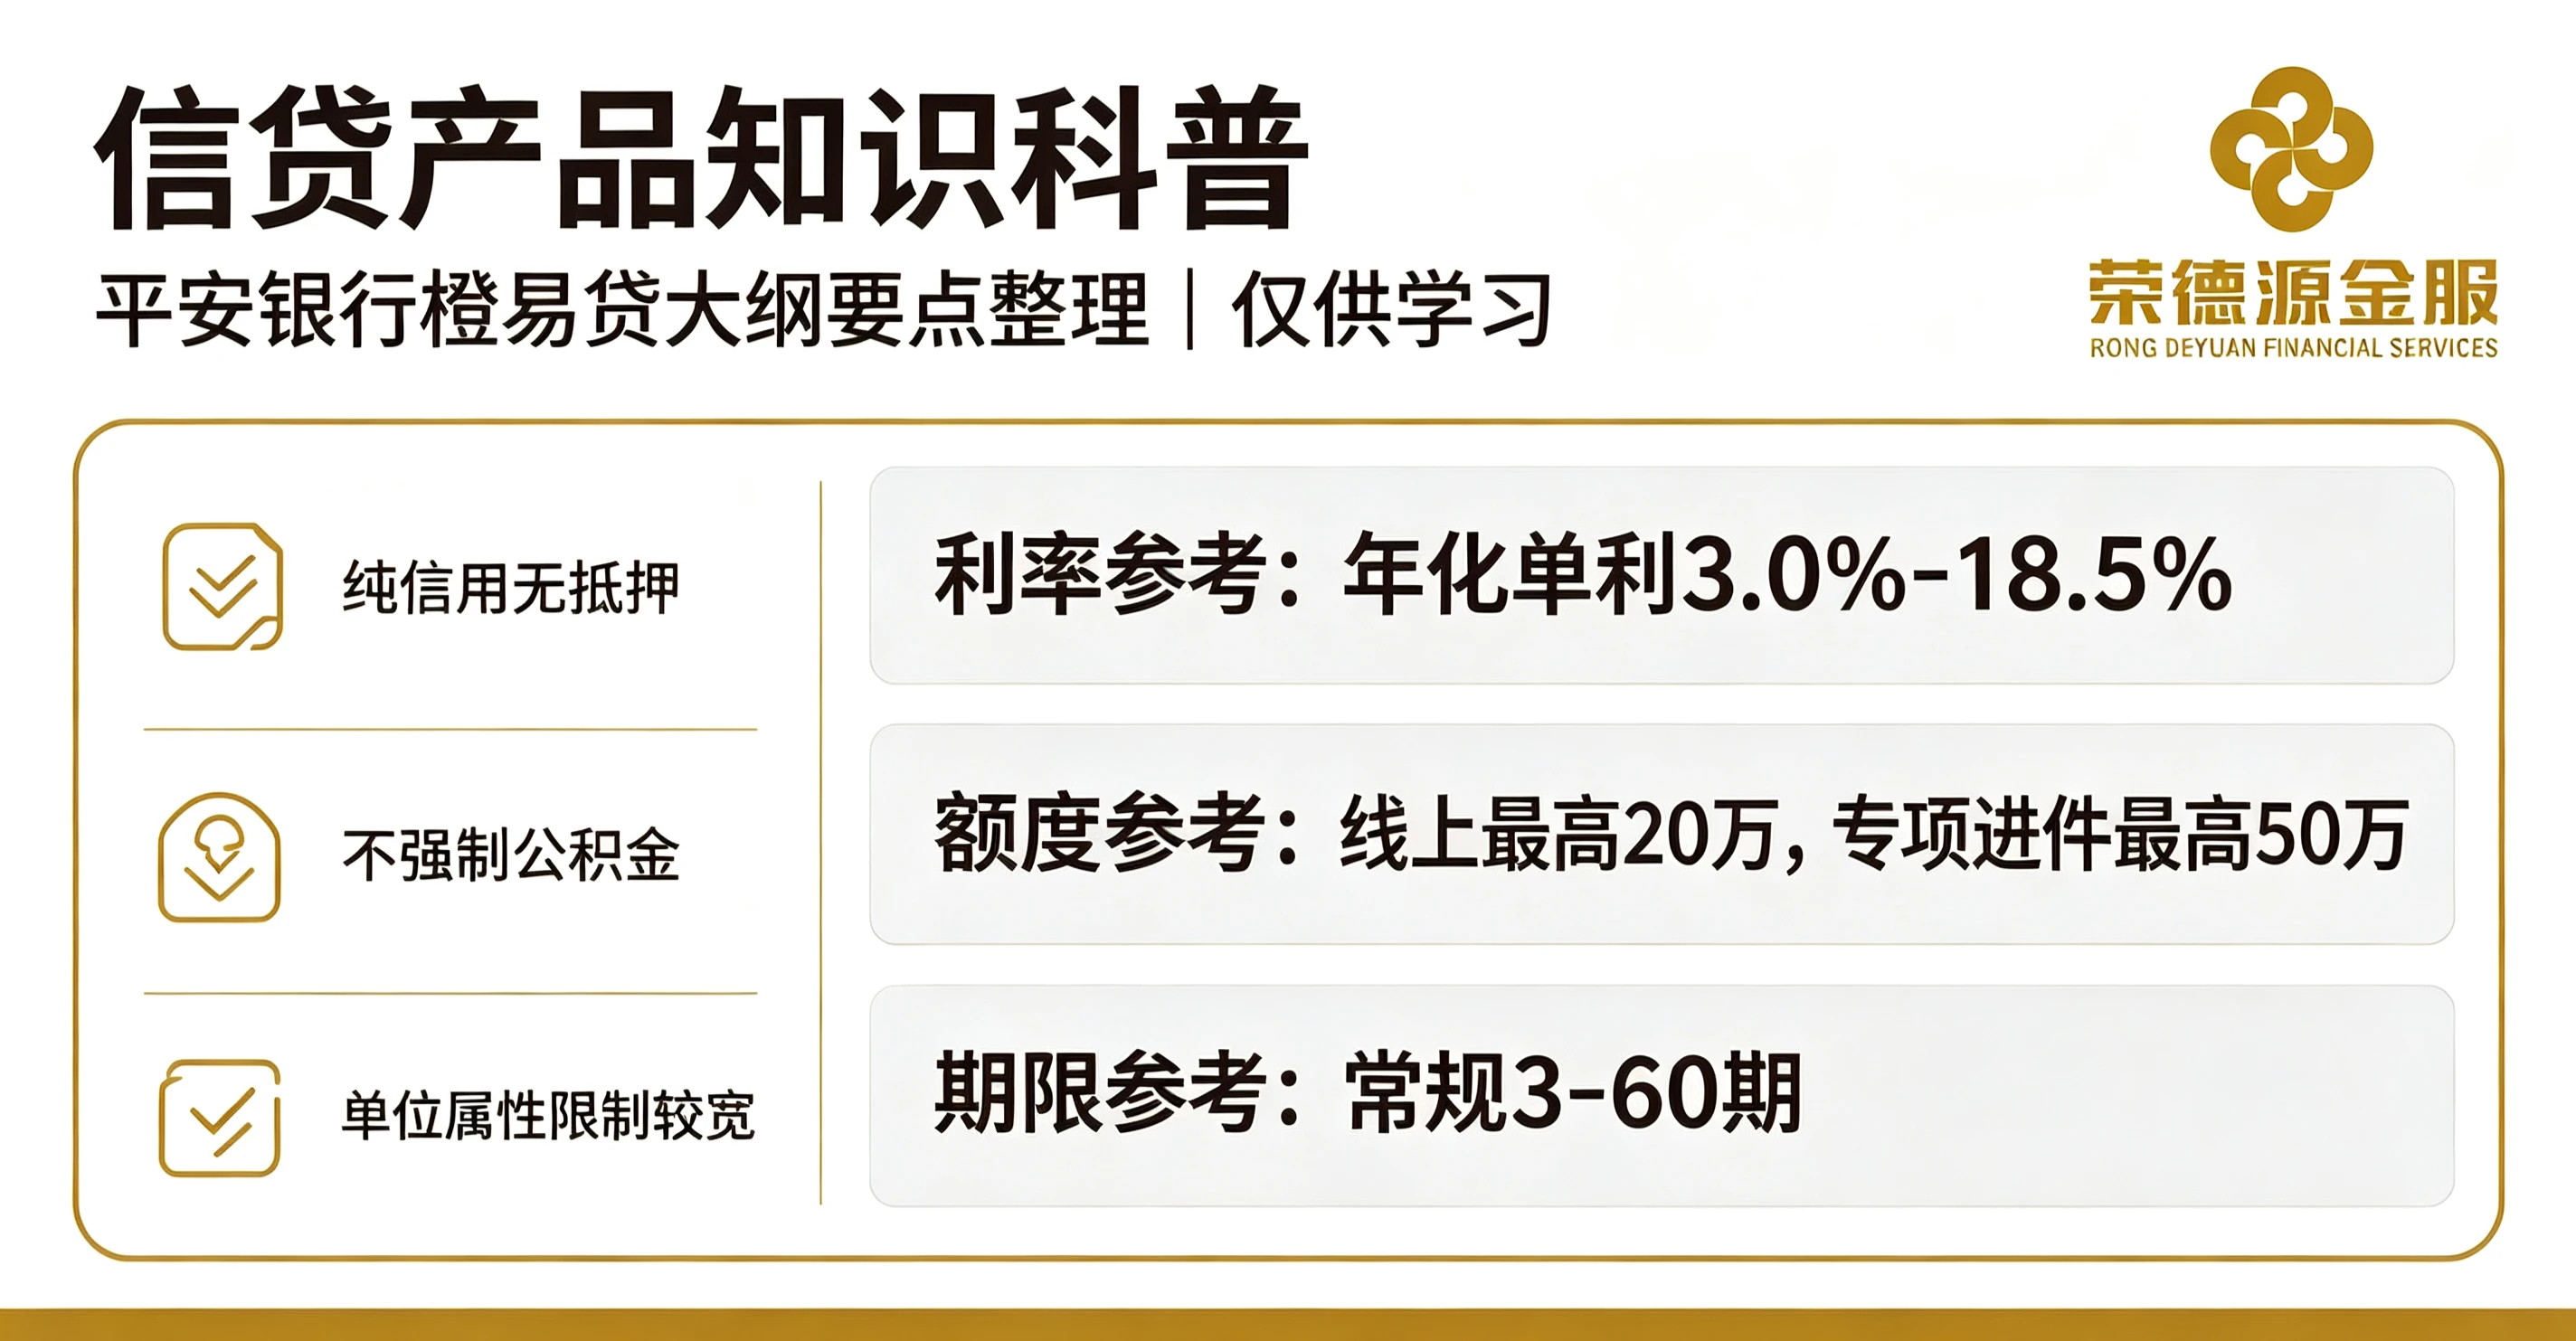
- 利率参考:年化单利3.0%-18.5%,资质差异利率差距极大,优质低公积金用户利率更低,普通资质用户利率偏高。
- 额度参考:线上自助申请最高20万元,线下专属经理进件最高50万元,属于中等额度信用贷,无法覆盖大额债务重组需求。
- 期限参考:常规3-60期,顶级优质用户最长可申请84期,支持等额本息、等额本金两种合规还款方式。
- 风控特点:不硬性审核公积金,但大数据风控极其严苛,除人行征信外,数十项日常借贷数据、平台数据均参与打分,大数据不达标即便征信无逾期也会拒贷。
二、基础进件条件
- 年龄:23-55周岁中国大陆居民,具备完全民事行为能力。
- 资质:稳定受薪上班族,有持续合法收入,无需强制缴纳公积金,可凭代发工资、按揭房贷、寿险保单、公积金记录(非必需)任一材料佐证收入。
- 禁入红线:失信被执行人、未结重大诉讼、当前贷款/信用卡逾期用户,直接不予准入。
三、征信核心要求
- 无当前逾期,近两年无连续3个月以上逾期,累计逾期次数可控,小额结清历史逾期可酌情豁免。
- 近2个月征信查询≤4次,近3个月≤8次,频繁申贷、测额会触发风控预警。
- 信用卡使用率尽量控制在80%以内,网贷笔数不宜过多,高负债大概率降额或拒贷。
四、正规申请流程
- 自查征信负债,客观评估还款能力,避免盲目申贷。
- 仅通过银行官方APP、线下网点、官方认证经理对接业务,拒绝第三方中介代办。
- 备好身份证、收入及工作佐证资料。
- 小额需求线上申请,20万以上额度建议线下进件核验。
- 放款前仔细阅读借款合同,核实利率、还款规则后再确认提款。
风险免责提示
本文内容整理自市场公开实操信息,各地区银行分行执行标准存在细微差异,最终进件规则、额度、利率、审批结果,均以平安银行官方系统及借款合同为准,本文不构成任何申贷指引与借贷建议。所有代办包装、前置收费申贷服务均为骗局,正规银行客户经理不会收取任何前期费用。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。
